리밸런싱의 작동원리, 주식과 금을 반반 섞었더니 주식만큼 벌고 덜 흔들렸다
/ 36 min read
Table of Contents
주식과 금을 반반 담고, 해마다 연말에 비율을 50:50으로 되돌리는 리밸런싱을 54년 동안 했다고 하자. 미국 데이터로 1972년부터 2025년까지 계산하면 이 포트폴리오는 연 11.18%를 벌었다. 같은 기간 주식만 들고 있었으면 연 11.06%였다.
금은 같은 기간 연 8.89%로 주식보다 2%p 넘게 덜 벌었다. 덜 버는 자산을 절반이나 섞었는데 결과는 주식을 조금 넘었고, 흔들림은 크게 줄었다. 연 수익률의 변동성은 주식 17.0%에서 14.8%로 내려갔고, 연말 기준 최대 낙폭은 −37.4%에서 −18.7%로 절반이 됐다.
같은 두 자산을 같은 50:50으로 시작해 손대지 않았다면 연 10.25%, 최대 낙폭은 −35.4%였다. 출발은 똑같았고 해마다 비율을 되돌렸느냐만 달랐다.
덜 버는 자산을 섞었는데 더 벌었다면 그 돈은 어딘가에서 나왔다. 미국 98년치 연간 수익률과, 2009년 이후 한국 투자자가 원화로 살 수 있었던 자산들로 그 출처를 따라가 봤다.
리밸런싱 보너스는 흔들림이 줄어든 만큼 생긴다
극단적인 예부터 보자. 자산 A는 첫해에 두 배가 되고 이듬해 반토막이 난다. 자산 B는 거꾸로 첫해에 반토막, 이듬해에 두 배가 된다. 2년이 지나면 둘 다 정확히 제자리이고, 반반 담고 그대로 둔 포트폴리오도 제자리다.
해마다 반반으로 되돌리면 결과가 달라진다. 100을 50씩 나눠 담으면 첫해 A 쪽은 100, B 쪽은 25가 되어 합계 125다. 이때 A를 37.5 팔아 B를 사서 62.5씩 맞추면, 이듬해 A는 31.25로 줄고 B는 125로 늘어 합계 156.25가 된다. 2년 동안 한 푼도 못 번 자산 둘을 섞고 되돌렸을 뿐인데 56%가 늘었다.
A와 B는 해마다 +100%와 −50%를 오갔다. 두 해 수익률을 단순 평균하면 연 +25%인데 실제로 남은 건 0%다. 흔들림이 평균을 갉아먹었다. 반반 포트폴리오는 해마다 정확히 +25%였고, 흔들리지 않으니 깎일 것도 없었다.
흔들림이 수익률을 얼마나 깎는지는 레버리지 ETF의 최적 용량에서 쓴 근사식으로 계산할 수 있다. 오래 굴렸을 때 실제로 남는 연 수익률은 해마다 수익률의 단순 평균에서 변동성 제곱의 절반을 뺀 값과 비슷하다. 이 식을 포트폴리오에 옮기면 리밸런싱 보너스의 크기가 나온다.
리밸런싱 보너스는 비율을 맞춰 굴린 포트폴리오가, 담은 자산들의 장기 수익률을 비중대로 평균한 값보다 더 번 수익률이다. 코스피(연 11.97%)와 금(연 8.92%)을 반반 담았다면 둘의 평균은 10.45%다. 그런데 매달 반반으로 맞춰 굴린 포트폴리오는 연 11.50%를 벌었다. 이 차이 1.05%p가 보너스다. 학계에서는 이를 분산 수익(diversification return)이라고 부르는데, 1992년 데이비드 부스와 유진 파마가 논문에서 붙인 이름이다.
리밸런싱 보너스 ≈ ½ × (각 자산 분산의 가중평균 − 포트폴리오 분산)
코스피와 금으로 숫자를 넣어 봤다. 2009년 5월부터 코스피(KODEX 200)의 연 변동성은 23.5%, 원화로 환산한 금은 16.6%였다. 분산으로 바꾸면 5.52%와 2.76%이고 반반 평균은 4.14%다. 둘을 반반 섞고 매달 비율을 맞추면 변동성이 14.5%로 떨어지는데, 둘의 상관계수가 0.02로 거의 따로 움직였기 때문이다. 섞은 뒤의 분산은 2.10%가 된다. 차이 2.04%의 절반인 1.02%p가 공식이 예측한 보너스다. 실제 보너스는 앞에서 본 1.05%p였으니, 공식이 0.03%p 차이로 맞혔다.
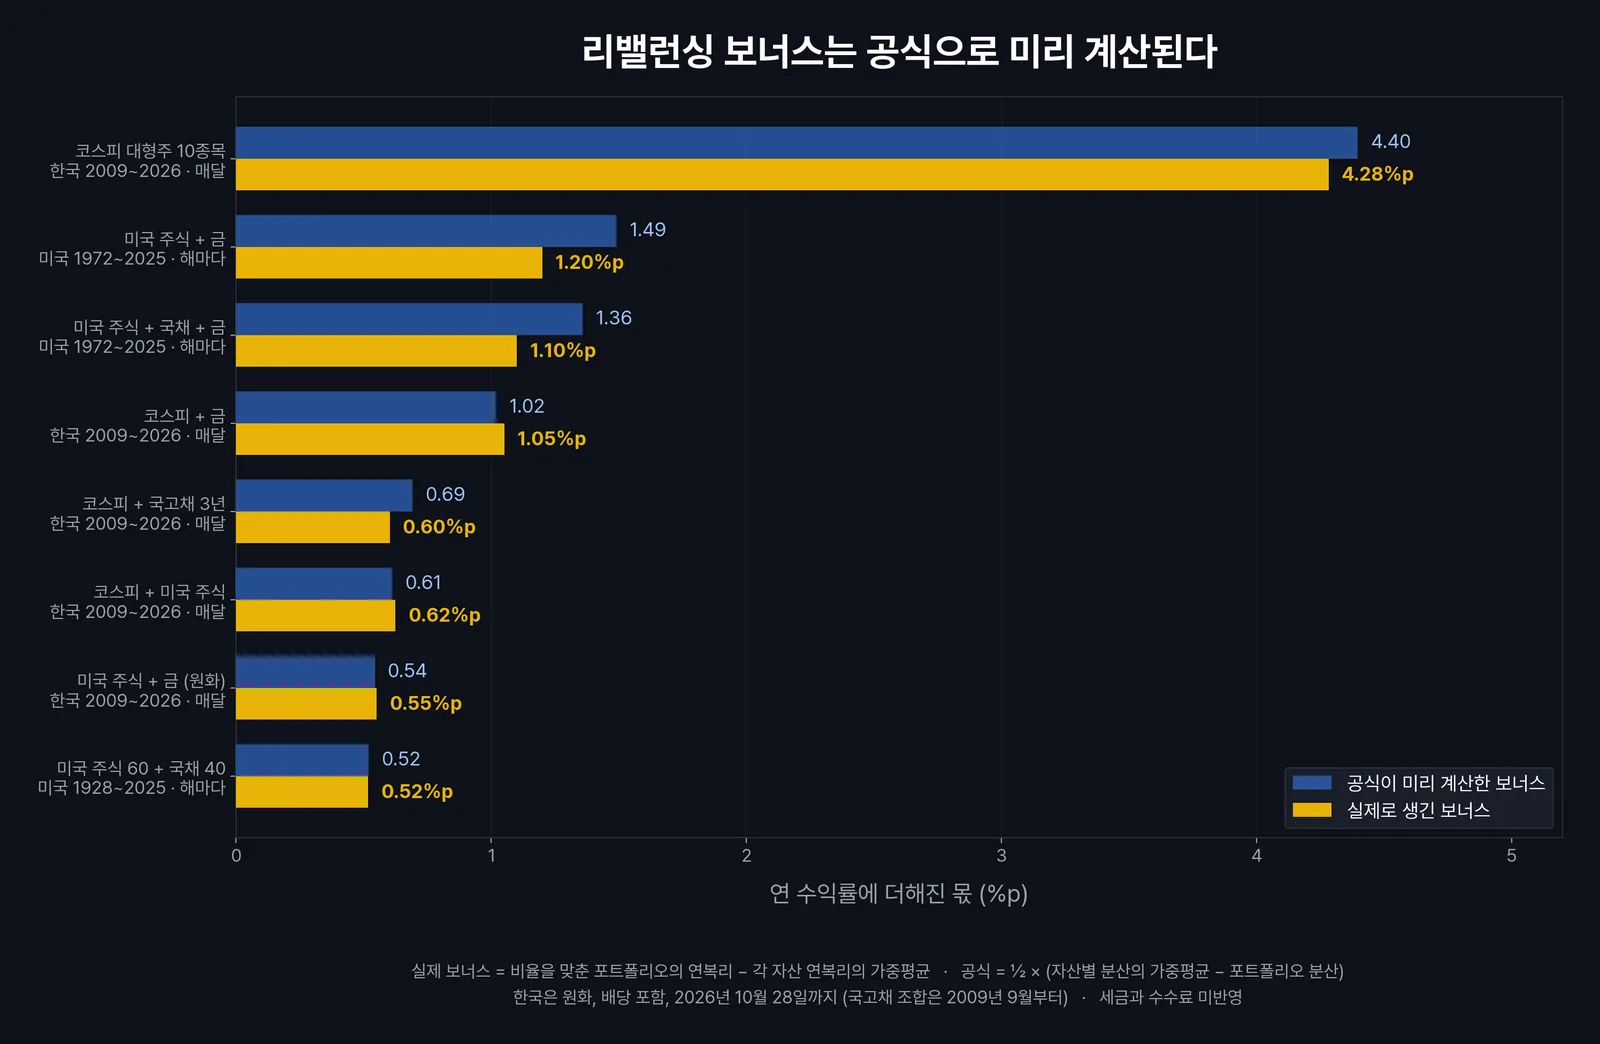
보너스를 키우는 조건은 둘인데, 서로 따로 움직여야 하고 각자 크게 흔들려야 한다. 미국 주식과 금 조합의 보너스가 1.20%p로 컸던 데는 금의 연 변동성이 27.3%로 주식(17.0%)보다도 컸던 영향이 크다. 반대로 미국 국채는 변동성이 7.9%라 주식과 상관이 거의 없는데도 60/40의 보너스는 0.52%p에 그쳤다.
”리밸런싱은 수익 기법이 아니다”라는 말의 절반
리밸런싱을 설명하는 글에는 수익을 늘리는 기법이 아니라 위험을 관리하는 장치라는 문장이 거의 빠지지 않는다. 이 블로그의 주식의 작동원리 ⑬ 실전 운용에도 그렇게 적었다.
절반은 맞다. 미국 주식 60%와 국채 40%를 1928년부터 2025년까지 98년 동안 굴리면, 해마다 비율을 맞춘 쪽은 연 8.34%, 처음 60:40으로 넣고 손대지 않은 쪽은 연 9.45%를 벌었다. 해마다 1.11%p씩 98년이 쌓이면 잔액은 2.7배 차이가 난다.
지금까지 본 조합을 모두 같은 방식으로 나란히 놓았다. 리밸런싱은 전부 매년 연말에 했다.
| 조합 (기간) | 해마다 리밸런싱 | 그대로 둠 | 차이 | 자산별 연 수익률 |
|---|---|---|---|---|
| 미국 주식 60 + 국채 40 (1928~2025) | 8.34% | 9.45% | −1.11%p | 주식 10.02%, 국채 4.53% |
| 미국 주식 + 금 (1972~2025) | 11.18% | 10.25% | +0.93%p | 주식 11.06%, 금 8.89% |
| 미국 주식 + 국채 + 금 (1972~2025) | 9.72% | 9.53% | +0.19%p | 주식 11.06%, 국채 5.90%, 금 8.89% |
| 코스피 + 금 (2009~2026) | 11.27% | 10.62% | +0.65%p | 코스피 11.97%, 금 8.92% |
| 코스피 + 미국 주식 (2009~2026) | 14.64% | 14.01% | +0.63%p | 코스피 11.97%, 미국 주식 15.59% |
| 미국 주식 + 금, 원화 (2009~2026) | 12.80% | 13.04% | −0.24%p | 미국 주식 15.59%, 금 8.92% |
| 코스피 + 국고채 3년 (2009~2026) | 7.54% | 8.14% | −0.60%p | 코스피 11.14%, 국고채 2.53% |
| 코스피 대형주 10종목 (2009~2026) | 17.48% | 18.99% | −1.51%p | 종목별 1.12~31.69% |
한국 조합은 2009년 5월부터(국고채 조합만 9월부터) 2026년 10월 28일까지다. 두 자산의 수익률이 엇비슷한 조합에서는 리밸런싱이 이겼고, 한쪽이 훨씬 많이 번 조합에서는 그대로 둔 쪽이 이겼다. 주식과 국채는 연 5.5%p, 코스피와 국고채는 8.6%p나 차이가 났다.
그대로 둔 포트폴리오는 비중이 저절로 이긴 자산 쪽으로 쏠린다. 더 번 자산이 해마다 전체에서 차지하는 비중을 키워 가니, 시간이 갈수록 그 자산 하나를 든 것과 비슷해진다.
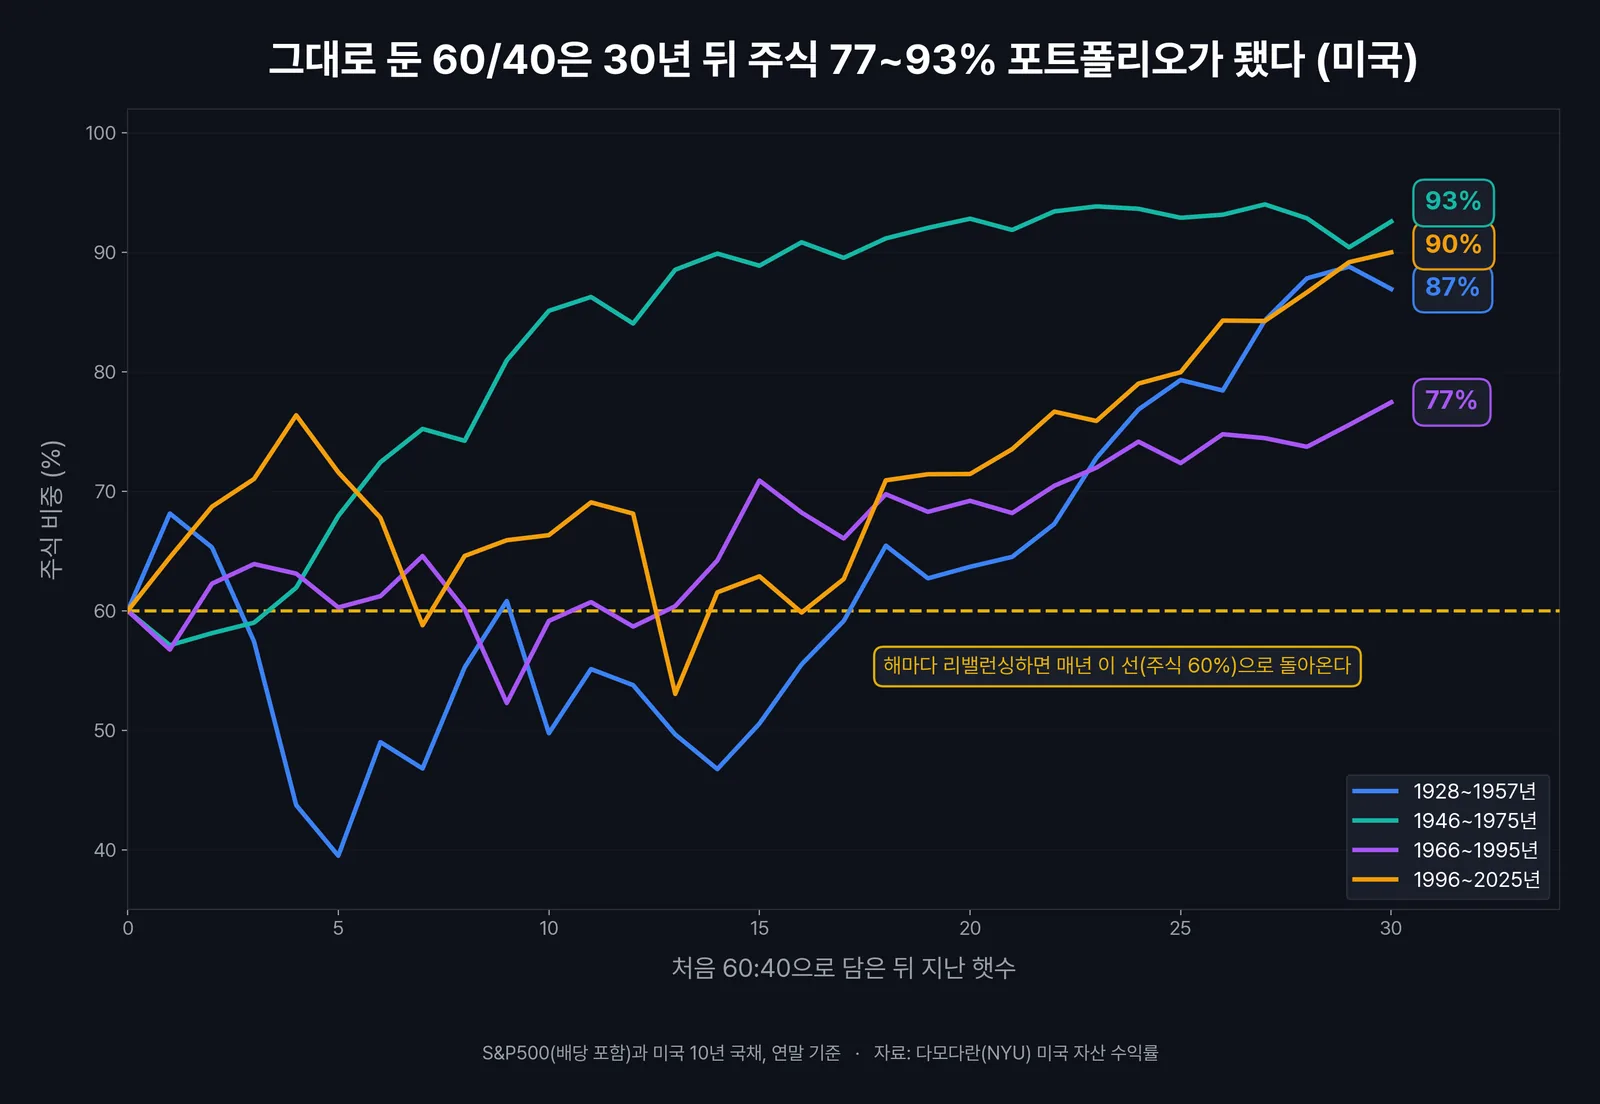
1928년부터 98년 내내 그대로 둔 60/40의 주식 비중은 평균 86%였고, 2025년 말에는 99.6%였다. 이름만 60/40이었다. 처음부터 주식 비중을 85%로 정해 두고 해마다 리밸런싱하면 연 9.48%로, 그대로 둔 60/40의 9.45%와 거의 같았다. 그대로 둔 쪽이 더 번 건 비율을 맞추지 않아서라기보다 주식을 더 많이 들고 있어서였다.
그대로 둔 60/40이 이긴 게 아니라, 60/40이 아니게 된 포트폴리오가 이겼다.
리밸런싱에도 비용이 있고, 그 비용은 이긴 자산을 덜 들고 가는 데서 나온다. 두 자산이 엇비슷하게 벌면 비용은 작고 보너스만 남는다. 미국 주식과 금, 코스피와 금이 그랬다.
진 자산이 돌아와야 성적표가 나온다
위 표에서 코스피와 미국 주식 조합은 리밸런싱이 연 0.63%p 이겼다. 그런데 2024년 말에 같은 표를 만들었다면 정반대 결과가 나왔다.
2009년 4월 말 같은 돈을 코스피와 미국 주식에 넣었다면, 2024년 말 코스피 쪽 잔액은 미국 주식 쪽의 0.23배였다. 그동안 해마다 연말에 리밸런싱한 사람은 오른 미국 주식을 덜어 코스피를 샀고, 그 코스피는 계속 뒤처졌다. 2024년 말 이 사람의 잔액은 그대로 둔 사람보다 15.7% 적었다.
그리고 2025년이 왔다. 코스피 지수는 2024년 말 2,399에서 2026년 6월 22일 종가 9,115까지 올랐다. 10년 가까이 사 모은 코스피가 한꺼번에 값을 했다. 리밸런싱한 쪽은 2025년 말에 그대로 둔 쪽을 따라잡았고, 2026년 6월 말에는 17.0% 앞섰다. 10월 28일 현재는 10.0% 앞서 있다.
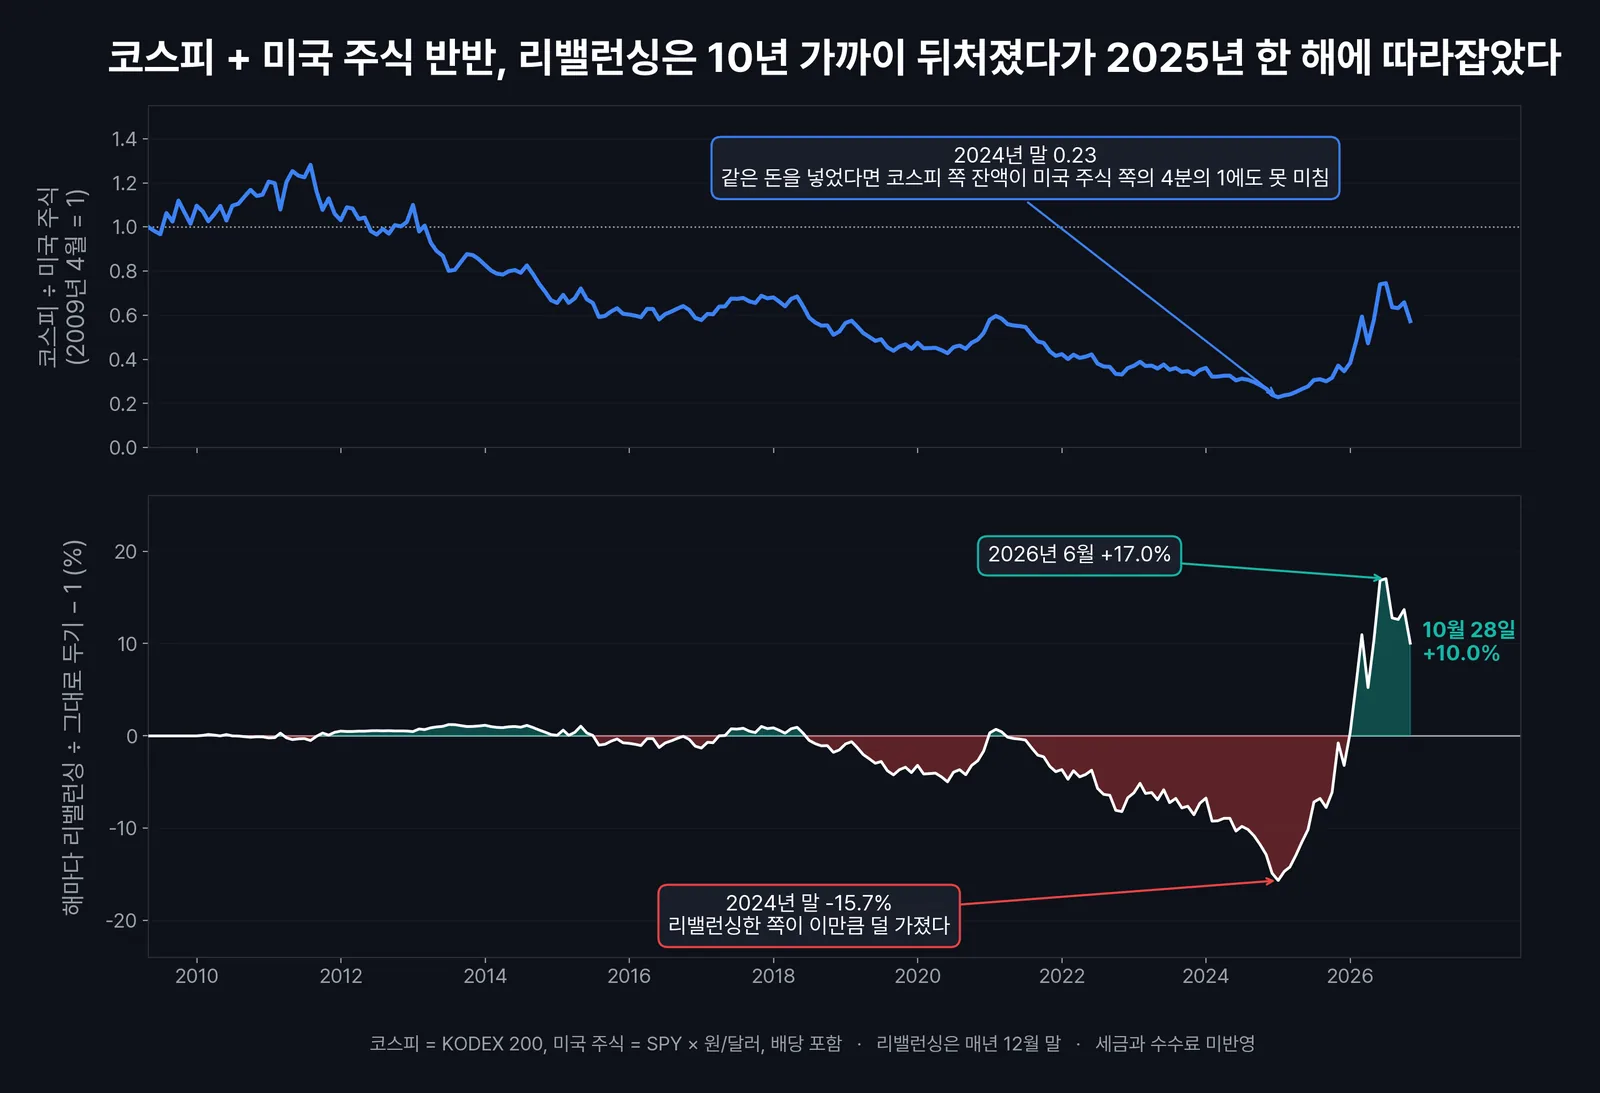
리밸런싱 보너스를 두고 학계에서 오간 논쟁도 같은 곳을 가리킨다. 도널드 체임버스와 존 즈다노위츠는 2014년 논문에서 이 보너스가 기대수익을 늘려 주지는 않으며, 리밸런싱으로 더 번 돈이 있다면 그건 평균 회귀에서 나온다고 했다. 평균 회귀(mean reversion)는 많이 오른 자산은 언젠가 덜 오르고, 뒤처진 자산은 언젠가 따라잡는 경향을 말한다. 따라잡기가 오지 않으면 리밸런싱은 진 자산을 계속 사 모으기만 한다.
10년씩 끊어 보면 이 성질이 더 잘 드러난다. 시작 시점을 한 해씩(한국은 한 달씩) 밀면서 10년짜리 구간을 모두 만들고, 구간마다 해마다 리밸런싱한 쪽과 그대로 둔 쪽을 비교했다.
| 조합 | 10년 구간 중 리밸런싱이 이긴 비율 | 전체 기간에 이긴 쪽 |
|---|---|---|
| 코스피 + 금 | 93% (87개 구간) | 리밸런싱 |
| 코스피 + 국고채 3년 | 83% (87개 구간) | 그대로 둠 |
| 미국 주식 60 + 국채 40 | 51% (89개 구간) | 그대로 둠 |
| 미국 주식 + 금 | 40% (45개 구간) | 리밸런싱 |
| 미국 주식 + 금, 원화 | 26% (87개 구간) | 그대로 둠 |
| 코스피 + 미국 주식 | 18% (87개 구간) | 리밸런싱 |
10년 구간과 전체 기간의 결과가 엇갈린 조합이 셋이다. 코스피와 미국 주식은 10년 구간으로는 대부분 졌는데 전체로는 이겼고, 코스피와 국고채는 반대였다. 두 경우 모두 2025~2026년의 코스피가 결과를 갈랐다. 뒤처져 있던 코스피가 따라잡자 리밸런싱이 이겼고, 이미 앞서 있던 코스피가 더 달아나자 그대로 둔 쪽이 이겼다.
미국 주식과 금도 같다. 금이 폭등했다가 꺼진 1970년대를 품은 구간에서는 리밸런싱이 이겼고, 주식 혼자 20년 가까이 오른 1980~1990년대에 시작한 구간에서는 대부분 졌다. 54년 전체로는 그 오르내림이 몇 번 반복되면서 리밸런싱이 앞섰다.
리밸런싱은 진 자산이 돌아온다는 데 거는 내기다.
2024년 말에 반반으로 시작했다면
같은 2025~2026년을 반대편에서 볼 수도 있다. 2024년 말에 코스피와 미국 주식을 반반 담고 그대로 뒀다면, 코스피가 치솟으면서 2026년 6월 말 코스피 비중은 76.5%가 됐다. 반반으로 시작한 포트폴리오의 4분의 3이 코스피였다.
7월 한 달 코스피(KODEX 200)는 21.3% 떨어졌다. 그대로 둔 포트폴리오는 18.2%, 매달 반반으로 맞춘 포트폴리오는 14.6%를 잃었다. 10월에도 9월 말부터 28일까지 그대로 둔 쪽은 9.3%, 매달 맞춘 쪽은 6.2% 빠졌다.
그래도 22개월 전체로는 그대로 둔 쪽이 115%, 매달 맞춘 쪽이 103% 올랐다. 코스피가 이긴 자산이었으니 그대로 둔 쪽이 더 번 게 자연스럽다. 리밸런싱한 쪽은 12%p를 덜 버는 대신 7월에 3.6%p, 10월에 3.2%p를 덜 잃었다.
종목 열 개를 맞추던 시절의 착각
잘 몰랐을 때 나는 주식 여러 종목을 나눠 담고 그 종목들의 비중을 맞추는 걸 리밸런싱이라고 생각했다. 주식과 채권처럼 성격이 다른 자산군 사이에서 맞춰야 한다는 건 나중에 알았다.
그때의 방식이 실제로 어떤 결과를 냈을지 궁금했다. 그래서 분산투자의 상한을 다룬 글에서 쓴 코스피 대형주 열 종목을 같은 비중으로 담고, 매달 비중을 맞추는 포트폴리오를 만들어 봤다. 내가 실제로 들었던 종목은 아니고, 데이터가 길게 이어지는 대형주를 대신 쓴 것이다.
결과는 예상 밖이었다. 차트 1에서 가장 긴 막대가 이 포트폴리오다. 열 종목의 연 수익률을 같은 비중으로 평균하면 13.29%인데, 매달 비중을 맞춘 포트폴리오는 17.58%를 벌었다. 보너스가 연 4.28%p로, 자산군을 섞은 어떤 조합보다 컸다. 개별 종목은 연 변동성이 24~48%로 지수보다 훨씬 크게 흔들리고 종목끼리 평균 상관계수는 0.30이었으니, 공식대로라면 보너스가 클 수밖에 없다.
그때의 착각은 절반만 틀렸다. 종목끼리 비중을 맞추는 것도 리밸런싱이고 보너스도 생긴다. 틀린 쪽은 그 리밸런싱이 막아 주는 것이 무엇이냐였다.
열 종목 포트폴리오의 연 변동성은 21.4%로 코스피(23.5%)와 큰 차이가 없었다. 코스피에 금을 섞은 포트폴리오는 14.5%, 국고채를 섞은 포트폴리오는 11.9%였다. 하락장에서는 차이가 더 뚜렷했다.
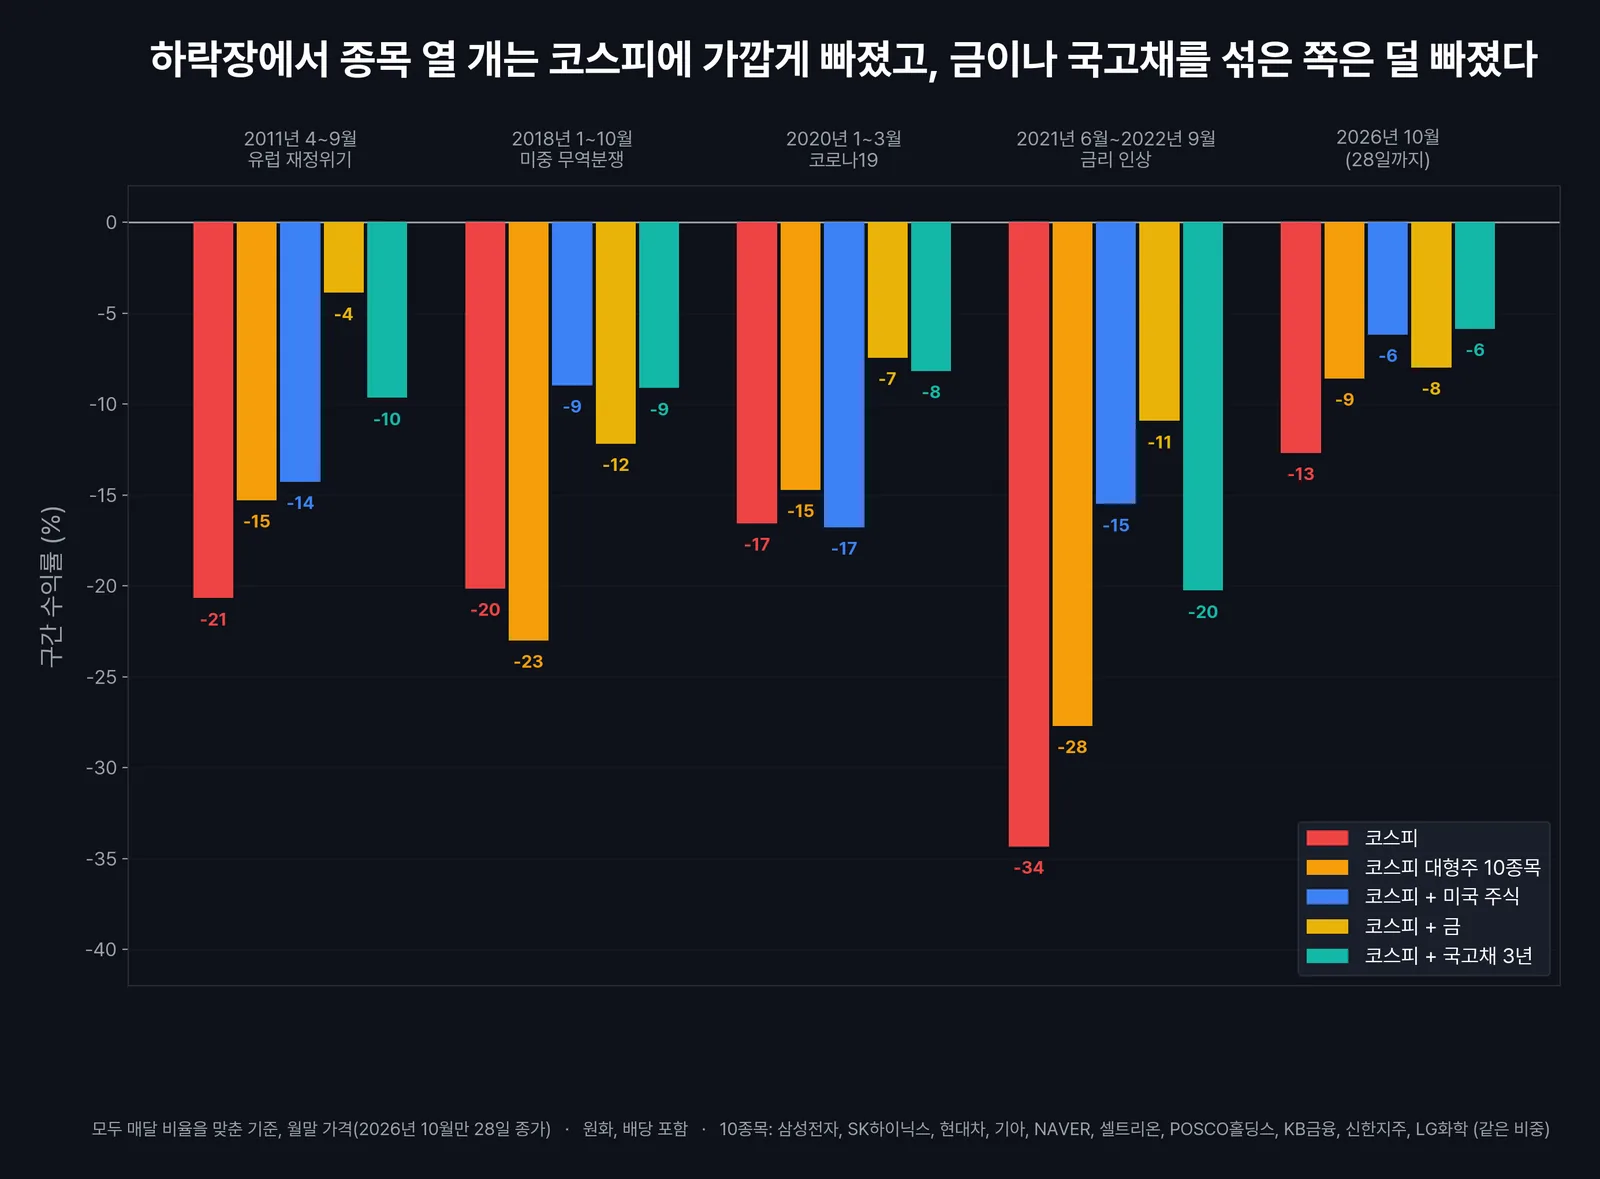
코스피가 가장 많이 빠진 20개월만 골라 평균을 내면 코스피는 한 달에 9.9%, 열 종목은 7.6% 빠졌다. 금을 섞은 쪽은 4.1%, 국고채를 섞은 쪽은 4.9% 빠졌다. 주식이 한꺼번에 무너지는 달에는 종목끼리의 상관이 높아진다. 앞의 분산투자 글에서 위기 때 평균 상관이 뛰어오르는 걸 확인했는데, 같은 현상이 리밸런싱 결과에도 그대로 찍혔다.
자산군을 섞어 리밸런싱하면 주식이 무너지는 달에 덜 빠진 자산을 팔아 싸진 주식을 산다. 종목끼리만 맞추면 다 같이 빠진 것들 사이에서 비중만 옮기게 된다.
열 종목은 평소엔 열 개였고, 하락장에선 한 묶음이었다.
이 열 종목은 2026년 지금 대형주인 회사들이다. 2009년에 누군가 이 종목들을 골랐으리라는 보장이 없고, 살아남은 회사만 골라 과거를 계산하면 수익률이 실제보다 좋게 나온다(생존 편향). 그래서 수익률 자체보다 흔들림과 하락장 결과를 봤다. 열 종목을 그대로 둔 쪽이 18.99%로 더 번 것도 표의 다른 조합과 같은 이유다. 연 31.7%를 번 SK하이닉스의 비중이 저절로 커졌다.
리밸런싱 주기, 자주 맞춘다고 낫지 않았다
얼마나 자주 맞출지도 데이터로 비교했다. 세 조합을 같은 기간으로 맞추느라 국고채 ETF 상장 뒤인 2009년 9월부터 계산해서, 앞의 숫자와 조금 다르다.
| 방법 | 코스피 + 금 | 코스피 + 미국 주식 | 코스피 + 국고채 3년 | 17년간 맞춘 횟수 |
|---|---|---|---|---|
| 매달 | 11.03% | 13.67% | 7.44% | 205번 |
| 분기마다 | 11.16% | 13.67% | 7.54% | 69번 |
| 해마다 | 10.81% | 13.92% | 7.54% | 17번 |
| 5%p 벗어날 때 | 10.83% | 13.82% | 7.43% | 13~17번 |
| 10%p 벗어날 때 | 11.11% | 13.92% | 7.23% | 3~7번 |
| 그대로 둠 | 10.08% | 13.31% | 8.14% | 0번 |
‘5%p 벗어날 때’는 달력 대신 비중을 기준으로 삼는 밴드 리밸런싱이다. 매달 비중을 확인만 하고, 한 자산이 목표 50%에서 5%p 넘게 벗어났을 때(55% 초과나 45% 미만)만 되돌린다.
리밸런싱 방법 사이의 차이는 어느 조합에서도 0.4%p를 넘지 않았고, 늘 이기는 방법도 없었다. 크게 다른 건 손댄 횟수다. 10%p 밴드는 17년 동안 3~7번만 맞추고도 매달 맞춘 것과 비슷한 결과를 냈다. 뱅가드도 2026년 1월 정리한 글에서 매달이나 분기처럼 잦지도 않고 너무 뜸하지도 않은 리밸런싱이 효율적이었으며, 시장이 크게 흔들릴 때는 해마다 맞추는 쪽이 나았다고 했다. 변동성이 클 때 거래 비용이 같이 커지기 때문이다.
표의 수익률은 세금과 수수료를 뺀 값이라 횟수의 차이가 숫자에 드러나지 않는다. 국내 상장 ETF는 팔 때 증권거래세가 없어 거래 비용 자체는 작은 편이다. 무거운 건 세금이다. 일반 계좌에서 국내 상장 해외주식 ETF나 금 ETF를 팔면 매매차익의 15.4%가 배당소득세로 원천징수된다. 오른 자산을 덜어내는 게 리밸런싱이니, 맞출 때마다 미뤄 둘 수 있던 세금을 앞당겨 내게 된다. 국내 주식형 ETF는 매매차익이 비과세라 코스피 쪽을 덜어낼 때는 이 부담이 없다.
데이터를 보고 고쳐 잡은 기준
섞을 대상은 종목이 아니라 자산군으로 고른다. 보너스의 크기만 보면 종목끼리도 충분했지만, 리밸런싱에 기대하는 건 주식이 무너질 때 팔 수 있는 무언가다. 코스피에는 금과 국고채가 그 역할을 했고, 미국 주식은 2020년처럼 같이 빠지는 때가 있었다.
수익률 차이가 큰 자산을 섞을 때는 보너스보다 비용이 클 수 있다는 걸 알고 섞는다. 주식과 단기 국채를 섞고 리밸런싱하면 덜 흔들리는 대신 덜 번다. 그건 리밸런싱이 실패한 게 아니라 고른 비율의 값이다.
맞추는 횟수는 줄이는 쪽이 낫다고 본다. 해마다 한 번 비중을 확인하고, 목표에서 크게 벗어났을 때 맞추는 정도면 데이터상 매달 맞춘 것과 결과가 비슷했다. 세금이 붙는 자산은 연금저축이나 ISA 안에서 맞추는 편이 유리하다.
가장 어려운 건 10년 가까이 지는 걸 견디는 일이다. 코스피와 미국 주식을 섞어 리밸런싱한 사람은 2024년 말까지 그대로 둔 사람보다 15.7% 적게 가지고 있었다. 그 시점에 규칙을 버렸다면 2025년의 역전도 없었다.
한계도 적어 둔다. 한국 데이터는 17년으로 짧고, 그 안에 코스피가 크게 뒤처졌다가 한꺼번에 따라잡은 한 번의 큰 흐름이 들어 있다. 다른 17년이었다면 결과가 달랐을 수 있다. 미국 데이터는 연말 값만 있어서 한 해 안의 낙폭이 작게 잡혔다. 세금과 거래 비용을 넣으면 잦은 리밸런싱의 결과는 표보다 나빠진다. 모두 지나간 데이터로 계산한 것이고, 같은 결과가 앞으로 반복된다는 보장은 없다.
자주 묻는 질문 (FAQ)
Q1. 리밸런싱 주기는 얼마가 적당한가?
A. 한국 데이터 17년에서는 매달, 분기, 해마다, 비중이 5%p나 10%p 벗어날 때 맞추는 방법 사이의 수익률 차이가 0.4%p 안쪽이었다. 결과가 비슷하면 손이 덜 가고 세금이 덜 나가는 쪽이 낫다. 해마다 한 번 비중을 확인하고 목표에서 크게 벗어났을 때만 맞추는 방식이면 충분했다.
Q2. 연금저축이나 ISA 계좌에서 리밸런싱하면 세금은 어떻게 되나?
A. 일반 계좌에서 국내 상장 해외주식 ETF나 금 ETF를 팔면 그때마다 매매차익의 15.4%를 낸다. 연금저축 계좌 안에서는 팔아도 세금이 붙지 않고, 나중에 연금으로 받을 때 연금소득세 3.3~5.5%를 낸다. 대신 연금이 아닌 방식으로 꺼내면 세액공제를 받은 납입금과 운용수익에 16.5%가 붙는다. ISA는 3년 이상 유지하면 계좌 안의 손익을 모두 합쳐 200만 원(서민형 400만 원)까지 비과세하고 넘는 부분은 9.9%로 분리과세한다. 다만 납입 한도가 연 2,000만 원이라 큰 금액을 한꺼번에 옮겨 맞추기는 어렵다(2026년 10월 기준).
Q3. 자산배분 ETF나 TDF를 사면 리밸런싱을 안 해도 되나?
A. 상품 안에서 운용사가 대신 비율을 맞춘다. 예를 들어 KODEX TRF3070은 선진국 주식 30%와 국내 채권 70%의 비중을 유지하도록 운용되고, TDF는 은퇴 시점이 다가올수록 주식 비중을 줄여 가며 맞춘다. 손이 가지 않고 상품 하나로 끝난다는 게 장점이다. 대신 섞는 자산과 비중을 내가 정할 수 없고, 금처럼 이 글에서 보너스를 크게 만든 자산이 빠져 있는 경우가 많다. 사기 전에 구성 자산과 총보수를 따로 확인해야 한다.
Q4. 적립식으로 넣고 있으면 팔지 않고도 리밸런싱할 수 있나?
A. 된다. 매달 넣는 돈을 비중이 줄어든 자산에 몰아 넣으면 팔지 않고 비율을 되돌릴 수 있고, 파는 게 아니니 세금도 생기지 않는다. 다만 포트폴리오가 커질수록 새 돈의 힘이 약해진다. 2024년 말 코스피와 미국 주식을 반반으로 시작했다면, 2026년 6월 말 비율을 새 돈만으로 되돌리는 데 잔액의 53%만큼을 미국 주식에 더 넣어야 했다. 쏠림이 클 때는 일부라도 파는 리밸런싱을 함께 써야 한다.
10월 28일 코스피는 하루에 6.6% 올라 6,012로 마감했다. 올해 들어 코스피(KODEX 200)가 58% 오르는 동안 미국 주식은 원화로 6% 올라서, 연초에 반반으로 맞춘 포트폴리오는 지금 코스피가 60%다. 연말에 이 비율 그대로라면 오래 뒤처지다 겨우 값을 한 코스피를 다시 덜어내야 한다. 표의 숫자는 그렇게 하라고 한다. 그런 포트폴리오를 들고 있다면 12월 31일에 정말 덜어낼 수 있을지, 나는 아직 자신이 없다.