채권의 작동원리 ⑤ — 채권 투자 방법, 만기까지 들고 가면 정말 손해가 없나
/ 18 min read
Table of Contents
2020년 7월에 국고채 10년물을 직접 샀다면, 2026년 9월 평가금액은 받은 이자를 합쳐 거의 본전(−0.9%)이다. 같은 달 ETF로 샀다면 5.1% 아래다. 어느 채권 투자 방법이 나았을까.
직접 산 쪽이 나아 보인다. 2030년 7월 만기가 오면 원금과 이자를 합쳐 13.6%가 확정되기도 한다. 그런데 그 6년 사이 시장 금리는 1%대에서 4%대로 올라 있었다. 만기까지 들고 가면 손해가 없다는 말이 어디까지 맞는지부터 계산했다.
채권을 담는 세 가지 길
개인이 채권을 담는 방법은 크게 셋이다. 같은 국채라도 담는 방법에 따라 금리 위험이 드러나는 방식, 중간에 빠져나오는 방법, 세금이 달라진다.
| 구분 | 채권 직접 매수 | 채권 ETF | 개인투자용 국채 |
|---|---|---|---|
| 만기 | 있음 | 대부분 없음(만기가 정해진 만기매칭형도 있다) | 3년, 5년, 10년, 20년 |
| 금리가 오르면 | 평가금액이 떨어지지만 만기에 원금 회복 | 바로 가격이 떨어지고 만기가 없다 | 만기 보유 시 영향 없음 |
| 중간에 팔기 | 장내외에서 시장 가격에 매도 | 주식처럼 언제든 매도 | 산 지 1년 뒤 중도환매만 가능, 혜택 없어짐 |
| 세금(개인) | 이자에만 15.4%, 매매차익 비과세 | 분배금과 매매차익 모두 15.4% | 5년 이상 만기 보유 시 이자 15.4% 분리과세(2억 원 한도) |
만기까지 들고 가면 손해가 없나
2020년 7월 국고채 10년 금리(월평균 1.36%)로 10년물을 샀다고 가정하고, 그 채권의 평가금액을 남은 만기에 맞는 국고채 금리로 매달 다시 계산했다. 같은 달 KIWOOM 국고채10년 ETF(옛 KOSEF 국고채10년)를 산 경우와 나란히 놓았다.
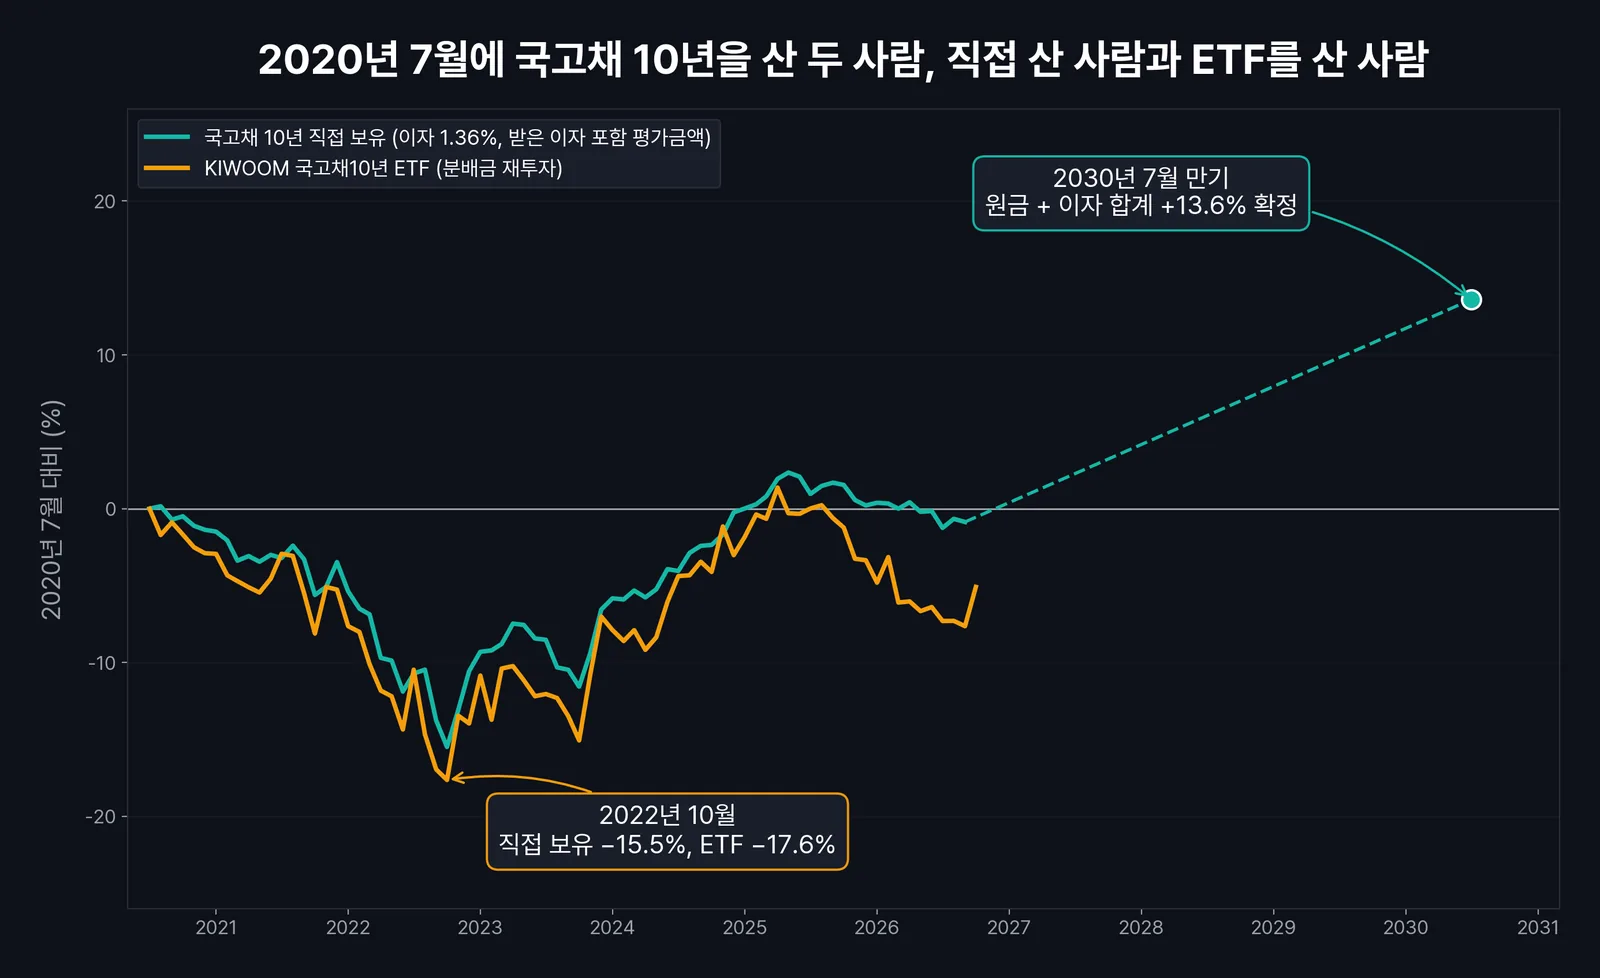
만기까지 들고 가면 원금이 돌아온다는 말은 맞다. 다만 2022년 10월의 −15.5%는 장부에만 있던 숫자가 아니었다. 그때 이 채권을 팔고 4%대 국채로 갈아탔다면 같은 돈으로 해마다 3%p 가까이 이자를 더 받을 수 있었다. 만기까지 들고 가는 사람은 그 차이를 손실로 확인하지 않을 뿐, 2030년까지 1.36%만 받는 것으로 치른다.
2026년 들어 둘의 차이가 벌어진 이유는 듀레이션이다. 직접 산 채권은 해마다 만기가 다가와 2026년에는 남은 만기가 4년 정도로 줄었고, 금리에 덜 민감해졌다. ETF는 늘 10년물을 담아 듀레이션을 그대로 유지하니, 2025년 하반기부터 다시 오른 금리를 고스란히 맞았다. ①편에서 본 대로 손실의 크기는 금리 변화와 듀레이션으로 정해진다.
펀드도 듀레이션만큼 기다리면 따라잡는다
만기가 없는 채권 펀드는 영영 회복하지 못할까. 금리가 1.5%에서 4.5%로 오른 뒤 그대로 머문다고 가정하고, 10년 국채를 만기까지 보유한 경우와 듀레이션 8짜리 채권 펀드를 비교했다.
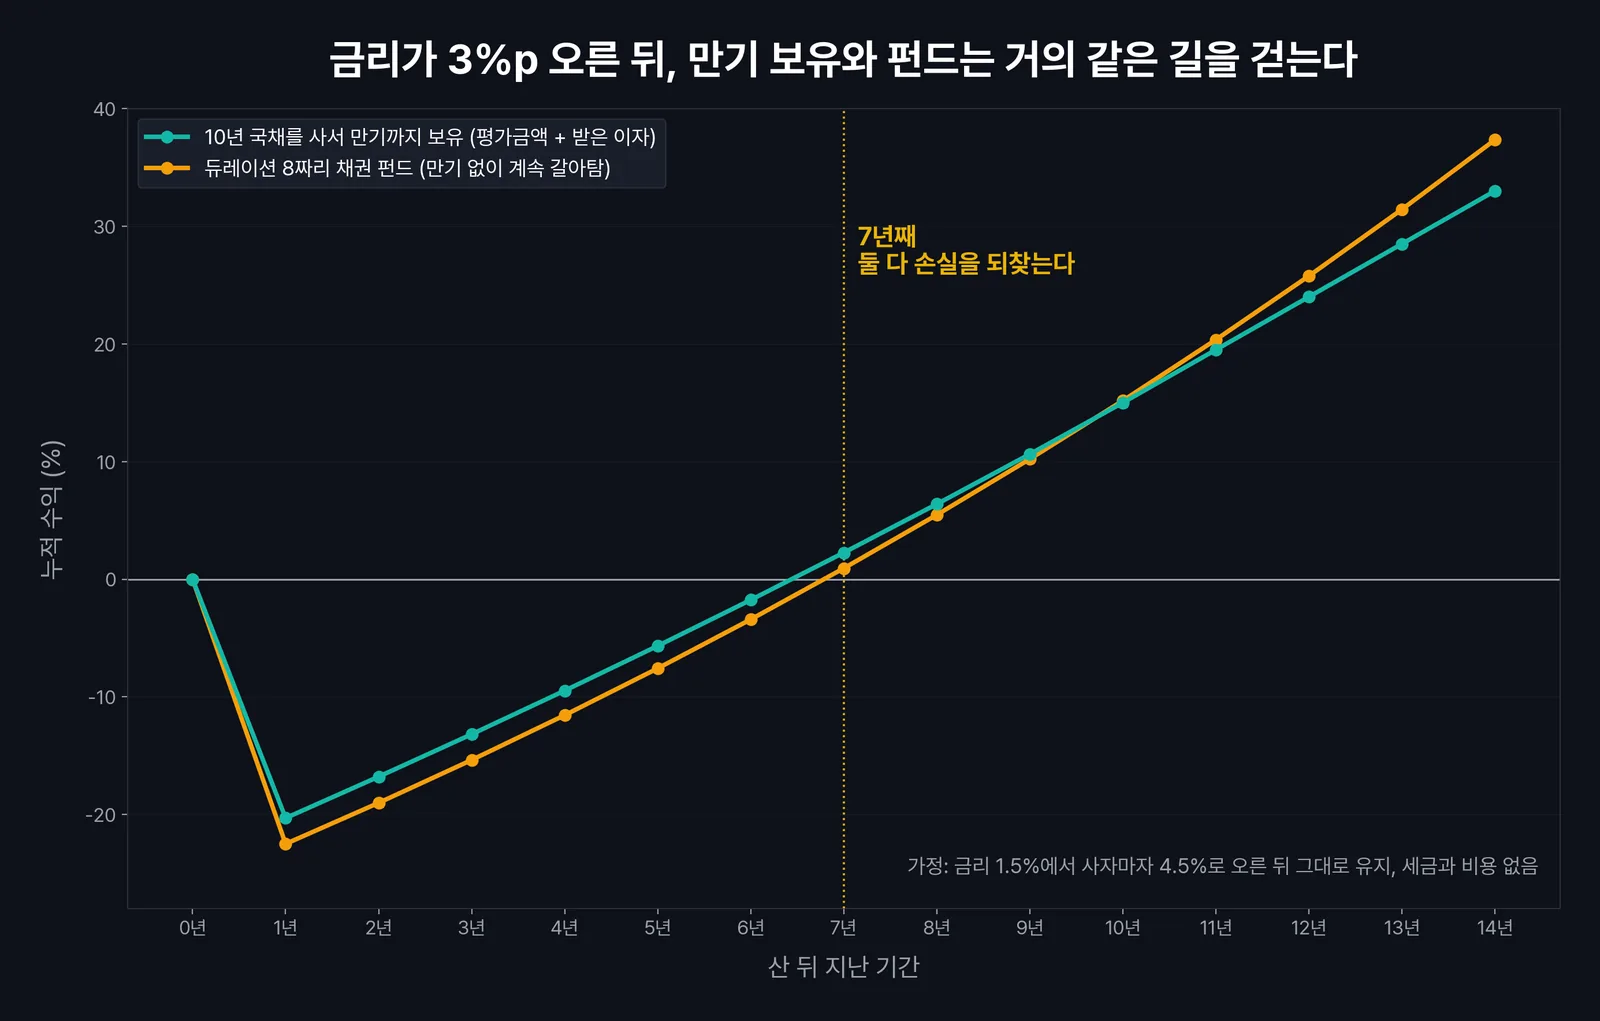
금리가 오르면 채권은 지금 손해를 보고, 그 대신 앞으로 더 높은 이자를 받는다. 펀드는 손해가 바로 가격에 찍히고, 만기 보유는 평가금액에만 찍힌다는 차이뿐 두 길의 모양은 거의 같다. 손실을 되찾는 데 걸리는 시간은 대략 듀레이션만큼이다.
그래서 둘을 가르는 건 수익률이 아니라 끝이 정해져 있느냐다. 3년 뒤 전세금이나 5년 뒤 학비처럼 쓸 날짜가 정해진 돈이라면, 그 날짜에 만기가 오는 채권을 직접 사면 그날 받을 금액이 확정된다. 쓸 날짜가 없는 돈이라면 사고팔기 쉬운 ETF가 편하고, 듀레이션만큼은 기다릴 수 있어야 한다.
세금, 같은 수익률에서 갈리는 몫
개인이 채권을 직접 사면 이자에는 15.4%(지방소득세 포함)가 붙지만 매매차익에는 세금이 없다. 이 규칙 때문에 만기 수익률이 같아도 이자가 적은 채권이 세후로 더 남는다.
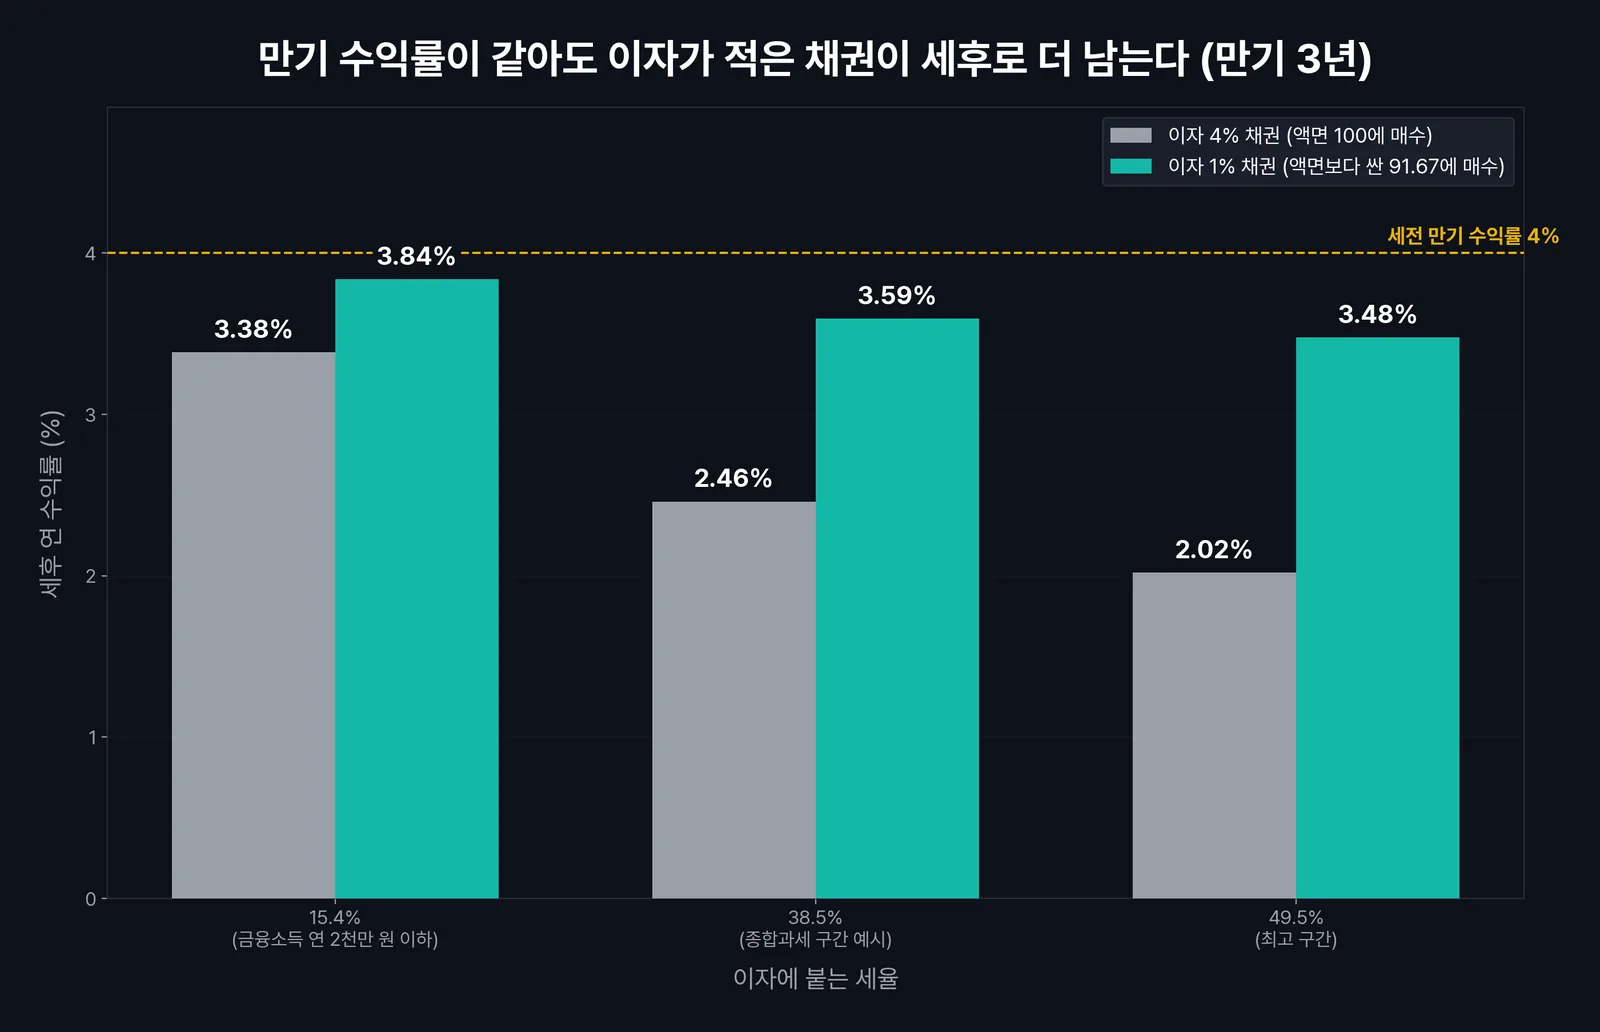
이런 채권을 저쿠폰 채권이라고 부른다. 2020년 저금리 때 발행된 국고채가 대표적이라, 2025년 초 장외 채권시장에서 개인이 가장 많이 산 채권도 2020년에 연 1.5%로 발행된 30년 만기 국고채였다고 한국경제가 전했다.
이 장점은 채권을 직접 살 때만 생긴다. 국내 상장 채권 ETF는 분배금과 매매차익 모두 배당소득으로 15.4%가 원천징수되고, 금융소득종합과세 계산에도 들어간다. 채권 ETF를 쓴다면 과세를 미루거나 줄여 주는 연금저축, IRP, ISA 계좌에 담는 편이 세금 면에서 낫다.
개인투자용 국채는 누구에게 맞나
개인투자용 국채는 정부가 개인에게만 파는 국채다. 2026년 10월 발행분을 보면 10년물은 같은 만기 국고채 낙찰금리 4.510%에 가산금리 0.28%p를 더해 연 4.790%, 20년물은 4.520%에 0.43%p를 더해 연 4.950%를 만기까지 연복리로 준다(이투데이). 만기 5년 이상을 끝까지 들고 가면 1인당 2억 원까지 이자에 15.4%만 떼고 종합과세에서 빠진다. 2026년 9월부터는 퇴직연금 계좌(DC, IRP)로도 10년물과 20년물을 살 수 있다.
대가는 유동성이다. 시장에서 사고팔 수 없고, 산 지 1년이 지나야 중도환매를 신청할 수 있으며, 그때는 가산금리와 복리, 분리과세가 모두 빠지고 표면금리의 단리 이자만 받는다. ③편에서 본 유동성 웃돈이 여기서는 가산금리라는 이름으로 붙어 있다. 정부가 개인에게 돈을 10~20년 묶어 두는 대가로 0.28~0.43%p를 더 주는 것이다. 10년물의 이 웃돈은 2026년 1월 1.0%p였다가, 청약이 몰리는 사이 10월 0.28%p까지 낮아졌다.
그래서 개인투자용 국채는 10년, 20년 동안 꺼낼 일이 없는 돈에 맞는다. 금융소득이 많아 종합과세가 걱정되는 사람에게는 분리과세가 더 큰 혜택이고, 금리가 앞으로 어떻게 움직이든 지금의 금리를 만기까지 묶어 둘 수 있다는 점도 장점이다. 반대로 몇 년 안에 쓸 수도 있는 돈이라면 중도환매 때 혜택이 사라진다는 점에서 맞지 않는다.
자주 묻는 질문 (FAQ)
Q1. 채권 투자 방법, 처음이라면 무엇부터 하나?
A. 그 돈을 언제 쓸지부터 정한다. 쓸 날짜가 정해져 있다면 그 날짜에 만기가 오는 국채나 우량 회사채를 직접 사는 방법이, 날짜가 없다면 만기가 짧은 채권 ETF부터 시작하는 방법이 무난하다. 장기채는 ①편에서 본 것처럼 금리가 1%p만 움직여도 10~20%씩 흔들리니, 듀레이션을 확인한 뒤 비중을 정한다.
Q2. 개인투자용 국채는 어디서 사나?
A. 개인투자용 국채 전용계좌는 미래에셋증권에서 만들 수 있고, 매달 정해진 청약 기간에 신청한다. 2026년 9월부터는 신한, 하나, NH농협은행과 미래에셋, 삼성, 한국투자, KB, NH투자증권의 퇴직연금 계좌(DC, IRP)에서도 10년물과 20년물을 살 수 있다. 전용계좌의 연간 매입 한도는 1인당 2억 원이고 최소 10만 원부터다. 금리와 청약 일정은 매달 미래에셋증권 안내와 재정경제부 발표로 확인한다.
Q3. 채권 ETF 추천 기준은?
A. 상품 이름보다 네 가지를 본다. 듀레이션이 내가 견딜 수 있는 크기인지, 만기가 없는 일반형인지 만기가 정해진 만기매칭형인지, 총보수와 거래량이 어떤지, 그리고 어떤 계좌에 담을지다. 만기매칭형은 만기까지 들고 가면 직접 채권을 산 것과 비슷한 결과를 내고, 일반형은 사고팔기 쉬운 대신 금리 위험을 계속 진다. 세금은 연금저축이나 ISA 계좌에 담으면 미루거나 줄일 수 있다.
Q4. 금리가 더 오를 것 같으면 채권을 사지 말아야 하나?
A. 금리가 오를지 내릴지는 맞히기 어렵고, ②편에서 본 것처럼 시장 금리는 이미 앞으로의 금리 예상을 담고 있다. 걱정된다면 만기를 1~5년으로 나눠 담아 해마다 만기가 돌아오는 채권을 그때의 금리로 다시 사는 방법이 있다. 금리가 오르면 다시 사는 채권의 이자가 높아지고, 내리면 이미 산 채권의 가격이 오른다.
그래서 채권을 고를 때 나는 금리가 어디로 갈지보다 이 돈을 언제 쓸지를 먼저 정한다. 쓸 날짜가 정해진 돈은 그 날짜에 만기가 오는 채권으로, 날짜가 없는 돈은 듀레이션만큼 기다릴 수 있는 만큼만 채권 ETF로 담는다.