채권의 작동원리 로드맵 — 금리와 가격의 시소에서 내 채권 고르기까지 (전 5편 가이드)
/ 12 min read
Table of Contents
미국 장기 국채 ETF는 3년 만에 48%, 국고채 30년 ETF는 1년 반 만에 32%를 잃었다. 떼일 걱정 없는 국채가 왜 이렇게 흔들리는지에서 시작해, 개인이 채권 투자를 어떻게 할지까지 다섯 편으로 따라갔다.
사이트에는 주식, 가상화폐, 부동산을 다룬 시리즈가 있었지만 채권은 여러 글에 한 줄씩 흩어져 있었다. 기준금리 글에 장기금리 한 줄, 양적완화 글에 듀레이션 한 줄, 경기 지표 글에 장단기 금리차가 신호로 나오는 정도였다. 이 시리즈는 그 한 줄들을 원리로 풀고, 한국은행이 공개하는 국고채와 회사채 금리로 직접 확인했다.
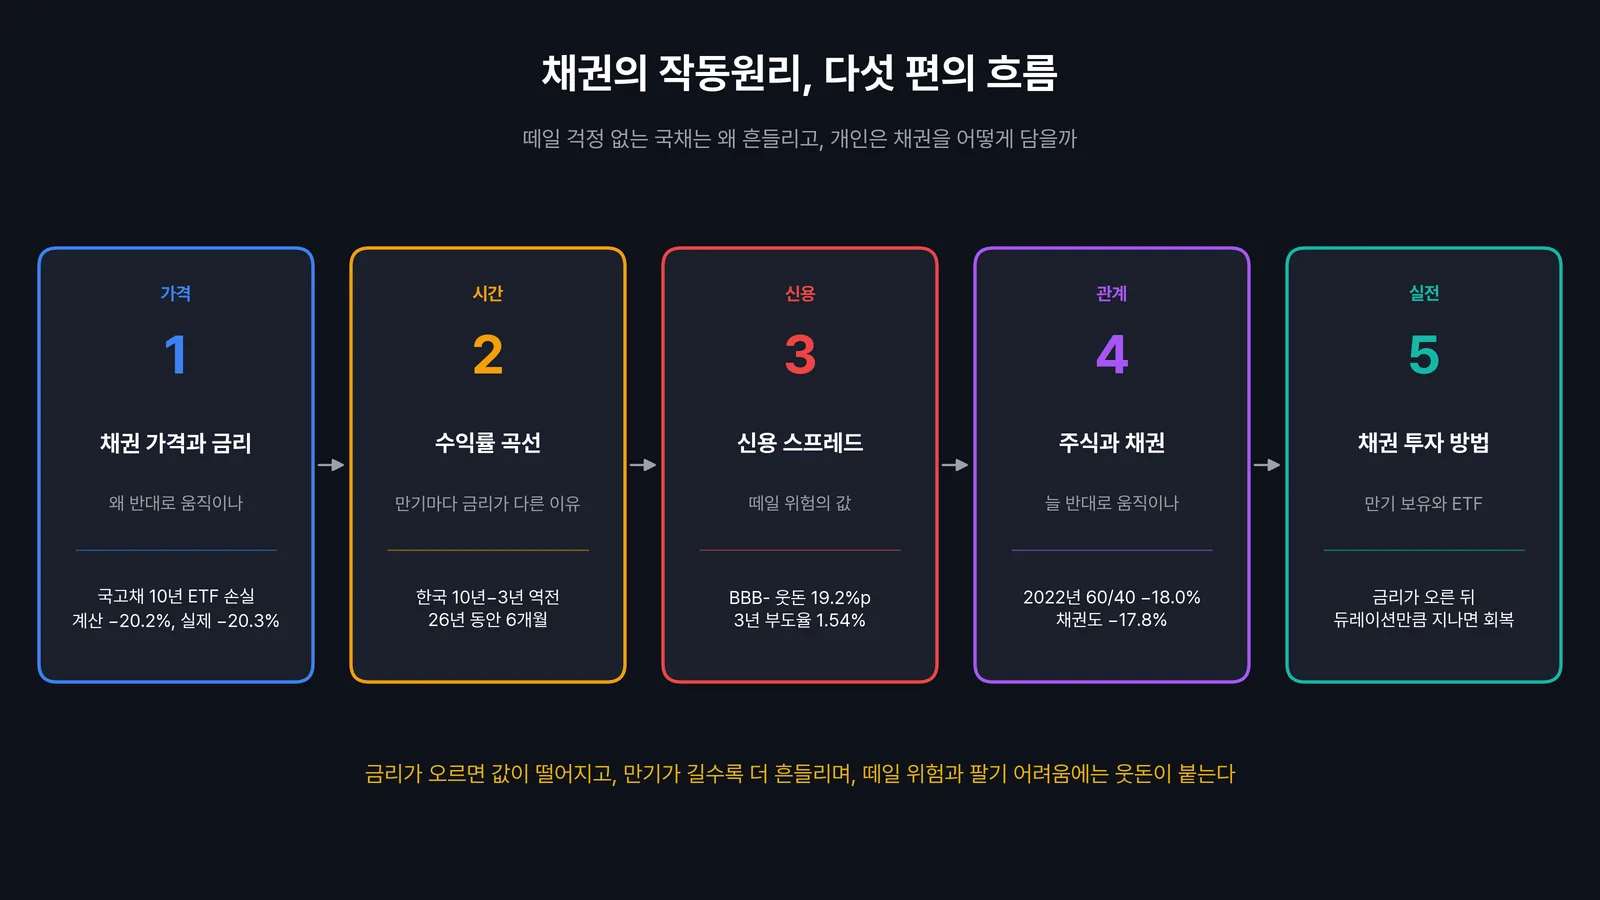
전 5편 한눈에
- ① 채권 가격과 금리, 안전자산은 왜 반토막이 났나: 채권 가격은 정해진 이자와 원금을 지금 금리로 할인한 값이라 금리와 반대로 움직이고, 만기가 길수록 더 크게 흔들린다. 국고채 금리 변화만으로 계산한 손실이 실제 ETF 손실과 거의 같았다(10년물 −20.2% 대 −20.3%).
- ② 수익률 곡선, 금리의 시간표가 예고하는 것: 장기금리는 앞으로 예상되는 단기금리의 평균에 기간 프리미엄을 얹은 값이다. 미국에서는 곡선이 뒤집히면 대개 침체가 왔지만, 한국에서는 26년 동안 역전이 6개월뿐이었다.
- ③ 신용 스프레드, 떼일 위험에 붙는 값: BBB- 회사채는 3년 동안 국채보다 19.2%p를 더 받았는데, BBB급의 3년 부도율은 1.54%였다. 웃돈의 상당 부분은 경기가 나쁠 때 손실이 몰리는 위험과 팔기 어려운 위험의 값이고, 레고랜드 사태가 그 모습을 보여줬다.
- ④ 주식과 채권, 반대로 움직인다는 믿음의 유효기간: 미국 주식과 채권이 반대로 움직인 건 1998~2021년이 두드러졌다. 물가가 뛰면 둘은 함께 떨어지고, 한국 국고채는 코스피 급락을 거의 받쳐 주지 못했다.
- ⑤ 채권 투자 방법, 만기까지 들고 가면 정말 손해가 없나: 금리가 오른 뒤 만기 보유와 채권 펀드는 거의 같은 길을 걷고, 대략 듀레이션만큼 지나면 손실을 되찾는다. 저쿠폰 채권의 세금 차이와 개인투자용 국채의 조건까지 정리했다.
어떤 순서로 읽을까
①부터 순서대로 읽는 게 기본이다. 듀레이션이 ②, ④, ⑤편에서 계속 쓰이기 때문이다.
목적이 분명하다면 바로 들어가도 된다. 이미 채권 ETF를 들고 있다면 ①편에서 금리가 1%p 오를 때 얼마나 떨어질지부터 계산해 본다. 개인투자용 국채나 저쿠폰 국채를 고민 중이라면 ⑤편이 가장 직접적이다. 주식과 채권을 섞은 포트폴리오를 쓰고 있다면 ④편을 먼저 읽는다.
다른 시리즈와 이어지는 자리
| 이 시리즈에서 | 함께 읽으면 좋은 글 |
|---|---|
| ①② 금리는 어디서 출발하나 | 돈의 작동원리 ③ 기준금리 |
| ① 중앙은행이 채권을 사고팔 때 | 돈의 작동원리 ⑥ 양적완화와 긴축 |
| ① 해외 채권과 환헤지 | 환노출과 환헤지 |
| ② 장단기 금리차를 신호로 쓰는 법 | 경기의 작동원리 ④ 경기 지표 |
| ③ 기간과 신용에 붙는 웃돈 98년 | 시장의 작동원리 ① 리스크 프리미엄 |
| ④ 물가가 금리를 끌어올리는 길 | 돈의 작동원리 ④ 인플레이션 |
| ④ 국면마다 버틴 자산 | 경기의 작동원리 ⑤ 자산배분 |
| ⑤ 대출자 쪽에서 본 금리와 물가 | 빚은 인플레이션에 녹는다, 단 고정금리만 |
원전과 자료
각 편의 숫자는 공개 자료로 누구나 다시 계산할 수 있다.
다섯 편을 쓰고 나서
설계할 때 예상한 결론 가운데 두 개가 데이터와 달랐다.
②편을 쓰기 전에는 한국에서도 장단기 금리 역전이 침체를 잘 맞혔을 거라고 봤다. 실제로는 26년 동안 역전이 6개월뿐이었고, 경기 정점과 거의 동시에 나와서 미리 알려주는 기간이 짧았다. 대신 역전이 원래 예상하는 것, 앞으로 금리가 내려간다는 예상은 한국에서도 미국에서도 맞았다.
⑤편은 “만기 보유와 채권 ETF는 다른 위험을 진다”는 결론을 생각하고 시작했다. 계산해 보니 금리가 오른 뒤 두 길은 거의 같았고, 다른 건 손실이 보이는 방식과 끝이 정해져 있느냐였다. 만기까지 들고 가면 손해가 없다는 말이 실제로 약속하는 건, 손실이 장부에 찍히지 않는다는 것까지였다.
그래서 지금 쥐고 있는 판단은 이렇다. 채권의 위험은 떼일 위험보다 금리 위험이 더 크고, 그 크기는 듀레이션으로 미리 가늠할 수 있다. 금리를 맞히려 하기보다 그 돈을 언제 쓸지에 맞춰 만기와 듀레이션을 고르는 편이 결과가 덜 흔들린다.
자주 묻는 질문 (FAQ)
Q1. 채권 투자 기초, 무엇부터 알아야 하나?
A. 세 가지다. 금리가 오르면 이미 가진 채권의 값이 떨어진다는 것, 그 크기는 만기가 길수록, 정확히는 듀레이션이 클수록 크다는 것, 회사채는 국채보다 이자를 더 주는 대신 떼일 위험과 팔기 어려운 위험을 함께 진다는 것이다. ①편과 ③편에 이 내용이 모여 있다.
Q2. 채권 ETF는 어떻게 고르나?
A. 듀레이션을 먼저 본다. 듀레이션이 8이면 금리가 1%p 오를 때 대략 8% 떨어진다고 읽으면 된다. 단기채 ETF는 덜 흔들리는 대신 기대수익도 낮고, 장기채 ETF는 금리가 내릴 때 크게 오르지만 오를 때는 주식만큼 떨어질 수 있다. 그다음 만기가 정해진 만기매칭형인지, 총보수와 거래량은 어떤지, 해외 채권이면 환헤지를 하는지 확인한다. 세금은 연금저축이나 ISA 계좌에 담으면 미루거나 줄일 수 있다.
Q3. 금리가 높은 지금 채권을 사도 되나?
A. 이 시리즈는 매수 시점을 권하지 않는다. 다만 2026년 9월 국고채 10년 금리는 4.45%로 2020년 7월의 1.36%보다 3%p 넘게 높다. 금리가 높을 때 사면 앞으로 받을 이자가 많고, 금리가 더 오르면 그만큼 가격이 떨어진다. 그 돈을 언제 쓸지와 듀레이션만큼의 기간을 견딜 수 있는지를 먼저 정하면, 금리 전망이 틀려도 결과가 크게 흔들리지 않는다.
지금 채권이나 채권 ETF를 들고 있다면 운용사 공시에서 듀레이션부터 찾아 적어 두자. 금리가 1%p 오를 때 그 숫자만큼 퍼센트가 빠진다고 보면, 다섯 편에서 다룬 위험의 대부분이 그 한 줄 안에 들어 있다.