채권의 작동원리 ① — 채권 가격과 금리, 안전자산은 왜 반토막이 났나
/ 19 min read
Table of Contents
미국 장기 국채 ETF인 TLT는 2020년 8월부터 2023년 10월까지 48.4% 떨어졌다. 그사이 미국 정부는 이자를 한 번도 거르지 않았다. 떼일 걱정이 없는 채권 가격이 반토막 난 건 금리 때문이다.
한국 투자자에게도 먼 일이 아니었다. 환율 영향을 지운 KODEX 미국채울트라30년선물(H)은 2020년 3월 고점에서 계속 내려와 2026년 10월 1일 53.9% 아래에서 가장 낮은 값을 찍었다. 국고채 30년물을 담은 KODEX 국고채30년액티브도 2025년 4월부터 2026년 8월까지 32.2%를 잃었다. 2026년 여름 코스피가 한 달 만에 38.6% 빠졌던 것과 비교하면, 깊이는 비슷하거나 더 깊고 기간은 훨씬 길었다.
채권은 정해진 돈이 정해진 날 들어오는 약속이다
채권을 사면 두 가지를 받는다. 해마다 정해진 이자와, 만기에 돌려받는 원금이다. 액면 1만 원에 이자 3%, 만기 10년인 국채라면 10년 동안 해마다 300원을 받고 마지막 해에 1만 원을 돌려받는다. 이 금액은 발행하는 날 정해지고, 그 뒤로 시장 금리가 어떻게 바뀌어도 달라지지 않는다.
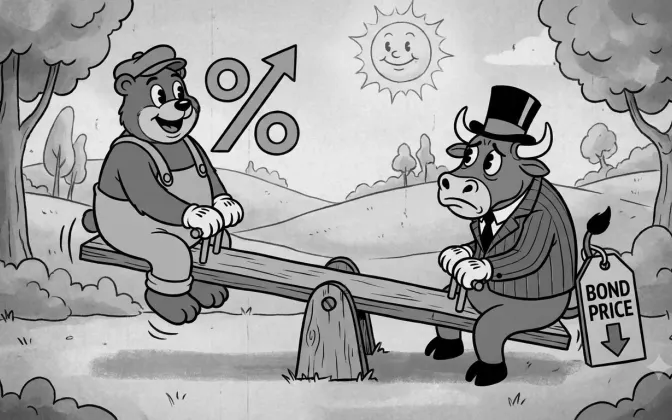
그런데 1년 뒤 시장 금리가 5%로 올라 새로 나오는 국채가 해마다 500원을 준다고 하자. 300원짜리 채권을 1만 원에 사려는 사람은 없다. 가격이 내려가야 팔리는데, 얼마까지 내려가느냐는 정해진 현금흐름을 새 금리로 할인해서 정한다.
채권 가격 = 이자 ÷ (1+금리)¹ + 이자 ÷ (1+금리)² + … + (이자 + 원금) ÷ (1+금리)ⁿ
위 예의 10년 국채는 시장 금리가 5%가 되면 8,456원이 된다. 이 가격에 사면 해마다 받는 300원과 만기의 1만 원을 합친 수익률이 정확히 5%가 된다. 새 채권과 헌 채권의 수익률이 같아지는 지점까지 헌 채권의 가격이 내려간 것이다.
시장 금리가 어디서 출발하는지는 돈의 작동원리 ③ 기준금리에서 다뤘다. 이 시리즈는 그 금리가 움직일 때 이미 발행된 채권에 무슨 일이 생기는지부터 본다.
듀레이션, 금리 1%p에 가격이 움직이는 크기
같은 금리 변화에도 만기에 따라 가격이 움직이는 폭은 크게 다르다. 이자 3%짜리 채권에서 시장 금리가 3%에서 5%로 오르면, 만기 3년짜리는 5.4%, 10년짜리는 15.4%, 30년짜리는 30.7% 떨어진다.
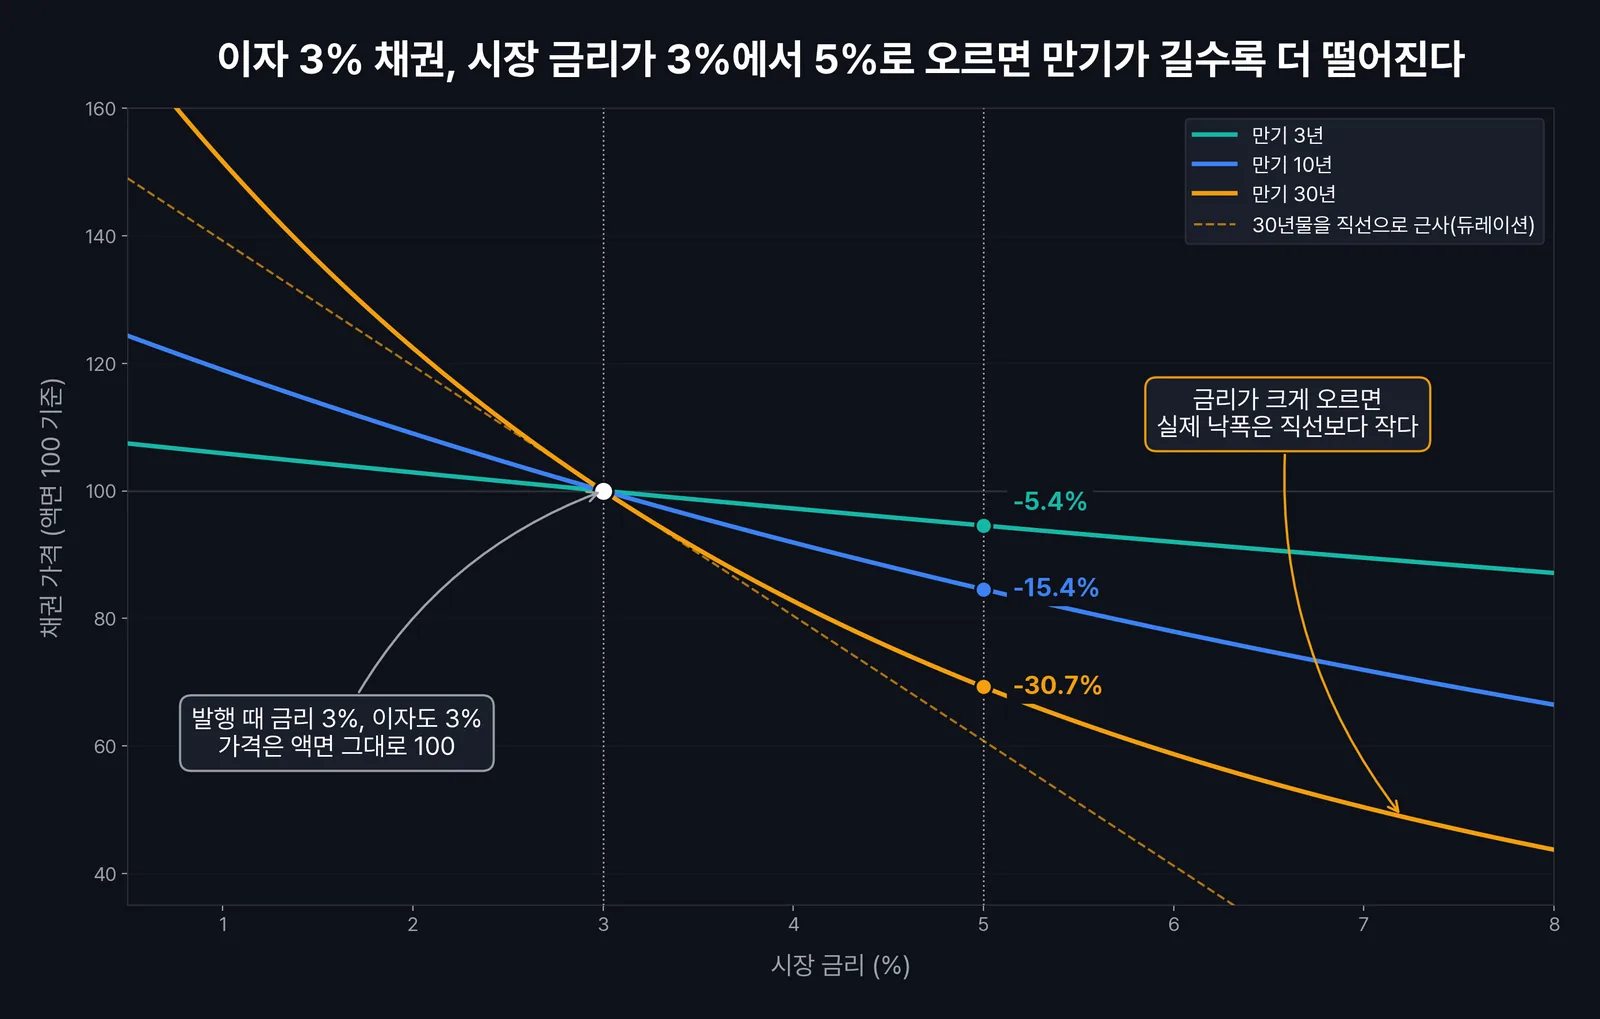
만기별 차이를 숫자 하나로 줄인 것이 듀레이션이다. 앞으로 받을 돈들이 평균적으로 몇 년 뒤에 들어오는지를 금액으로 가중해 평균 낸 값인데, 실제로는 금리 1%p가 움직일 때 가격이 대략 몇 % 움직이는지로 읽는다. 이자 3% 채권이라면 3년물의 듀레이션은 2.8, 10년물은 8.5, 30년물은 19.6이다. 30년물을 들고 있으면 금리가 1%p 오를 때 20% 가까이 잃을 수 있다는 계산이 나온다.
듀레이션은 직선으로 그은 근사라서 금리가 크게 움직이면 실제와 어긋난다. 채권 가격은 금리에 대해 아래로 볼록한 곡선을 그리기 때문에, 금리가 오를 때는 직선보다 덜 떨어지고 내릴 때는 직선보다 더 오른다. 30년물로 보면 금리가 3%에서 4%로 오를 때 17.3% 떨어지지만, 2%로 내릴 때는 22.4% 오른다. 같은 1%p인데 오르는 쪽이 더 크다. 이 휘어짐을 볼록성이라고 부른다.
2020년부터 실제로 일어난 일
2020년 코로나 위기 때 각국 중앙은행은 금리를 거의 0까지 내렸다. 미국 10년 국채 금리는 2020년 3월 0.50%, 30년물은 0.94%까지 내려갔다. 한국 국고채 10년물도 그해 7월 월평균 1.36%였다. 그 뒤 물가가 뛰면서 금리가 가파르게 올랐다. 미국 10년물은 2023년 10월 5%에 닿았고, 2026년 10월 2일 현재 5.28%, 30년물은 5.63%다.
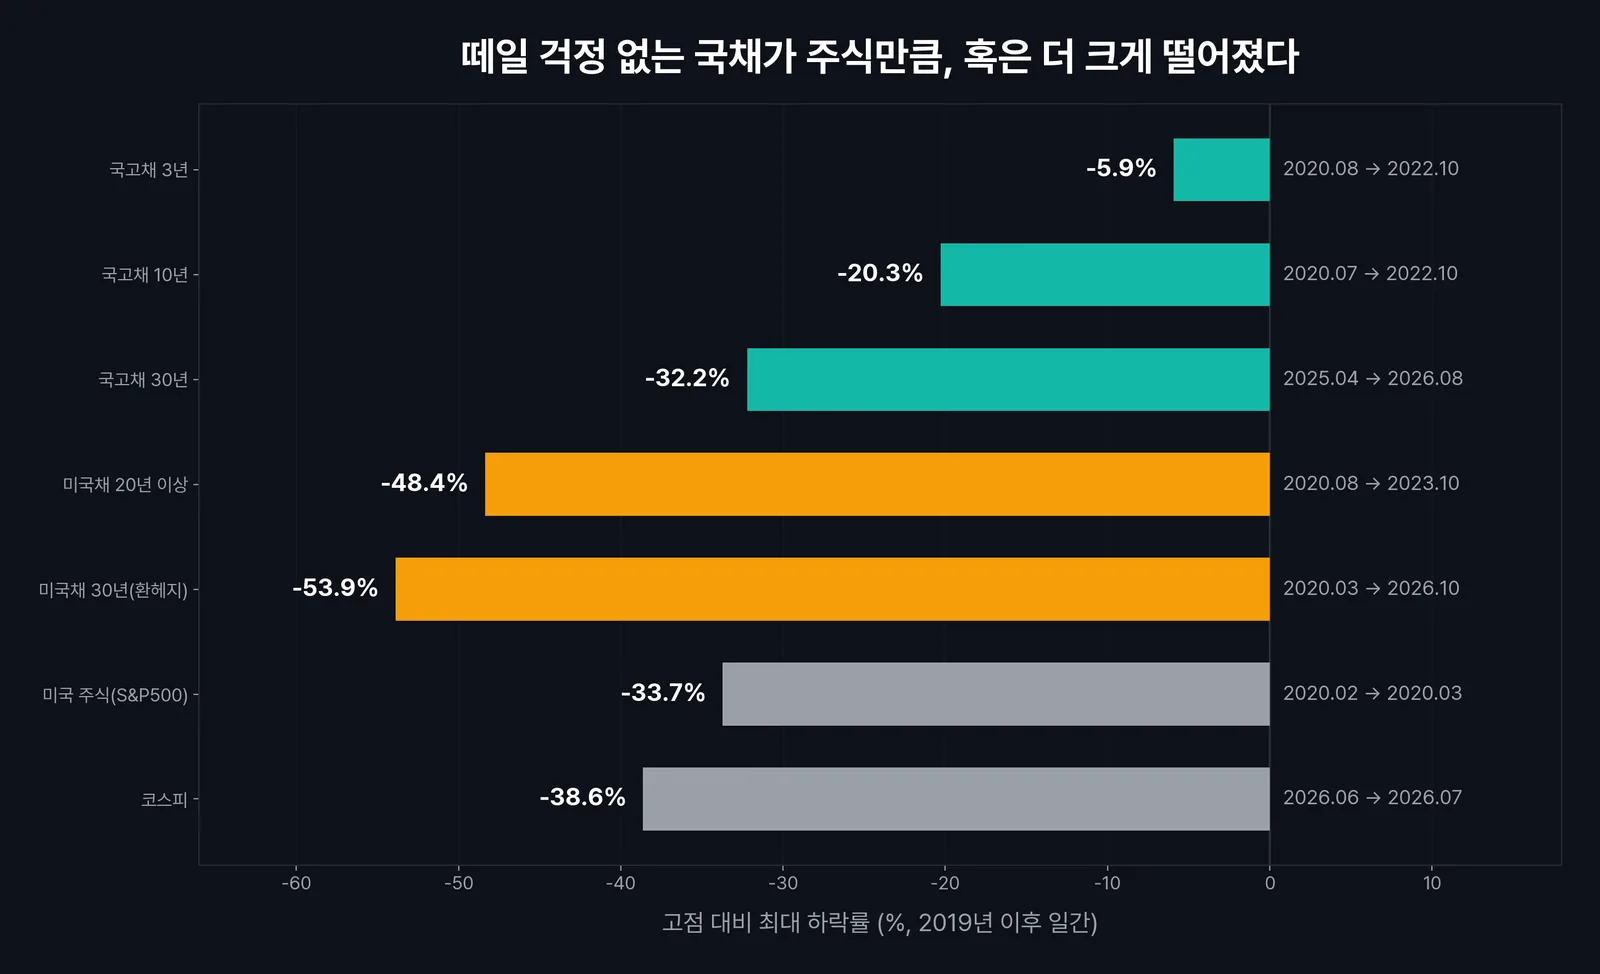
떨어진 순서가 만기 순서와 그대로 겹친다. 미국 장기채 ETF가 국내 장기채보다 더 크게 빠진 건 금리가 0%대에서 5%대까지, 한국보다 훨씬 낮은 곳에서 높은 곳으로 움직였기 때문이다. 환헤지 상품에는 한국과 미국의 금리 차이만큼 헤지 비용도 붙는다.
정말 금리만으로 이 손실이 설명되는지 국내 ETF로 확인해 봤다. 그 만기의 국채 하나를 고점이던 달의 금리로 샀다가 저점이던 달의 금리로 다시 값을 매기고, 그사이 받았을 이자를 더하는 단순한 계산이다.
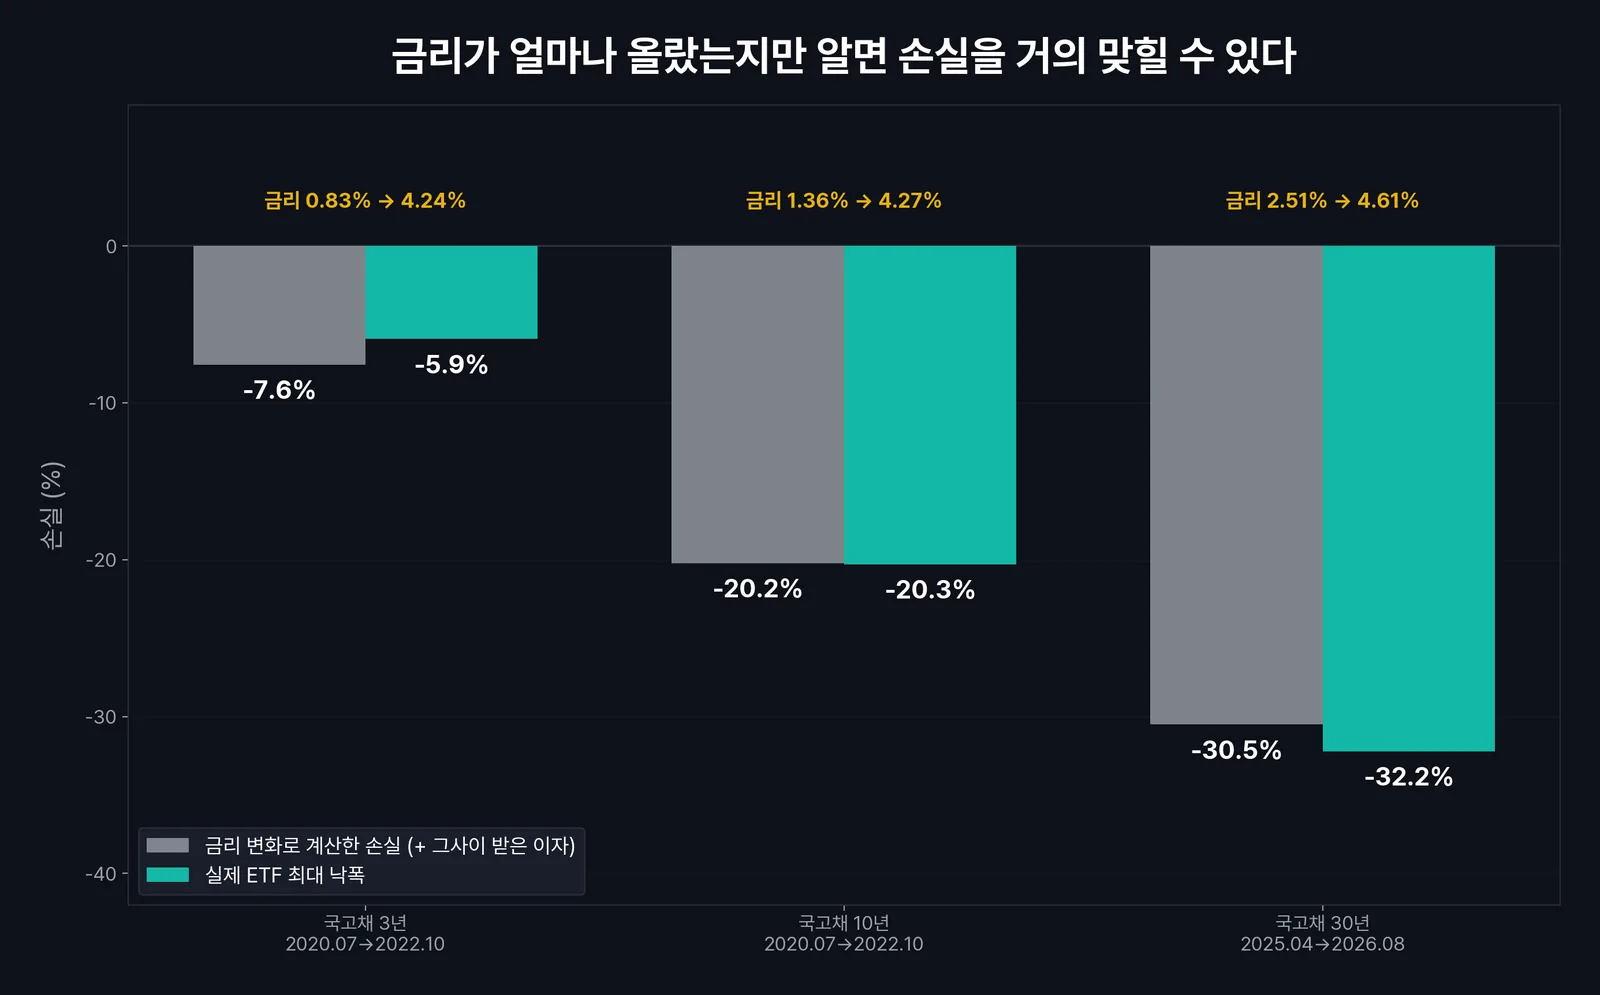
10년물은 0.1%p, 30년물은 1.7%p 차이로 맞았다. 장기채 ETF의 손실은 운이나 공포가 아니라, 금리가 얼마나 올랐는지와 만기가 얼마나 긴지로 거의 다 계산된다. 계산에 쓴 국고채 금리는 한국은행 ECOS에서 누구나 받을 수 있다.
국채는 안전자산인가
채권의 위험은 두 가지로 나뉜다. 발행한 쪽이 돈을 못 갚을 위험과, 금리가 움직여 가격이 흔들릴 위험이다. 국채는 앞의 위험이 거의 없지만 뒤의 위험은 만기만큼 그대로 진다. 미국 증권거래위원회도 투자자 안내에서 금리가 오르면 이미 발행된 채권의 값이 떨어진다는 점을 채권의 대표 위험으로 꼽는다.
그래서 국채가 안전하냐는 질문에는 만기를 붙여야 답이 된다. 만기 3개월이나 1년짜리 국채는 금리가 움직여도 가격이 거의 흔들리지 않으니 현금에 가까운 안전자산이다. 30년짜리 국채는 떼일 걱정이 없을 뿐, 가격으로 보면 금리에 크게 거는 자산이다. 시장의 작동원리 ①에서 미국 장기국채가 단기국채보다 98년 동안 연 1.16%p를 더 준 것도 이 흔들림을 견딘 값이다.
떨어진 가격에는 다른 면도 있다. 가격이 내려간 만큼 지금 사는 사람의 수익률은 올라간다. 2020년에 0.94%이던 미국 30년 국채 금리는 지금 5.63%다. 같은 국채를 지금 사서 만기까지 들고 가면 그때보다 해마다 4.7%p를 더 받는다. 만기까지 들고 가는 것과 만기가 없는 채권 ETF를 들고 가는 것이 어떻게 다른지는 ⑤편에서 따로 다룬다.
채권 ETF를 고를 때 먼저 볼 숫자
채권 ETF의 이름에는 대개 만기가 들어 있지만, 실제로 금리에 얼마나 민감한지는 운용사가 공시하는 듀레이션으로 확인한다. 듀레이션이 8이면 금리가 1%p 오를 때 대략 8% 떨어지고, 1%p 내릴 때 대략 8% 오른다고 읽으면 된다.
- 듀레이션을 내가 견딜 수 있는 손실로 바꿔 본다. 금리가 2%p 오르는 일은 2022년에 실제로 있었다. 듀레이션 20짜리 상품이라면 40% 가까운 손실을 견딜 수 있는지부터 묻는다.
- 현물인지 선물인지 본다. 선물로 만든 ETF는 만기마다 계약을 갈아타는 비용이 생긴다.
- 해외 채권이면 환헤지 여부를 본다. 환헤지를 하면 환율 변동은 지워지지만 두 나라의 금리 차이만큼 비용이 든다. 환율이 언제 완충 역할을 하는지는 환노출과 환헤지에서 따로 계산했다.
자주 묻는 질문 (FAQ)
Q1. 채권 가격과 금리는 왜 반대로 움직이나?
A. 이미 발행된 채권의 이자는 바뀌지 않기 때문이다. 시장 금리가 오르면 새 채권이 더 많은 이자를 주니, 헌 채권은 가격을 낮춰야 새 채권과 같은 수익률이 된다. 금리가 내리면 반대로 헌 채권의 이자가 상대적으로 좋아져 가격이 오른다.
Q2. 채권 ETF는 어떻게 고르나?
A. 먼저 듀레이션으로 금리 위험의 크기를 정한다. 단기채 ETF는 금리가 올라도 손실이 작아 예금 대신 쓰기 좋은 대신 기대수익도 낮고, 장기채 ETF는 금리가 내릴 때 크게 오르지만 오를 때는 주식만큼 떨어질 수 있다. 그다음 총보수와 거래량, 현물인지 선물인지, 해외 채권이면 환헤지 여부를 확인한다. 같은 만기라도 상품마다 담은 채권과 비용이 달라 성과가 갈린다.
Q3. 금리가 내리면 장기채로 얼마나 벌 수 있나?
A. 지금 미국 30년 국채(금리 5.63%)라면 금리가 1%p 내릴 때 16% 정도 오르고, 1%p 오를 때 13% 정도 떨어진다. 볼록성 덕분에 오르는 폭이 조금 더 크다. 다만 금리가 언제 내릴지는 아무도 장담하지 못한다. 국고채 30년 ETF는 금리 인하 기대가 컸던 2025년 4월이 고점이었고, 그 뒤 1년 반 동안 32%를 잃었다.
Q4. 만기까지 들고 있으면 손실이 없지 않나?
A. 개별 채권을 사서 만기까지 들고 있으면 발행한 쪽이 망하지 않는 한 약속된 원금과 이자를 받는다. 중간의 가격 하락은 그 사이 더 높은 금리를 받을 기회를 놓친 값으로 남는다. 채권 ETF는 만기가 없이 계속 채권을 갈아타기 때문에 같은 방식으로 원금이 돌아오지 않는다. 이 차이는 ⑤편에서 계산한다.
2026년 10월 2일 미국 30년 국채 금리는 5.63%로, 2020년 3월의 0.94%보다 4.7%p 높다. 지금 장기채를 사는 사람은 그때보다 훨씬 많은 이자를 받는 대신, 금리가 1%p 움직일 때마다 13~16%씩 오르내리는 가격도 함께 산다.