채권의 작동원리 ④ — 주식과 채권, 반대로 움직인다는 믿음의 유효기간
/ 15 min read
Table of Contents
2022년 미국 주식(S&P500)은 18.0%, 미국 10년 국채는 17.8% 떨어졌다. 주식 60%와 채권 40%를 섞는 60/40 포트폴리오는 18.0%를 잃었다. 주식과 채권의 상관관계가 반대라고 믿고 짠 포트폴리오였다.
1928년 이후 60/40이 그보다 크게 잃은 해는 1931년과 1937년 두 번뿐이었고, 그 두 해에도 채권은 거의 제자리였다. 주식과 채권이 같은 해에 함께 두 자릿수로 떨어진 건 98년 동안 2022년이 처음이다.
주식과 채권이 반대로 움직인 건 24년이었다
다모다란 교수의 미국 연간 수익률로 주식과 10년 국채가 직전 10년 동안 얼마나 같은 방향으로 움직였는지를 1937년부터 그렸다.
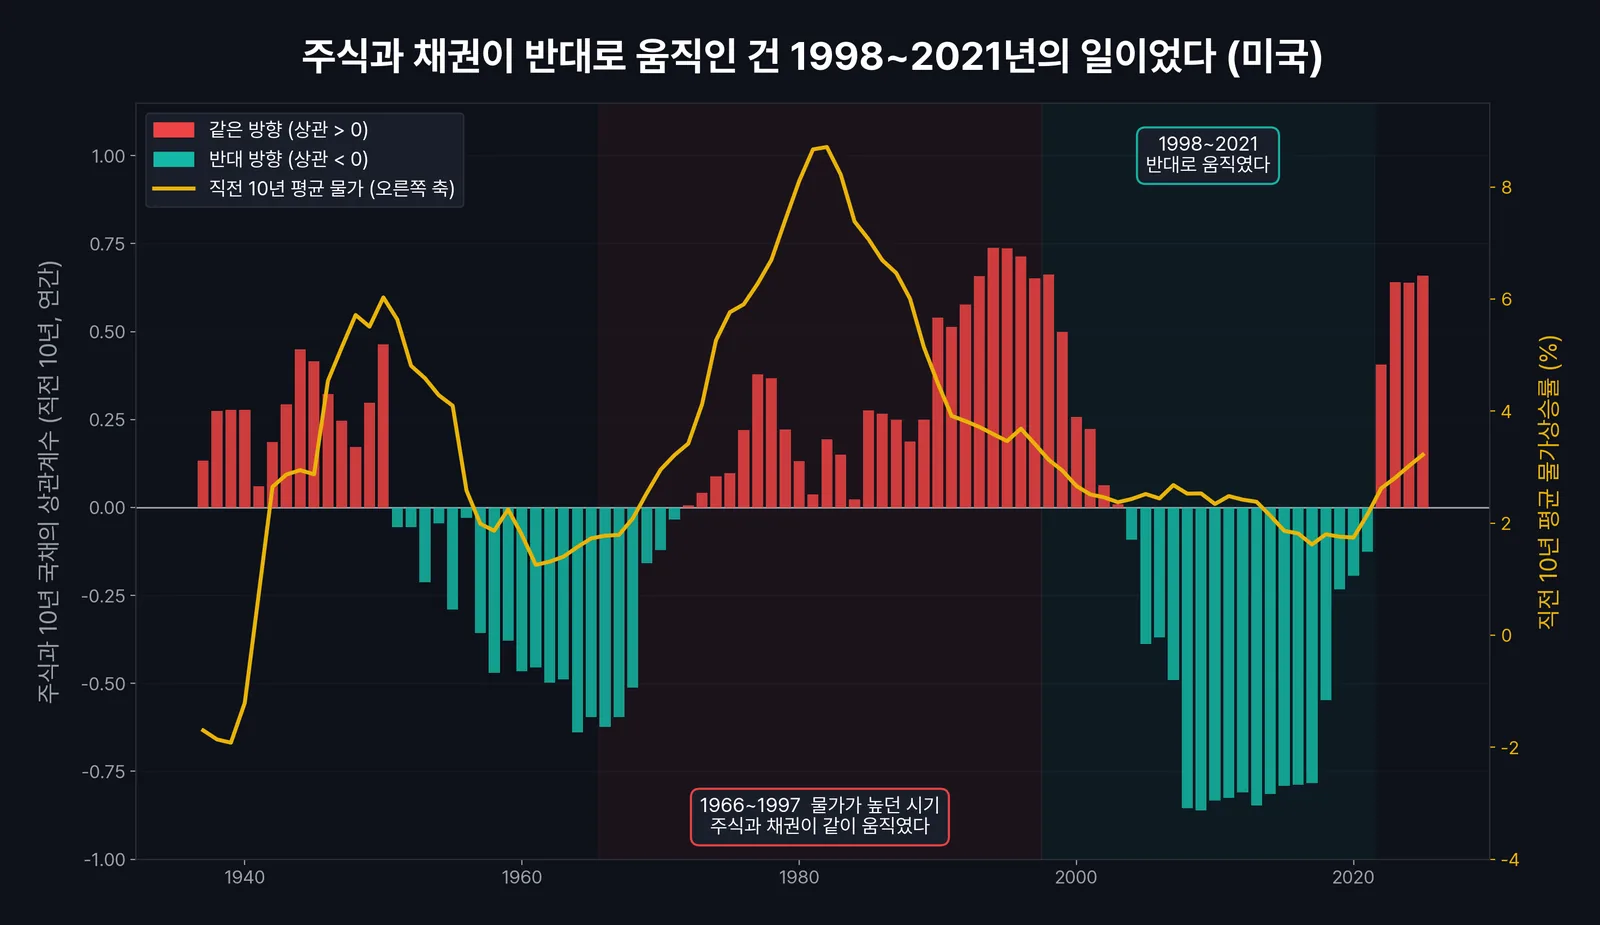
지금 투자하는 사람 대부분은 1998~2021년을 기준으로 채권을 배웠다. 그 24년 동안 미국 주식이 떨어진 해에 10년 국채는 평균 11.5% 올랐다. 2008년에는 주식이 36.6% 떨어지는 동안 국채가 20.1% 올랐다. 채권이 주식의 반대편에 서 준다는 믿음은 이 시기에 굳었다. 그런데 98년 전체로 보면 반대로 움직인 시기는 일부였다.
무엇이 방향을 정하나
주식과 채권은 같은 할인율을 나눠 쓴다. 이 점에서 방향이 갈린다.
주식 가격 ≈ 앞으로의 이익 ÷ 할인율 · 채권 가격 = 정해진 이자와 원금 ÷ 할인율
그래서 시장이 더 두려워하는 게 무엇이냐에 따라 상관의 부호가 바뀐다. 성장이 꺾일까 봐 두려운 시기에는 둘이 반대로 움직이고, 물가가 뛸까 봐 두려운 시기에는 같이 움직인다. 물가가 어떻게 금리를 끌어올리는지는 돈의 작동원리 ④ 인플레이션에서 다뤘다.
다만 물가 하나로 다 설명되지는 않는다. 차트 #1에서 10년 이동 상관과 10년 평균 물가의 상관은 0.34로, 방향은 맞지만 느슨하다. 물가가 마이너스였던 1930년대 말에도 상관은 플러스였다. 2022~2025년의 +0.88은 4년 치라서 아직 새 시대의 숫자로 단정하기 이르다.
60/40이 가장 나빴던 해들
60/40 포트폴리오가 가장 크게 잃은 여덟 해를 주식과 채권으로 나눠 보면 채권이 맡아 온 역할이 드러난다.
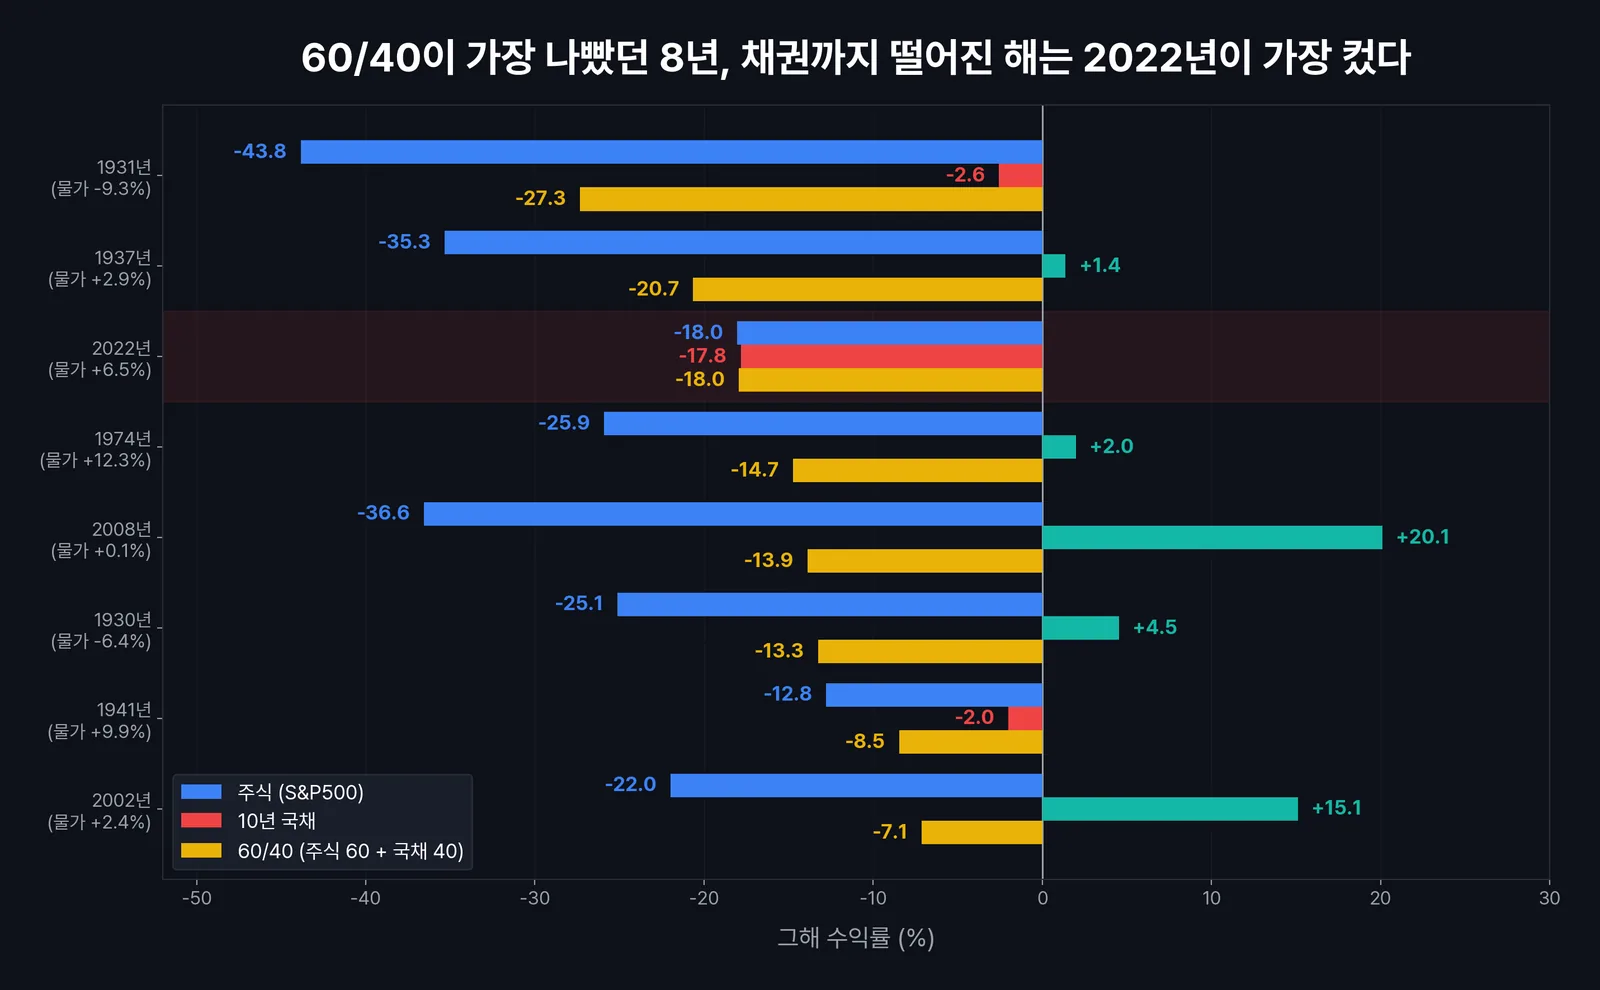
2022년 60/40이 잃은 18.0% 가운데 7.1%p, 40% 가까이가 채권에서 나왔다. 같은 해 물가는 6.5%였다. 채권이 주식을 받쳐 주던 해들은 물가가 낮았고, 채권까지 무너진 해는 물가가 높았다.
한국에서 국고채는 보험이었나
미국의 이야기가 한국에도 그대로 통하는지 확인했다. 2001년부터 코스피가 가장 크게 떨어진 20개월을 골라, 같은 달 국고채 10년의 수익률을 봤다. 국고채 수익률은 한국은행 ECOS의 월평균 금리로 계산한 근사치다.
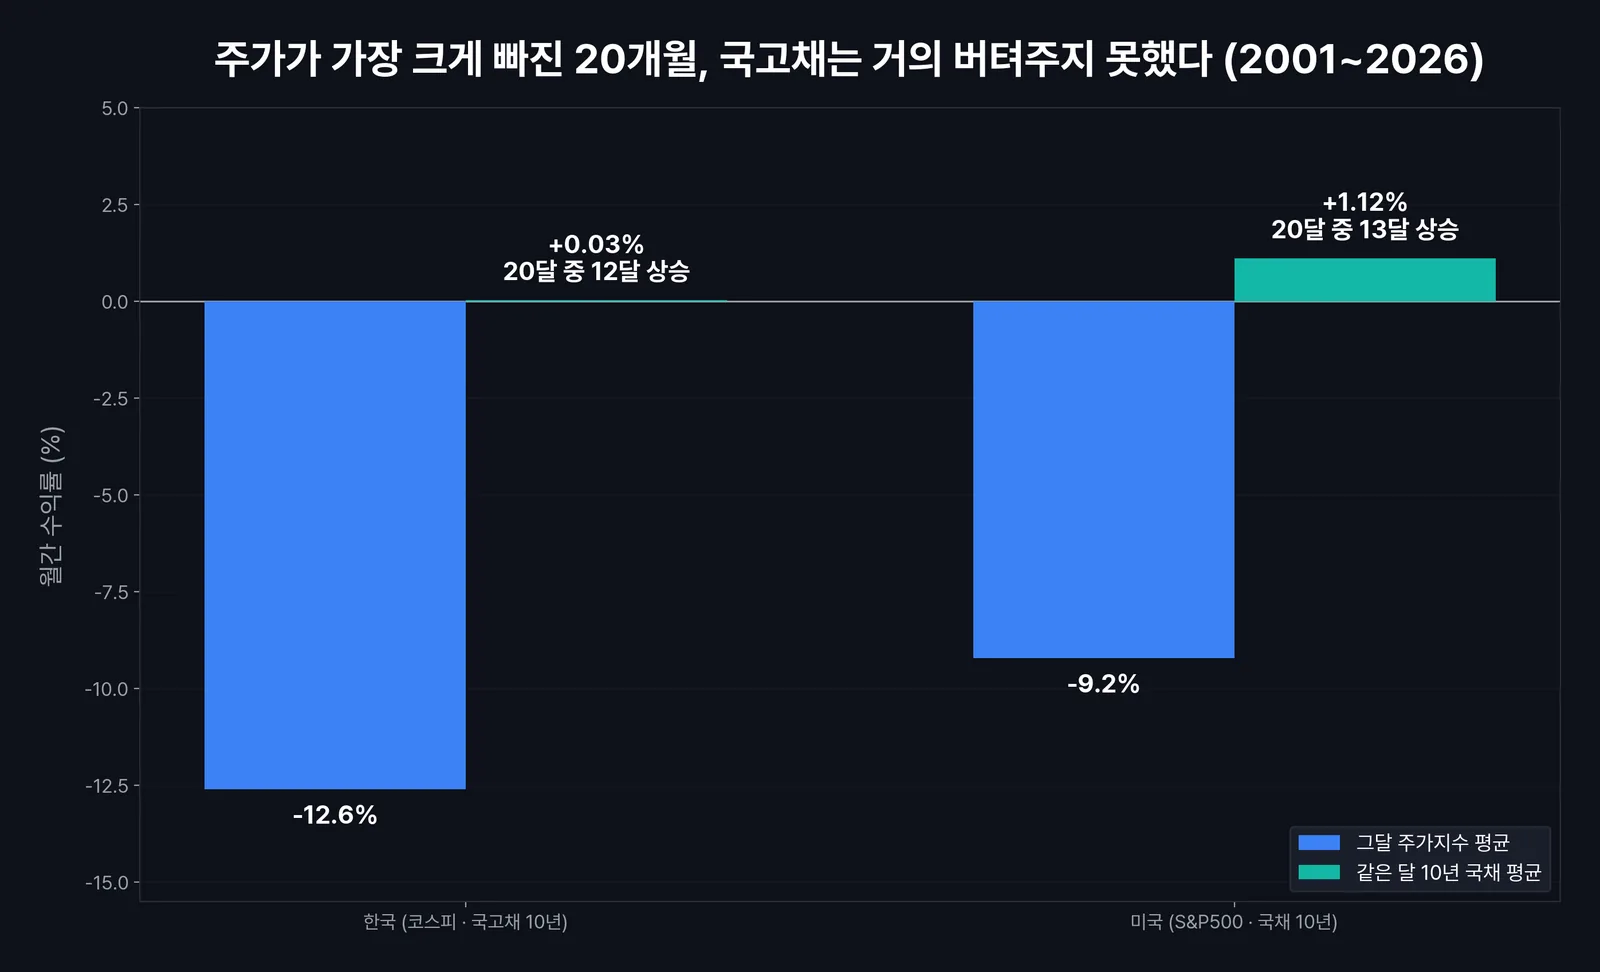
코스피와 국고채의 상관은 2001~2020년에도 −0.08로 거의 0이었다. 같은 기간 미국 주식과 국채의 상관은 −0.37이었다. 미국에서 채권이 주식의 반대편에 서 주던 시기에도 한국 국고채는 코스피의 급락을 거의 받쳐 주지 못했다. 코스피의 급락은 해외에서 시작된 충격과 원화 약세가 함께 오는 경우가 많은데, 그때는 한국은행이 금리를 크게 내리기 어려워 국고채 금리가 덜 내려간다는 설명이 있다. 원인이 무엇이든 국고채를 코스피의 보험으로 믿고 비중을 짰다면 다시 계산해 볼 일이다.
자산배분에 옮기면
채권을 포트폴리오에서 빼야 한다는 결론은 아니다. 평균으로는 주식과 채권을 섞으면 흔들림이 줄고, 성장 충격이 오는 해에는 채권이 큰 역할을 한다. 바뀌어야 하는 건 채권에 거는 기대다.
- 채권이 막아 주는 위험과 못 막는 위험을 나눈다. 경기 침체로 주식이 무너질 때는 장기 국채가 받쳐 줄 가능성이 높다. 물가가 뛰어 금리가 오를 때는 장기 국채가 주식과 함께 떨어진다.
- 물가 충격에 대비하는 자산은 따로 둔다. 만기가 짧은 채권과 현금은 금리가 올라도 덜 흔들린다. 시장의 작동원리 ①에서 본 것처럼 금은 1973~1974년 석유파동 때 크게 올랐다.
- 한국 주식과 한국 국고채만으로는 분산이 약하다. 서로 다른 나라와 자산으로 나눠야 분산이 작동한다. 국면별로 어떤 자산이 버텼는지는 경기의 작동원리 ⑤에, 상관관계가 분산을 어디까지 해주는지는 분산투자의 상한을 다룬 글에 정리했다.
자주 묻는 질문 (FAQ)
Q1. 주식과 채권은 왜 반대로 움직인다고들 하나?
A. 경기가 나빠지면 주가가 떨어지고, 중앙은행이 금리를 내릴 거라는 기대에 채권 가격이 오르기 때문이다. 1998~2021년 미국에서는 이 관계가 아주 뚜렷해서 하나의 법칙처럼 받아들여졌다. 하지만 물가가 높던 1966~1997년과 2022년 이후에는 둘이 같은 방향으로 움직였다.
Q2. 자산배분 ETF나 TDF는 이런 위험을 어떻게 다루나?
A. 자산배분 ETF와 TDF(타깃데이트펀드)는 주식과 채권을 정해진 비율로 섞고, TDF는 은퇴 시점이 다가올수록 채권 비중을 늘린다. 한 상품으로 분산과 비중 조절을 맡길 수 있다는 장점이 있다. 다만 채권 비중이 높아진 상품일수록 2022년처럼 물가 충격이 온 해에는 주식과 채권이 함께 떨어져 손실을 피하지 못했다. 상품을 고를 때 채권의 만기와 해외 자산 비중, 총보수를 같이 본다.
Q3. 그럼 채권은 포트폴리오에서 빼야 하나?
A. 그렇지 않다. 2008년처럼 성장 충격이 오는 해에는 국채가 20% 넘게 올라 주식 손실을 크게 메웠다. 다만 모든 위기에서 그렇지 않다는 걸 알고, 장기채 비중을 정할 때 물가가 뛰는 해에 함께 떨어질 수 있다는 점을 계산에 넣는다.
Q4. 물가연동국채는 대안이 되나?
A. 물가연동국채는 원금이 물가에 맞춰 늘어나서 물가 상승을 직접 막아 준다. 한국에도 10년 만기 물가연동국채가 있다. 다만 실질금리가 오르면 물가연동국채 가격도 떨어지므로, 금리 위험에서 자유로운 자산은 아니다. 물가 충격에 대비하는 여러 수단 중 하나로 보는 편이 맞다.
그래서 나는 채권이 주식의 반대편에 서 주는 걸 물가가 안정된 시기의 일로 본다. 물가가 흔들리는 해에 포트폴리오를 받쳐 줄 자산은 채권 말고 따로 찾아 두어야 한다.