4% 룰의 작동원리, 은퇴 자금은 평균 수익률이 아니라 순서가 바닥낸다
/ 20 min read
Table of Contents
1966년 1월에 은퇴한 미국인이 있다고 하자. 모은 돈은 주식과 국채에 반반 넣었고, 첫해에는 4%를 꺼내 쓰고 다음 해부터는 물가가 오른 만큼만 늘려 꺼냈다. 4% 룰을 그대로 따른 셈이다. 이 사람의 돈은 25년째에 바닥났다.
같은 30년을 거꾸로 겪었다면 결과가 달랐다. 1995년의 수익률을 첫해에, 1966년의 수익률을 마지막 해에 겪는 식으로 순서만 뒤집으면 30년 뒤에도 처음 돈의 1.45배가 남았다(물가를 뺀 실질 기준). 두 경우 모두 30년 연평균 수익률은 9.38%로 같다.
나도 경제적 자유 목표 금액을 계산해 본 적이 있다. 가장 흔한 방법은 연 생활비에 25를 곱하는 것인데, 25는 4%를 뒤집은 숫자다(1 ÷ 0.04). 그 25배가 어떤 계산 위에 서 있는지, 한국에서도 통하는지 확인해 보고 싶었다.
4% 룰은 평균이 아니라 최악에서 나온 숫자다
4%는 미국 재무설계사 윌리엄 벵겐이 1994년 논문으로 내놓은 숫자다. 벵겐은 1926년부터 1992년까지의 실제 수익률로, 해마다 다른 해에 은퇴한 사람들을 하나씩 시뮬레이션했다. 첫해에 x%를 꺼내고 이후 물가만큼 늘려 꺼낼 때, 어느 해에 은퇴했든 30년을 버티는 x의 최댓값을 찾았더니 4% 언저리였다. 주식 비중은 50~75%였다.
같은 계산을 2025년까지 늘려 다시 해 봤다. 주식 50%와 미국 10년 국채 50%로 1928년부터 1996년까지 69개 해에 은퇴한 사람들을 30년씩 따라갔다.
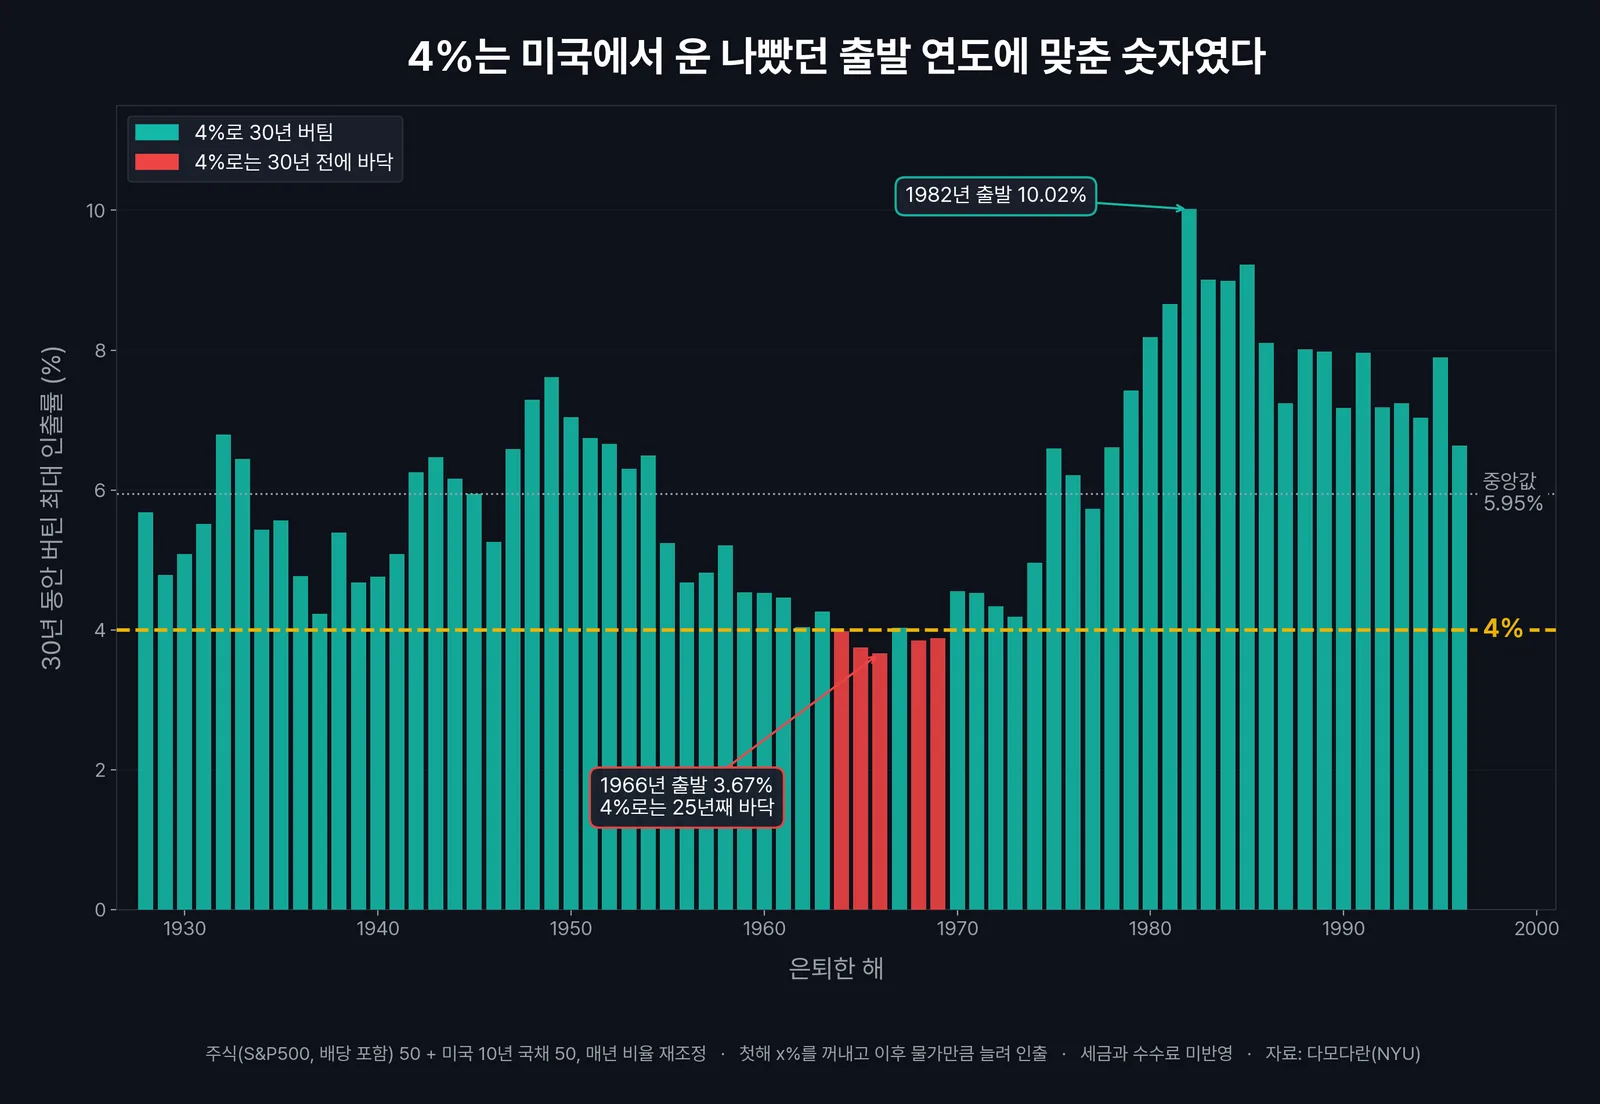
결과는 은퇴한 해에 따라 세 배 가까이 벌어졌다. 최저인 1966년 출발은 3.67%로, 벵겐과 채권 종류가 달라 그의 숫자보다 조금 낮게 나왔다. 최악의 출발 연도가 1960년대 중반이라는 점은 벵겐의 결과와 같다.
4%는 이 막대들 가운데 가장 낮은 쪽에 맞춘 숫자다. 출발 연도 셋 중 둘은 5%를 넘게 꺼내도 30년을 버텼다. 4%로 꺼낸 사람의 54%는 30년 뒤 처음보다 많은 실질 자산을 남겼고, 28%는 두 배 넘게 남겼다.
4% 룰은 운이 나쁜 해에 은퇴할 사람을 위한 숫자다.
모을 때는 상관없던 순서가 꺼낼 때는 결과를 정한다
돈을 한 번 넣고 그대로 두면 수익률의 순서는 결과를 바꾸지 않는다. +50% 뒤에 −20%가 오든, −20% 뒤에 +50%가 오든 1.5 × 0.8 = 1.2다. 곱셈은 순서를 바꿔도 값이 같다.
꺼내 쓰기 시작하면 이 성질이 깨진다. 하락장에 꺼낸 돈은 팔린 순간 사라져서 그 뒤의 반등을 타지 못한다. 처음 몇 년에 손실이 몰리면 줄어든 잔액에서 같은 금액을 계속 꺼내야 하니, 남은 돈 대비 꺼내는 비율이 점점 커진다. 이걸 순서 위험(sequence of returns risk)이라고 부른다.
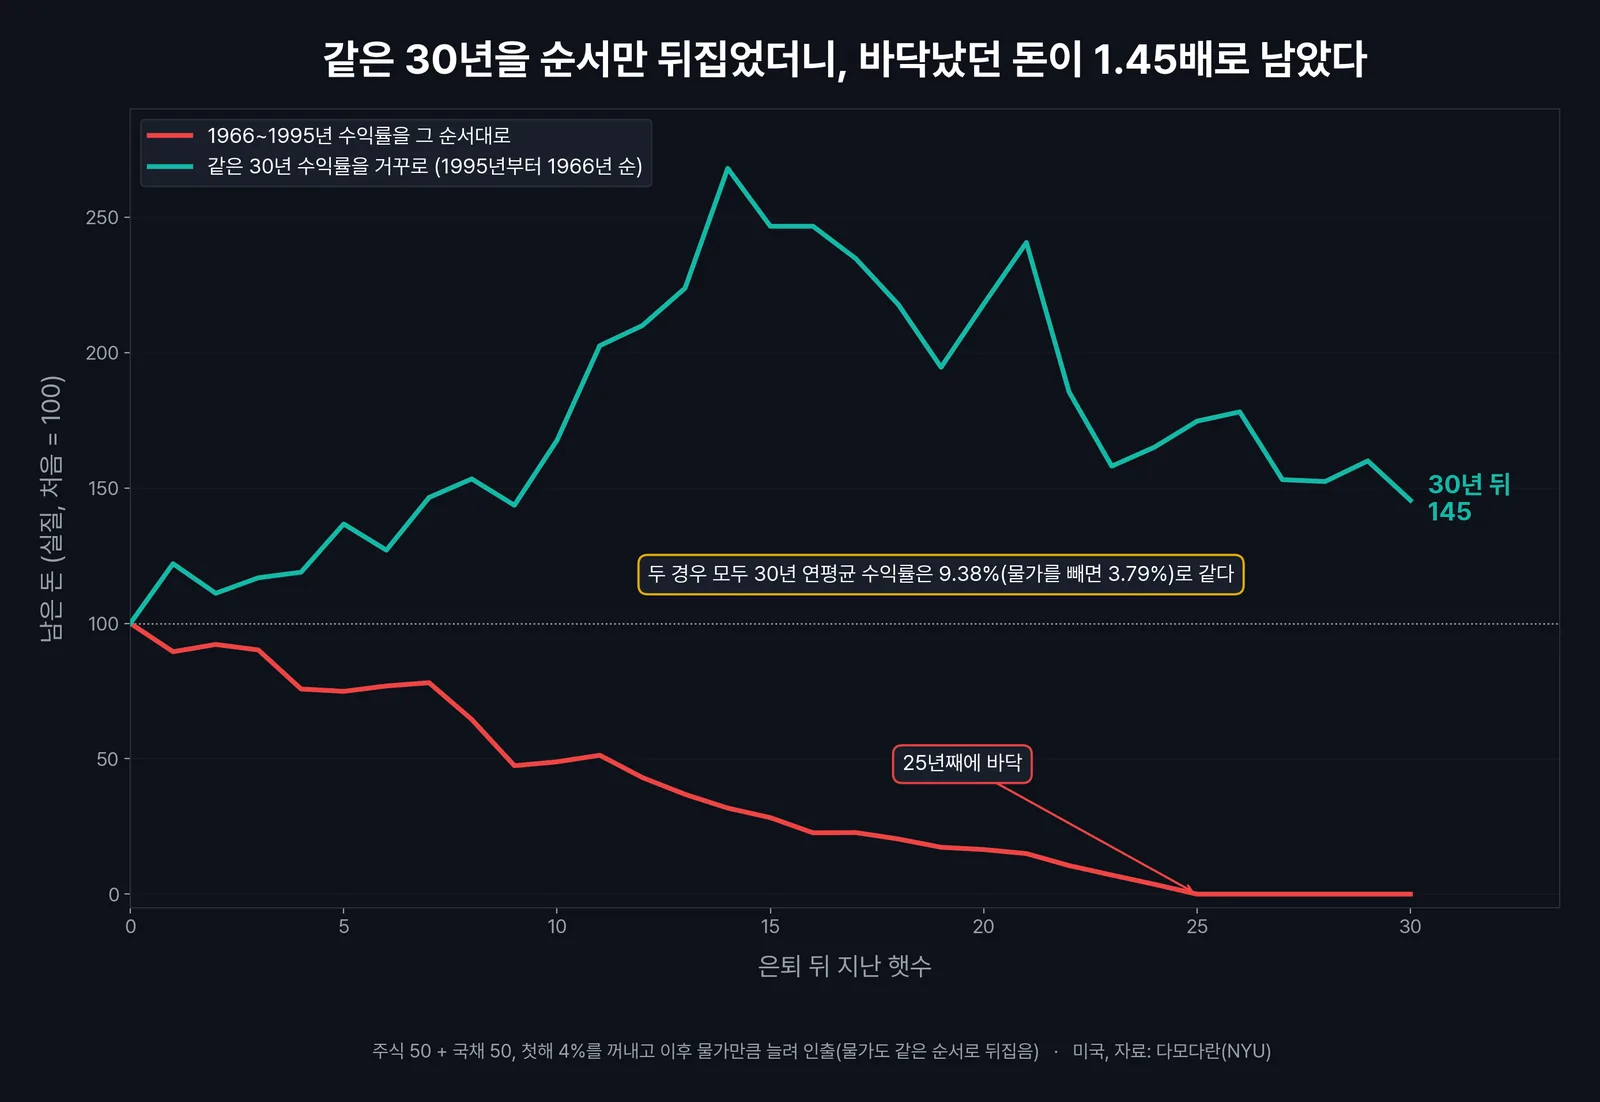
1966년 은퇴자의 첫 10년은 물가를 뺀 실질 수익률이 연 −1.71%였고, 마지막 10년은 연 +8.77%였다. 1966년부터 1981년까지 물가가 해마다 평균 7.06% 오르면서 꺼내는 금액도 그만큼 불었다. 잔액이 가장 작아졌을 때 좋은 해가 왔으니 불릴 돈이 남아 있지 않았다. 순서를 뒤집은 쪽은 좋은 해를 먼저 겪어 잔액을 키워 놓은 뒤에 나쁜 해를 맞았다.
그래서 은퇴 자금의 운명은 은퇴 직후 10년이 크게 좌우한다. 같은 평균 수익률을 기대하더라도, 은퇴하자마자 하락장을 만나는 경우와 상승장을 만나는 경우는 다른 계획이 필요하다.
주식 비중에 따라 달라지는 4% 룰
주식 비중을 바꿔 같은 계산을 반복했다. 69개 출발 연도에서 30년을 버틴 최대 인출률과, 4%가 실패한 출발 연도 수다.
| 주식 비중 (나머지는 10년 국채) | 최저 인출률 (출발 연도) | 중앙값 | 4%가 실패한 출발 연도 |
|---|---|---|---|
| 0% | 2.41% (1941년) | 3.43% | 69개 중 42개 |
| 25% | 3.45% (1965년) | 4.72% | 18개 |
| 50% | 3.67% (1966년) | 5.95% | 5개 |
| 75% | 3.80% (1966년) | 6.88% | 4개 |
| 100% | 3.49% (1929년) | 7.65% | 5개 |
채권만 들고 4%를 꺼내면 69개 해 중 42개 해에 30년을 못 버텼다. 국채는 1940년대 저금리와 전후 물가 상승을 이기지 못했다. 주식만 들면 중앙값은 7.65%로 가장 높았지만, 대공황 직전인 1929년에 은퇴한 사람은 3.49%까지만 버텼다.
최저치를 가장 높인 건 주식 50~75%였다. 벵겐이 내놓은 범위와 같다. 은퇴 자금에서 주식은 물가를 이기는 성장을 맡고, 채권은 하락장에 팔지 않아도 되는 돈을 맡는다. 해마다 비율을 맞추는 동안 생기는 일은 리밸런싱의 작동원리에서 따로 다뤘다.
한국에서 4% 룰을 돌려 보면
한국은 데이터가 짧다. 코스피, 회사채 금리, 소비자물가가 함께 이어지는 1988년부터 계산하니 30년을 다 채운 출발 연도는 1988~1996년 아홉 개였다. 주식은 코스피에 배당을 더했고(2000년 이전 배당수익률은 2%로 가정), 채권은 3년 만기 AA- 회사채 금리로 수익률을 근사했다.
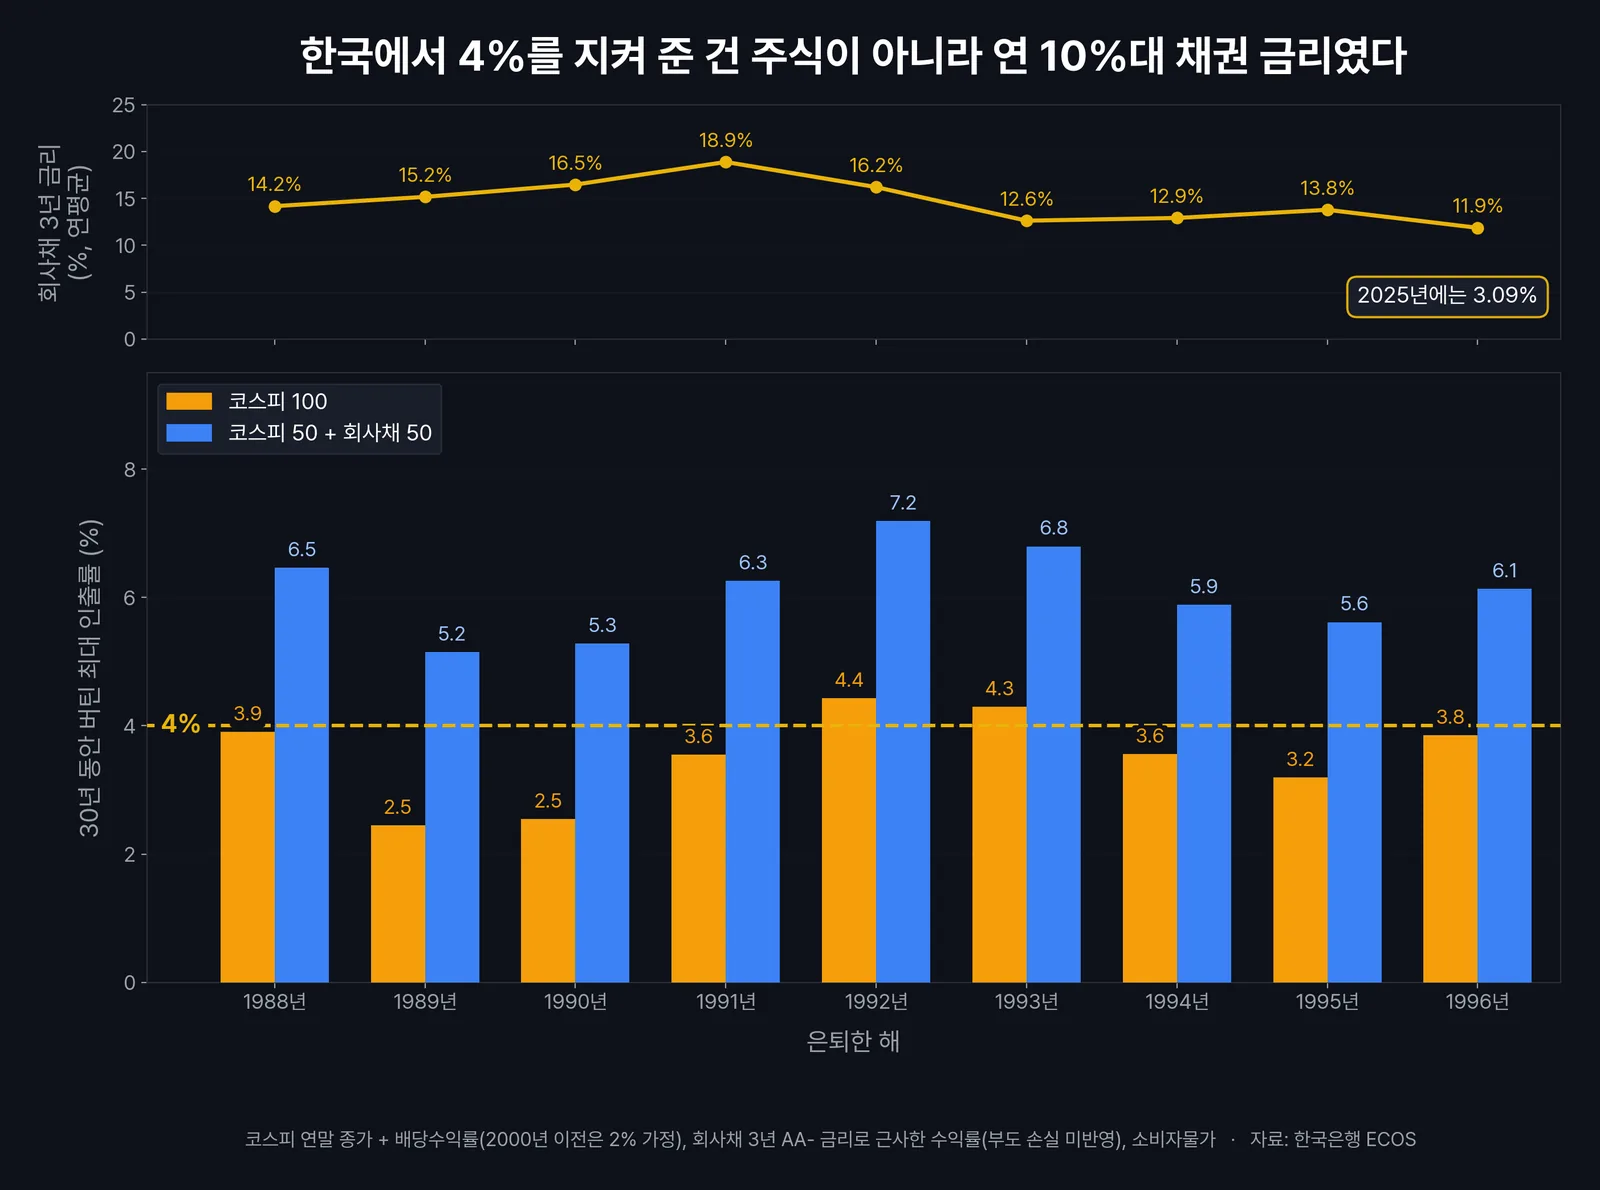
코스피만 들고 4%를 꺼냈다면 아홉 해 중 일곱 해에 30년을 못 버텼다. 1988년부터 2025년까지 코스피의 실질 수익률은 배당을 더해도 연 3.87%에 그쳤고, 그 사이 1997년 외환위기와 2008년 금융위기를 지났다.
회사채를 반 섞으면 아홉 해 모두 4%를 넘겼고 최저도 1989년 출발의 5.15%였다. 같은 기간 회사채의 실질 수익률이 연 4.37%로 코스피보다 높았다. 은퇴 직후 몇 년 동안 연 12~19%의 이자가 들어왔으니, 순서 위험이 가장 무서운 시기를 이자가 막아 줬다.
그 조건은 지금 없다. 2025년 회사채 3년 금리는 연평균 3.09%였다. 한국의 반반 포트폴리오가 4%를 지킨 기록은 은퇴하자마자 두 자릿수 이자를 받던 시절의 것이다. 회사채 수익률을 금리로 근사하느라 1997~1998년의 부도 손실도 빠져 있어서, 실제 결과는 이보다 나빴을 가능성이 크다.
미국 밖에서 4%는 안전하지 않았다
웨이드 파우는 2010년 논문에서 같은 계산을 선진국 17개국의 1900~2008년 데이터로 했다. 가장 운 나쁜 출발 연도에도 30년을 버티는 인출률이 4%를 넘은 나라는 캐나다, 스웨덴, 덴마크, 미국 넷뿐이었다. 일본, 독일, 프랑스, 이탈리아, 스페인, 벨기에는 3%에도 못 미쳤다. 주식과 채권을 반반으로 고정하면 17개국 모두 어느 출발 연도에선가 4%가 실패했다.
4%는 이긴 나라의 기록이다.
벵겐의 4%는 20세기에 주식시장이 가장 잘된 나라의 데이터에서 나왔다. 미국이 앞으로도 그 자리에 있을지는 알 수 없다. 주식을 오래 들면 안전해진다는 믿음에도 같은 문제가 있어서 시간 분산의 작동원리에서 따로 따졌다.
목표 금액을 다시 계산한다면
연 생활비의 25배라는 목표는 4%에서 나왔다. 데이터를 보고 나니 25배를 고정된 정답으로 두기는 어렵다. 인출률을 3.5%로 낮추면 목표는 28.6배, 3%면 33.3배가 된다.
은퇴 기간이 길수록 숫자는 더 낮아진다. 40대에 은퇴해 50년을 꺼내 쓴다고 하면, 미국 데이터에서 주식 75%로도 최저 인출률은 3.40%였다. 4%는 49개 출발 연도 중 10개에서 실패했고, 3.5%로 낮추면 1개만 실패했다. 비용도 같은 방향으로 작용한다. 펀드 보수 같은 비용이 연 0.5%만 붙어도 30년 최저 인출률은 3.67%에서 3.45%로 내려갔다.
나라면 하나의 숫자를 고르기보다 인출 규칙을 정하겠다. 순서 위험이 은퇴 직후 10년에 몰려 있으니, 그 기간에 쓸 생활비 몇 년 치를 채권이나 예금으로 따로 떼어 두면 하락장에 주식을 팔지 않아도 된다. 쓸 날짜가 정해진 돈을 만기에 맞춰 담는 방법은 채권의 작동원리 ⑤에 정리했다. 나쁜 해에는 인출액을 조금 줄이는 규칙도 같은 효과를 낸다. 국민연금처럼 물가에 맞춰 평생 나오는 돈이 생활비의 일부를 맡으면, 포트폴리오에서 꺼내야 할 금액 자체가 줄어든다.
한계도 적어 둔다. 미국 계산은 연간 데이터라 한 해 안의 출렁임이 빠졌고, 한국은 30년을 다 채운 출발 연도가 아홉 개뿐이다. 세금과 수수료를 넣으면 숫자는 표보다 낮아진다. 모두 지나간 데이터로 계산한 것이라 앞으로의 30년이 이 범위 안에 있으리라는 보장은 없다.
자주 묻는 질문 (FAQ)
Q1. 4% 룰로 은퇴 자금은 얼마가 필요한가?
A. 연 생활비에 25를 곱한다. 연 생활비가 4,000만 원이면 10억 원이다. 다만 미국과 한국 데이터를 함께 보면 3.5%(28.6배)가 더 넉넉했고, 그러면 같은 생활비에 약 11억 4,000만 원이 필요하다. 국민연금처럼 따로 나오는 돈이 있으면 그만큼을 생활비에서 빼고 곱한다.
Q2. 연금저축이나 IRP에서 꺼내 쓸 때 세금은 어떻게 되나?
A. 55세 이후 연금으로 받으면 나이에 따라 연금소득세 3.3~5.5%만 내고 끝난다(70세 미만 5.5%, 70대 4.4%, 80세 이상 3.3%). 세액공제를 받은 납입금과 운용수익에서 받은 연금이 한 해 1,500만 원을 넘으면, 전액을 종합과세할지 16.5%로 분리과세할지 골라야 한다. 국민연금은 이 1,500만 원에 들어가지 않는다. 인출액을 1,500만 원 안쪽으로 나누어 받으면 세금이 가볍다는 게 장점이고, 연금이 아닌 방식으로 꺼내면 16.5%가 붙는다는 게 주의할 점이다(2026년 11월 기준).
Q3. 국민연금이 있으면 4% 룰이 달라지나?
A. 국민연금은 해마다 물가에 맞춰 오르고 평생 나온다. 생활비 가운데 국민연금이 맡는 몫만큼은 포트폴리오에서 꺼낼 필요가 없으니, 같은 자산으로도 인출률이 낮아지고 순서 위험도 줄어든다. 1969년생 이후는 65세부터 받는다. 그 전에 은퇴하면 연금이 나오기 전까지는 포트폴리오가 생활비를 모두 맡아야 하고, 60세부터 앞당겨 받으면 1년에 6%씩 깎인다(2026년 11월 기준).
Q4. 40대에 은퇴하는 파이어족에게도 4%가 맞나?
A. 50년을 버텨야 한다면 4%는 높은 편이다. 미국 데이터에서 주식 75%로 50년을 꺼낼 때 4%는 49개 출발 연도 중 10개에서 실패했고, 3.5%로 낮추면 1개만 실패했다. 은퇴가 길수록 순서 위험에 더해 물가에 노출되는 기간도 길어진다.
벵겐은 1994년 이후에도 계산을 멈추지 않았다. 자산군을 더 넣어 다시 계산하면서 그의 숫자는 4.5%를 거쳐 4.7%까지 올라갔다. 4%를 처음 내놓은 사람에게도 그 숫자는 데이터와 가정이 바뀌면 다시 계산하는 값이었다.