장기투자는 정말 안전한가, 시간 분산의 작동원리
/ 19 min read
Table of Contents
장기투자를 권하는 글에는 비슷한 숫자가 붙는다. 미국 주식을 1년 들면 물가를 빼고 손해를 본 해가 셋 중 하나꼴이지만, 20년 넘게 들면 손해를 본 적이 없다는 숫자다.
그 숫자는 맞다. 다모다란 교수의 미국 자산 수익률로 1928년부터 2025년까지 사는 해를 1년씩 밀어 가며 확인해도 같은 결과가 나왔다. 1년 보유의 실질 손실 확률은 31.6%, 10년은 12.4%, 20년과 30년은 0%였다. 한국은행 ECOS의 코스피와 물가로 1977년부터 계산한 한국도 방향은 같았다.
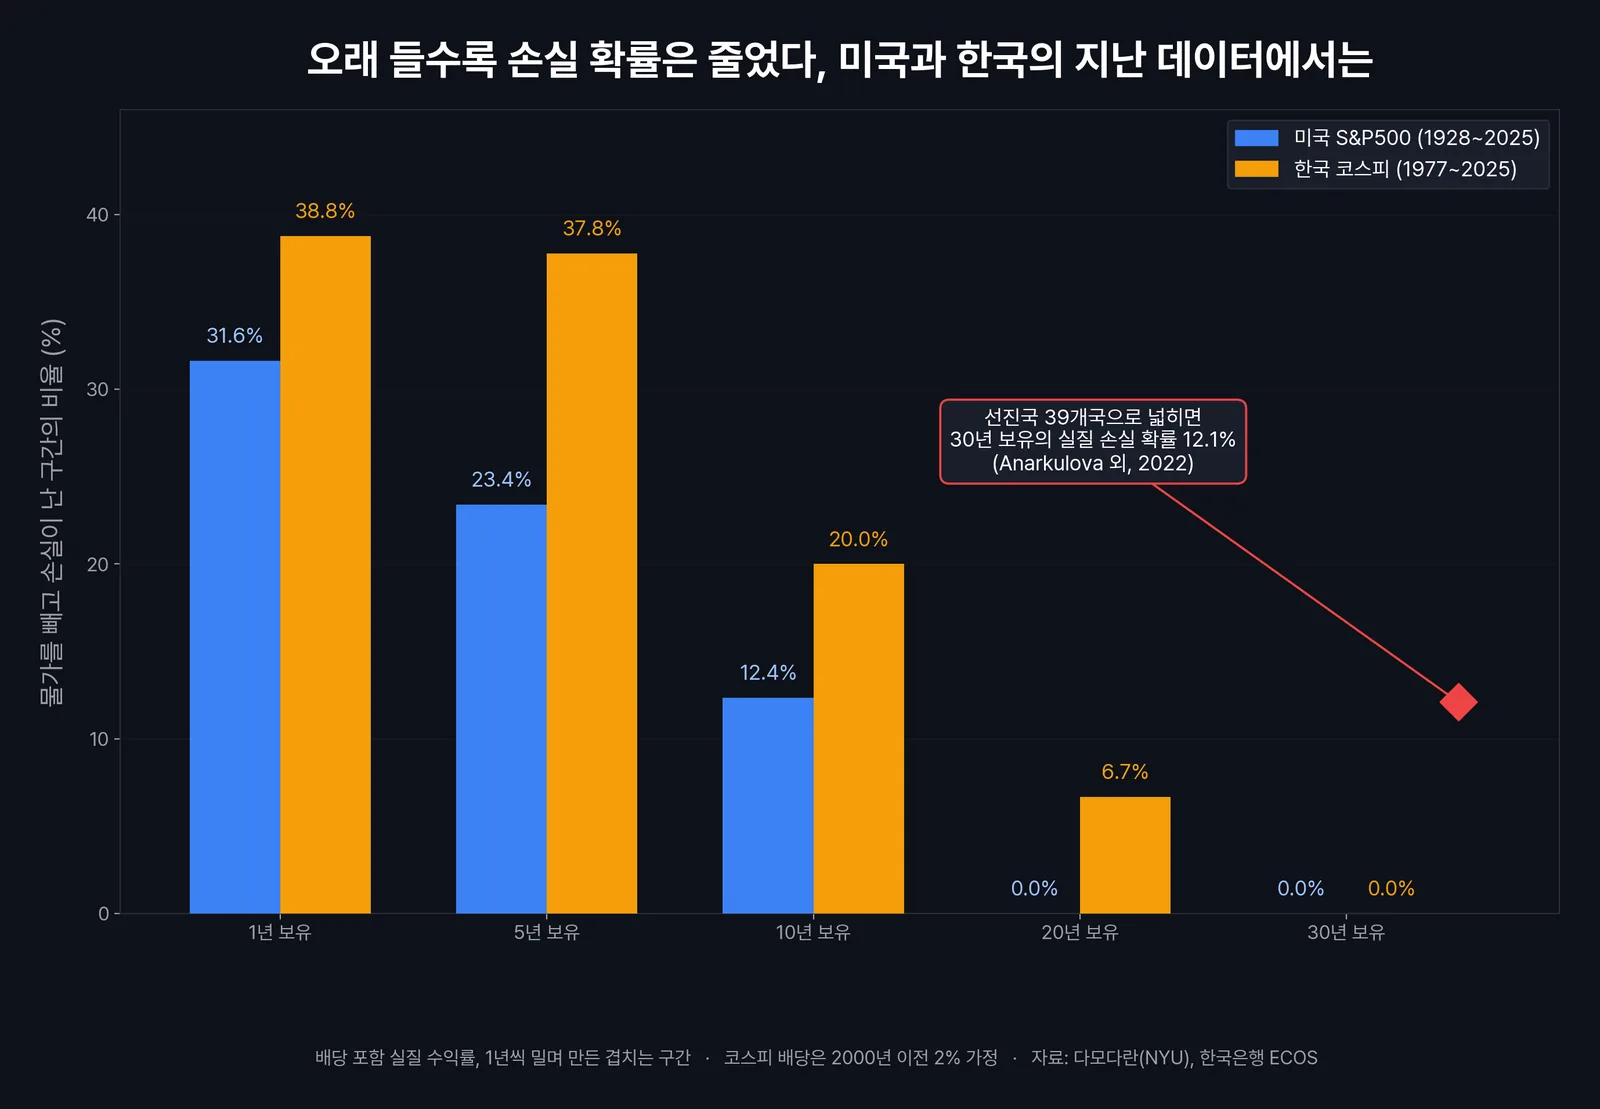
다만 30년짜리 구간 69개는 서로 겹친다. 98년 안에 서로 겹치지 않는 30년은 세 번뿐이다. 0%라는 숫자가 무엇을 말해 주고 무엇을 말해 주지 않는지 나눠서 보기로 했다.
장기투자가 줄여 주는 것, 연평균 수익률의 흔들림
1년짜리 미국 주식의 실질 수익률은 하위 5%가 −23%, 상위 5%가 +35%였다. 30년을 들면 연평균 수익률이 +4.6%와 +9.6% 사이로 모였다. 좋은 해와 나쁜 해가 섞이면서 평균이 가운데로 모이기 때문이다.
이 모임에는 규칙이 있다. 해마다의 수익률이 서로 독립이라면 연평균 수익률의 변동성은 보유 기간의 제곱근에 반비례해 줄어든다. 4년을 들면 절반, 25년을 들면 5분의 1이 된다. 반면 기대수익률은 그대로이니, 평균이 0 아래로 내려갈 확률은 기간이 길수록 작아진다. 손실 확률이 31.6%에서 0%로 내려간 건 이 산수의 결과다.
여기까지는 장기투자를 권하는 쪽의 말이 맞다. 제러미 시겔의 『주식에 장기투자하라』가 보여 준 것도 이 그림이다.
장기투자가 줄여 주지 못하는 것, 최종 금액의 폭
같은 데이터를 연평균이 아니라 최종 금액으로 바꾸면 그림이 뒤집힌다.
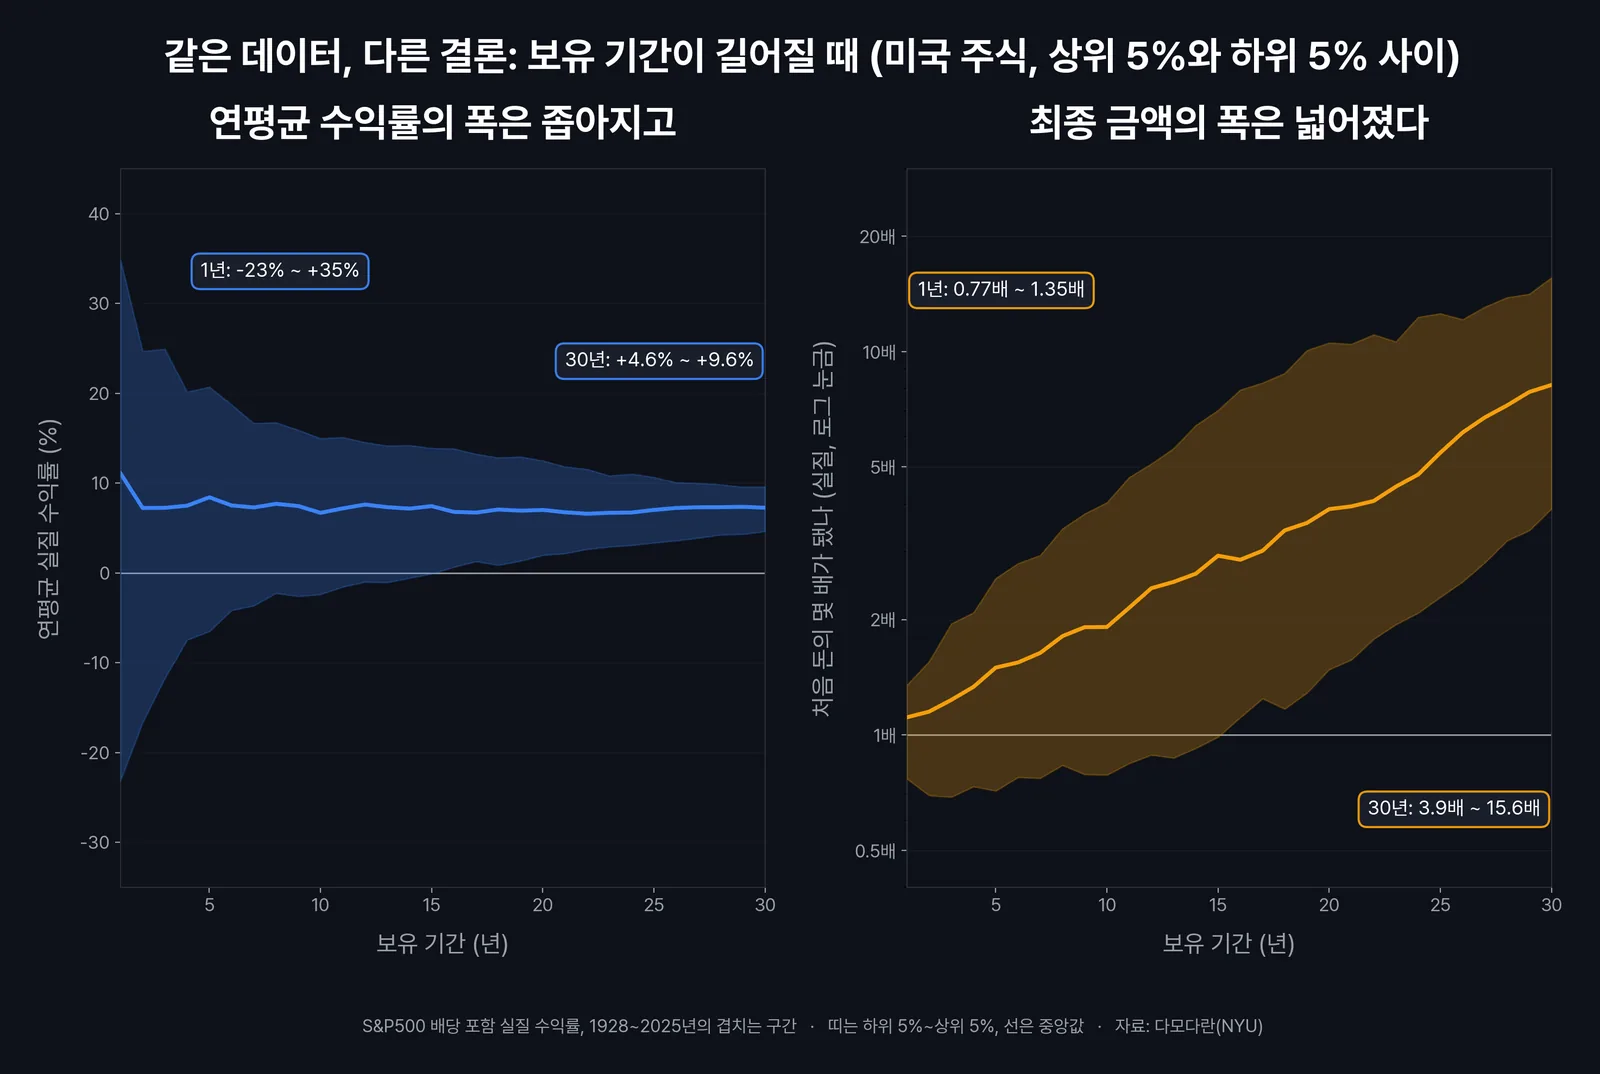
1년 보유에서 하위 5%와 상위 5%의 차이는 처음 돈의 0.58배였다. 30년 보유에서는 11.7배다. 연평균 수익률 1%p의 차이도 30년이 쌓이면 최종 금액을 30% 넘게 벌려 놓는다. 장기투자는 결과가 0 아래로 떨어질 확률을 줄이지만, 잘된 경우와 못된 경우 사이의 돈 차이는 오히려 키운다.
폴 새뮤얼슨은 1963년에 이 문제를 동료와의 내기로 설명했다. 동전을 던져 이기면 200달러, 지면 100달러를 내는 내기를 동료는 한 번이라면 거절하겠지만 100번이라면 받겠다고 했다. 새뮤얼슨은 한 번이 싫은 내기를 여러 번 한다고 좋은 내기가 되지는 않는다고 반박했다. 판을 거듭할수록 질 확률은 줄지만, 지는 경우에 잃는 돈은 커진다.
확률은 줄었지만 판돈은 커졌다.
보험료로 따지면 오래 들수록 위험했다
즈비 보디는 1995년 논문에서 이 차이를 가격으로 바꿨다. 주식을 오래 들수록 정말 덜 위험하다면, 주식이 단기 국채만큼은 벌도록 보장해 주는 보험의 값도 기간이 길수록 싸져야 한다. 옵션 가격 공식으로 그 보험료를 계산하면 거꾸로 기간이 길수록 비싸진다.
미국 데이터로 같은 계산을 해 봤다. 주식이 단기 국채보다 덜 번 구간의 비율과, 그걸 막는 보험료를 나란히 놓았다.
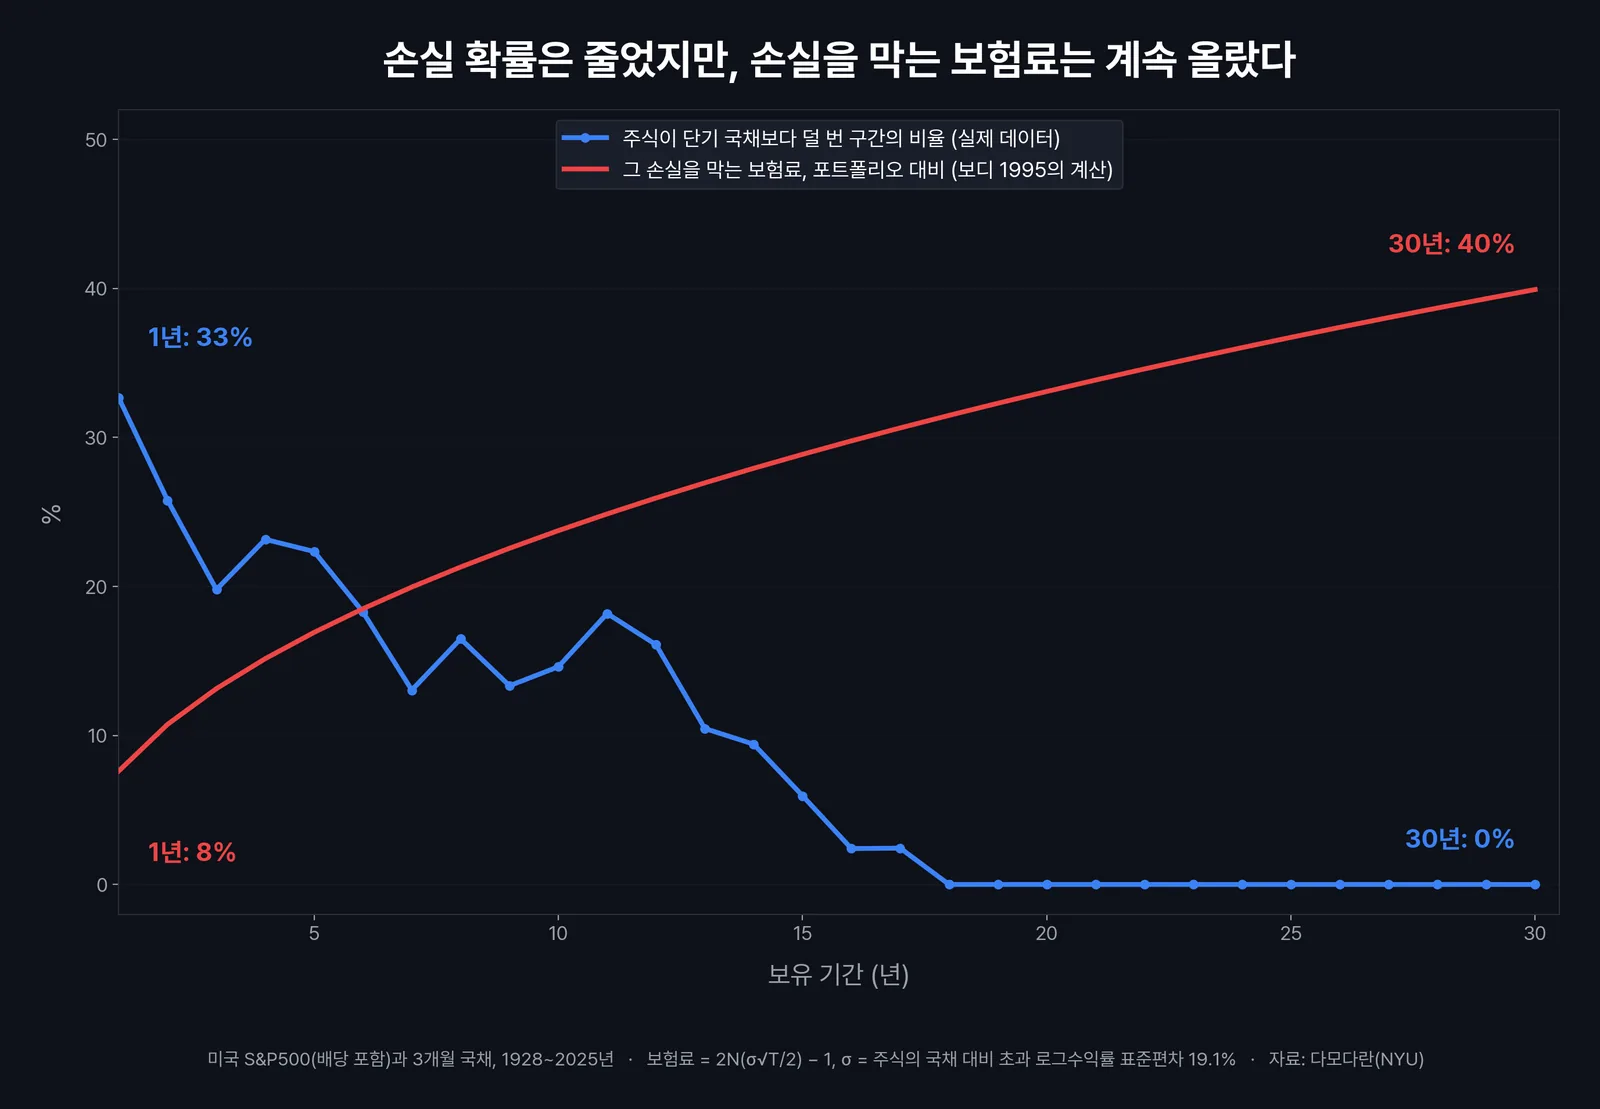
보험료 = 2 × N(σ × √T ÷ 2) − 1
손실 확률이 0으로 가는데 보험료가 오르는 건, 보험료가 확률과 크기를 함께 따지기 때문이다. 30년 동안 단기 국채보다 못한 일은 드물지만, 일어나면 그 차이가 크다. 보디의 계산에는 반론도 있다. 같은 방식으로 따지면 거의 모든 자산의 위험이 기간과 함께 커진다는 지적이다. 그래도 “오래 들면 위험이 사라진다”는 말을 그대로 받아들이기 어렵다는 점은 이 계산으로 충분히 드러난다.
미국은 이긴 나라였다
0%라는 숫자는 미국이라는 한 나라에서 나왔다. 1928년의 투자자는 미국이 20세기에 가장 잘된 주식시장이 될지 알 수 없었다.
아이잔 아나르쿨로바와 동료들은 2022년 논문에서 1841년부터 2019년까지 선진국 39개국의 주식시장 데이터를 모았다. 그 분포로 시뮬레이션하면 30년을 들어도 물가에 질 확률이 12.1%였다. 미국 데이터만 쓰면 1.2%다. 1달러를 넣었을 때 30년 뒤 하위 1%는 0.14달러, 하위 5%는 0.47달러였다. 연구진은 일본의 지난 30년 실질 수익률 −21%도 이 분포에서 아주 드문 일이 아니라고 했다.
한국도 20년이 안전하지 않았다. 1978년에 사서 20년을 든 사람은 물가를 빼고 연 0.76%를, 1989년에 사서 20년을 든 사람은 연 1.31%를 잃었다. 10년 보유로 보면 1988년부터 1995년까지 여덟 해 연속, 그해에 산 사람이 10년 뒤 물가에 졌다. 1980년대 말의 급등과 그 뒤의 하락은 버블의 작동원리에서 따로 다뤘다.
미국 데이터에서 보이는 강한 평균 회귀도 조심해서 봐야 한다. 30년 보유의 변동성이 1년 변동성으로 예상한 값의 16%(분산 기준)밖에 안 됐는데, 겹치는 구간으로 만든 숫자라 실제로는 독립된 30년 세 번 남짓에서 나온 결과다. 루보시 파스토르와 로버트 스탐보는 2012년 논문에서 미래의 기대수익률을 모른다는 불확실성까지 넣으면, 투자자 입장에서 주식은 장기로 갈수록 오히려 더 변동성이 크다고 결론 내렸다.
안전자산도 오래 들면 안전하지 않았다
장기투자의 반대편에 있는 자산도 같은 질문을 받아야 한다. 같은 미국 데이터에서 10년 국채를 30년 들면 33.3%의 구간에서 물가에 졌고, 3개월 국채(단기채)는 34.8%였다. 주식의 0%와 비교하면 오래 들수록 위험한 쪽은 오히려 안전자산이었다.
아나르쿨로바와 동료들의 후속 연구도 비슷하다. 여러 나라를 합쳐 30년 실질 손실 확률은 자국 주식 13%, 채권 27%, 단기채 37%였다. 해외 주식으로 나눠 담으면 4%로 낮아졌는데, 환율이 자국 물가를 상쇄해 준 덕이다.
오래 들 때 안전자산을 위협한 건 가격이 아니라 물가였다. 채권만 들고 은퇴 자금을 꺼내 쓰면 미국에서도 4%가 69개 출발 연도 중 42개에서 실패했다는 계산을 4% 룰의 작동원리에서 했다.
장기투자에서 시간이 내 편이 되는 조건
시간은 주식의 손실 확률을 줄였다. 다만 손실이 났을 때의 크기는 줄이지 못했고, 한 나라만 들면 그 확률도 미국만큼 낮지 않았다.
30년 보유의 손실 확률은 30년 동안 한 번도 팔지 않은 사람의 숫자다. 나쁜 때 팔지 않아도 되는 돈이어야 이 숫자가 내 것이 된다. 생활비를 꺼내 쓰는 사람에게는 같은 시장이 전혀 다른 결과를 냈고, 그 차이가 순서 위험이다.
미국 1.2%와 39개국 12.1%의 차이는 어느 나라가 이길지 고르는 데 걸린 위험이다. 여러 나라로 나눠 담으면 그 확률이 내려간다는 후속 연구의 결과도 같은 방향을 가리킨다.
오래 들면 손실 확률이 낮다는 이유로 비중을 키우면, 드물게 오는 나쁜 30년에 감당할 수 없는 크기로 잃는다. 그래서 비중은 손실 확률보다 최악의 크기를 기준으로 정하는 편이 낫다고 본다. 비율을 정해 두고 맞추는 방법은 리밸런싱의 작동원리에서 다뤘다.
한계도 적어 둔다. 미국과 한국 계산은 겹치는 구간으로 만들어서 구간 수만큼 증거가 있는 게 아니다. 한국은 2000년 이전 배당을 2%로 가정했고, 연간 데이터라 한 해 안의 출렁임이 빠졌다. 모두 지나간 데이터이고, 앞으로의 30년이 이 분포 안에 있으리라는 보장은 없다.
자주 묻는 질문 (FAQ)
Q1. 장기투자하면 손실 확률은 얼마나 줄어드나?
A. 미국 주식은 1928~2025년에 1년 보유의 실질 손실 확률이 31.6%, 10년 12.4%, 20년 이상 0%였다. 한국 코스피는 1년 38.8%, 10년 20.0%, 20년 6.7%였다. 다만 둘 다 지나간 한 나라의 기록이고, 선진국 39개국으로 넓힌 연구에서는 30년 보유도 12.1%가 손실이었다.
Q2. 한 나라에만 장기투자해도 되나?
A. 데이터는 나눠 담는 쪽을 가리킨다. 여러 나라 연구에서 자국 주식만 30년 들 때의 실질 손실 확률은 13%였고, 해외 주식은 4%였다. 국내 상장 해외주식 ETF나 전 세계 주식 ETF로 나눠 담으면 한 나라의 장기 부진을 피할 수 있다는 게 장점이다. 대신 환율 변동을 함께 지고, 일반 계좌에서는 매매차익에 15.4%가 붙어서 연금저축이나 ISA 계좌에 담는 편이 유리하다.
Q3. 적립식으로 사면 시간 분산 효과가 더 커지나?
A. 사는 시점을 나누니 한 번에 비싸게 살 위험은 줄어든다. 하지만 나중에 넣은 돈일수록 보유 기간이 짧아서, 은퇴 직전에 넣은 돈은 시간 분산을 거의 받지 못한다. 적립식에서도 마지막 10년의 시장이 결과를 크게 좌우한다.
Q4. 은퇴가 가까워지면 주식 비중을 줄여야 하나?
A. 돈을 꺼내 쓸 날이 가까울수록 나쁜 때 팔아야 할 가능성이 커지니, 그때 쓸 몇 년 치는 주식 밖에 두는 편이 낫다. 다만 채권만 들면 30년 동안 물가에 질 확률이 3분의 1이었으니, 은퇴 뒤에도 주식을 아예 없애는 건 다른 위험을 키운다.
1989년 말 닛케이 지수는 38,916이었다. 그 숫자를 다시 넘은 건 2024년 2월, 34년 뒤였다. 1989년에 일본 주식을 산 사람도 장기투자를 하고 있었다.