버블의 작동원리, 2년에 두 배 오른 시장의 절반은 다시 무너졌다
/ 21 min read
Table of Contents
2013년 노벨경제학상은 서로 반대되는 말을 해 온 두 사람이 함께 받았다. 유진 파마는 가격이 정보를 빠르게 반영하니 버블을 미리 알아볼 방법은 없다고 했고, 로버트 실러는 가격이 가치에서 한참 벗어났다가 돌아오는 일이 되풀이된다고 했다.
실러가 『비이성적 과열』을 낸 2000년 3월에 나스닥은 고점을 찍었다. 3월 10일 5,049였던 지수는 2002년 10월 1,114까지 78% 빠졌고, 그 고점을 다시 넘는 데 15년이 걸렸다.
나도 2025~2026년 코스피의 급등과 급락을 겪었다. 2024년 말 2,399이던 지수는 2026년 6월 22일 9,115까지 올랐다가 10월 26일 5,469까지 내려왔다. 7월 28일 하루에 10.8%가 빠지던 날 내가 왜 리밸런싱을 하지 않았는지는 코스피 폭락을 다룬 글에 적었다. 그 뒤로 계속 묻게 된 건, 이게 버블이었느냐는 것이다.
버블은 이야기에서 시작해 신용으로 부푼다
경제학자 하이먼 민스키와 경제사학자 찰스 킨들버거는 수백 년의 투기 사례에서 비슷한 순서를 찾아냈다. 먼저 철도, 인터넷처럼 세상을 바꿀 것 같은 새 이야기가 나타난다. 앞서 들어간 사람이 돈을 벌면 은행과 투자자가 돈을 빌려주기 시작하고, 오른 가격이 담보 가치를 높여 다시 더 많은 돈을 빌릴 수 있게 한다. 상승이 계속되면 “이번에는 다르다”는 말이 나오고, 가격이 오를 거라는 기대만으로 빚을 갚을 수 있는 사람들이 늘어난다. 어느 순간 먼저 들어간 사람들이 이익을 챙겨 나가고, 가격이 멈추면 빚으로 버티던 사람들이 팔기 시작하면서 공황이 온다.
조지 소로스는 이 고리를 반사성이라고 불렀다. 가격은 펀더멘털을 비추기만 하는 게 아니라 펀더멘털을 바꾼다. 주가가 오르면 기업은 싸게 돈을 모으고, 은행은 담보를 넉넉히 쳐 주고, 소비자는 부자가 된 기분으로 돈을 쓴다. 그 결과가 다시 주가를 정당화한다. 같은 고리가 내려갈 때는 반대로 돈다.
2025~2026년 코스피는 반도체 대형주가 앞장섰다. 2024년 말부터 2026년 6월 고점까지 종가 기준으로 삼성전자는 7배, SK하이닉스는 17배가 됐다. 지수가 고점을 찍기 전 12개월 동안 오른 폭은 176%로, 아래 그림의 다른 버블보다 컸다.
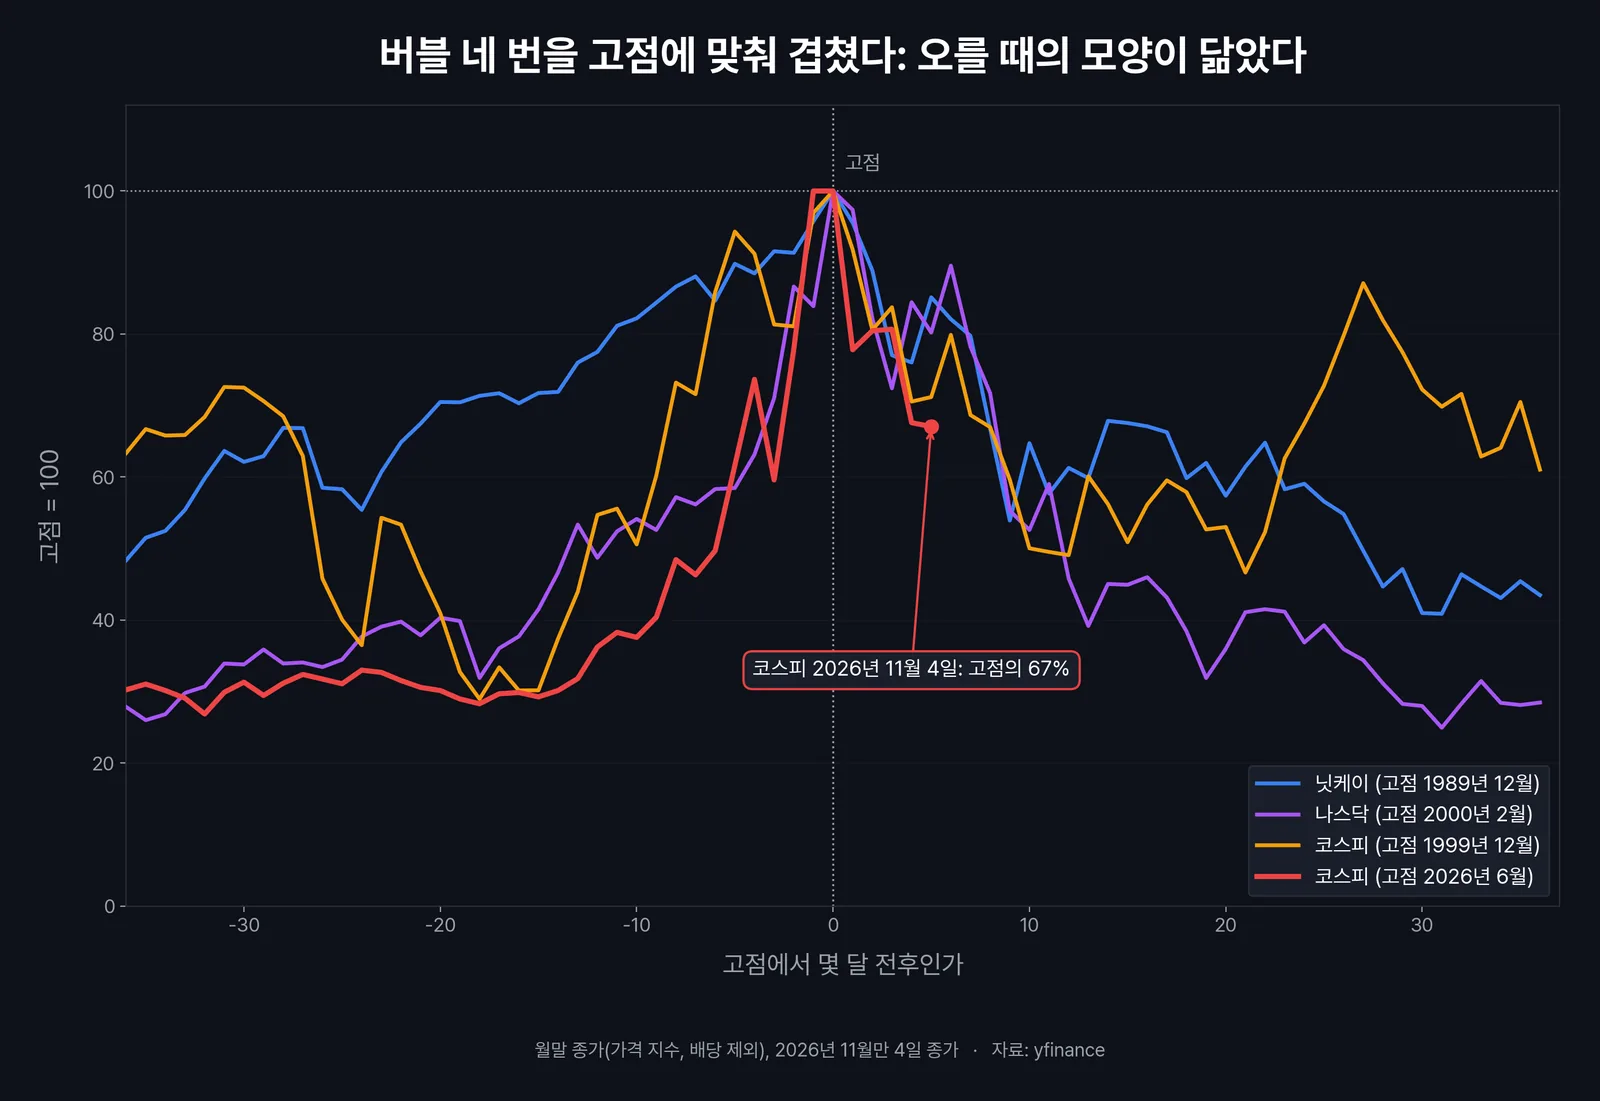
오를 때의 모양은 닮았다. 막바지로 갈수록 기울기가 가팔라졌고, 고점 직후 몇 달은 반등과 하락이 섞였다. 그 뒤의 길은 달랐다. 코스피(1999)는 2년 남짓 뒤 고점의 87%까지 돌아왔고, 나스닥은 고점의 30% 아래로 내려갔다.
파마와 실러가 함께 받은 상
파마는 버블이 없다고 단정하기보다 미리 가려낼 수 없다고 봤다. 많이 오른 시장이 그 뒤에 평균적으로 낮은 수익을 낸다는 증거가 약하고, 그렇다면 “버블”이라는 이름은 무너진 뒤에 붙이는 말일 뿐이라는 것이다. 이 생각은 효율적 시장 가설에서 자세히 다뤘다.
실러는 가격이 기업 이익보다 훨씬 크게 출렁인다는 걸 보였고, 10년 평균 이익으로 계산한 주가수익비율이 높을 때 이후 10년 수익률이 낮았다는 데이터를 내놓았다. 같은 데이터를 두고 한 사람은 예측할 수 없다고 했고, 다른 사람은 길게 보면 보인다고 했다.
로빈 그린우드, 안드레이 슐라이퍼, 양유는 2019년 논문 “파마를 위한 버블(Bubbles for Fama)“에서 둘을 함께 확인했다. 1926~2014년 미국 업종과 1985~2014년 해외 업종에서 2년 동안 100% 넘게 오른 경우를 모았더니, 이후 평균 수익률은 0에 가까워 뚜렷하게 낮지 않았다. 파마의 말대로다. 그런데 2년 안에 40% 넘게 폭락할 확률은 절반을 넘었다. 아무 때나 고른 2년의 14%와 비교하면 실러 쪽의 말도 맞다.
2년에 두 배 오른 시장을 모두 모아 봤다
같은 방법을 나라별 주식시장 지수에 적용했다. S&P500, 나스닥, 닛케이, 코스피, 코스닥, 항셍, 대만, 상하이, 인도, 독일, 영국, 브라질, 멕시코, 싱가포르, 인도네시아 지수와 비트코인의 1985~2026년 월말 가격이다. 직전 24개월 동안 100% 넘게 오른 달을 급등으로, 그 뒤 24개월 안에 고점에서 40% 넘게 빠진 경우를 폭락으로 셌다. 한 번 급등으로 센 뒤 24개월 안에 다시 넘은 달은 같은 사례로 봤다.
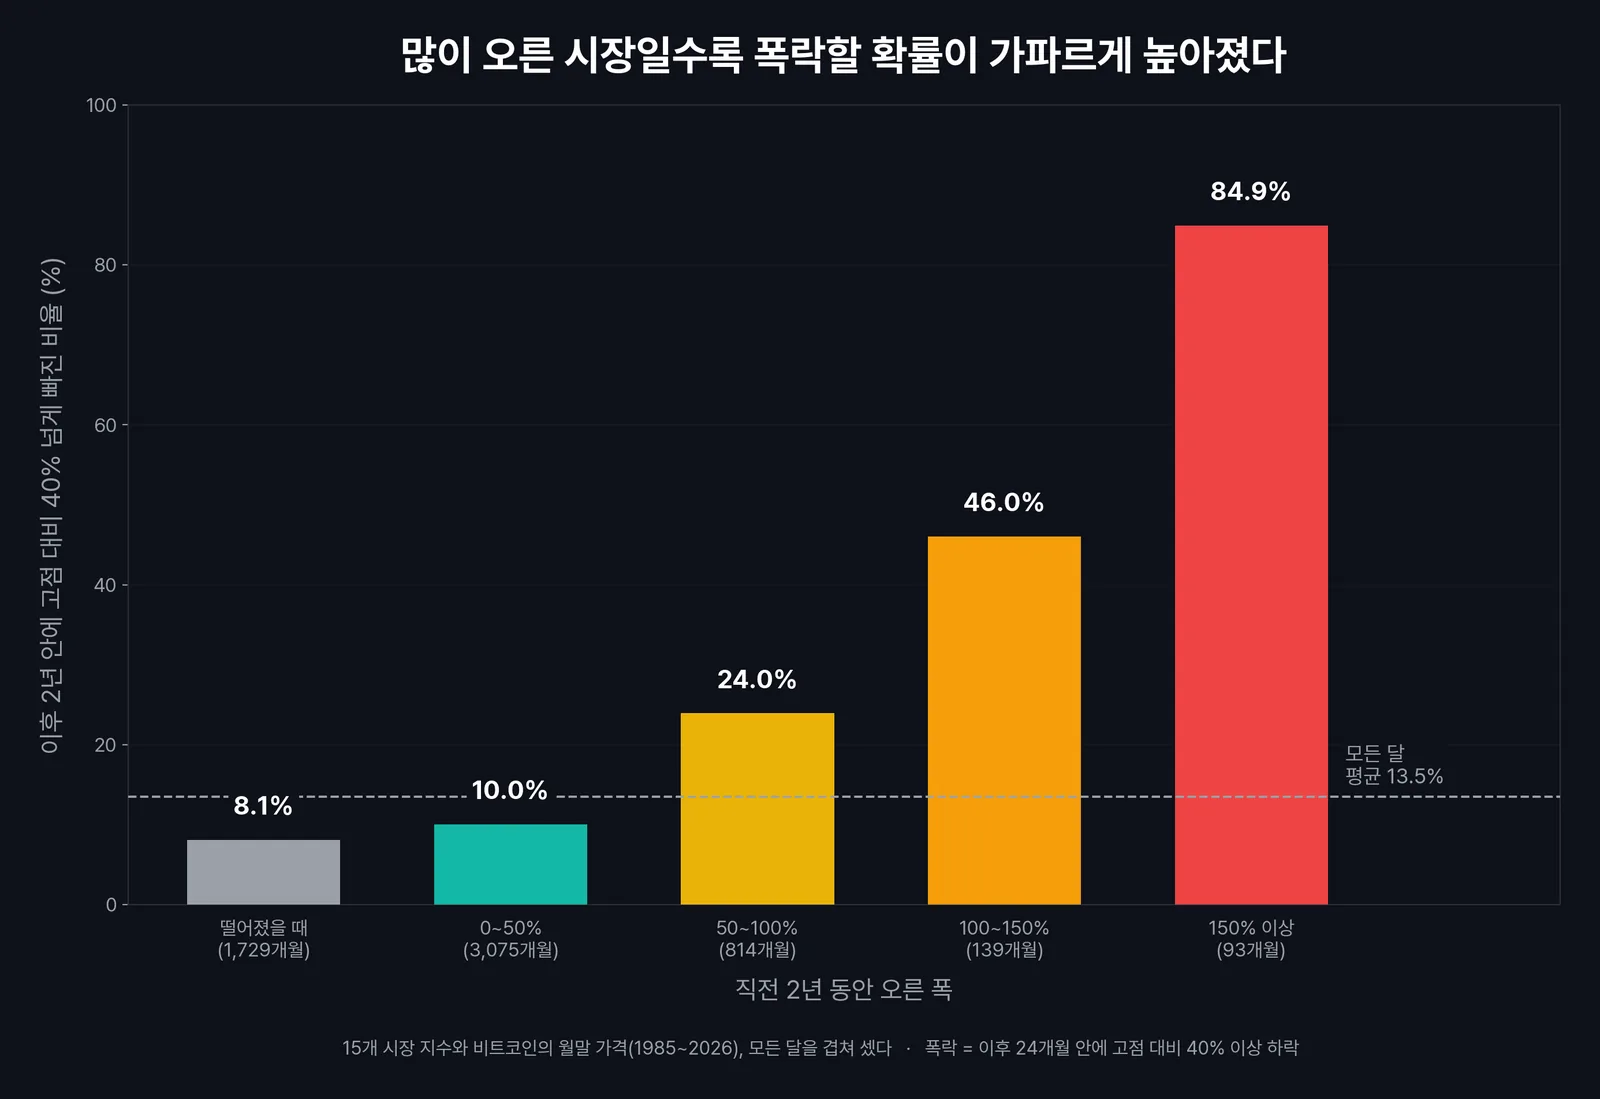
0~50% 오른 달과 떨어진 달은 폭락 확률이 평소보다 오히려 낮았다. 50%를 넘어서면서 확률이 갑자기 올라갔고, 150%를 넘은 달은 열에 여덟 넘게 무너졌다. 그린우드와 동료들이 업종에서 얻은 결과(100% 상승 53%, 150% 상승 80%)와 거의 같은 모양이다.
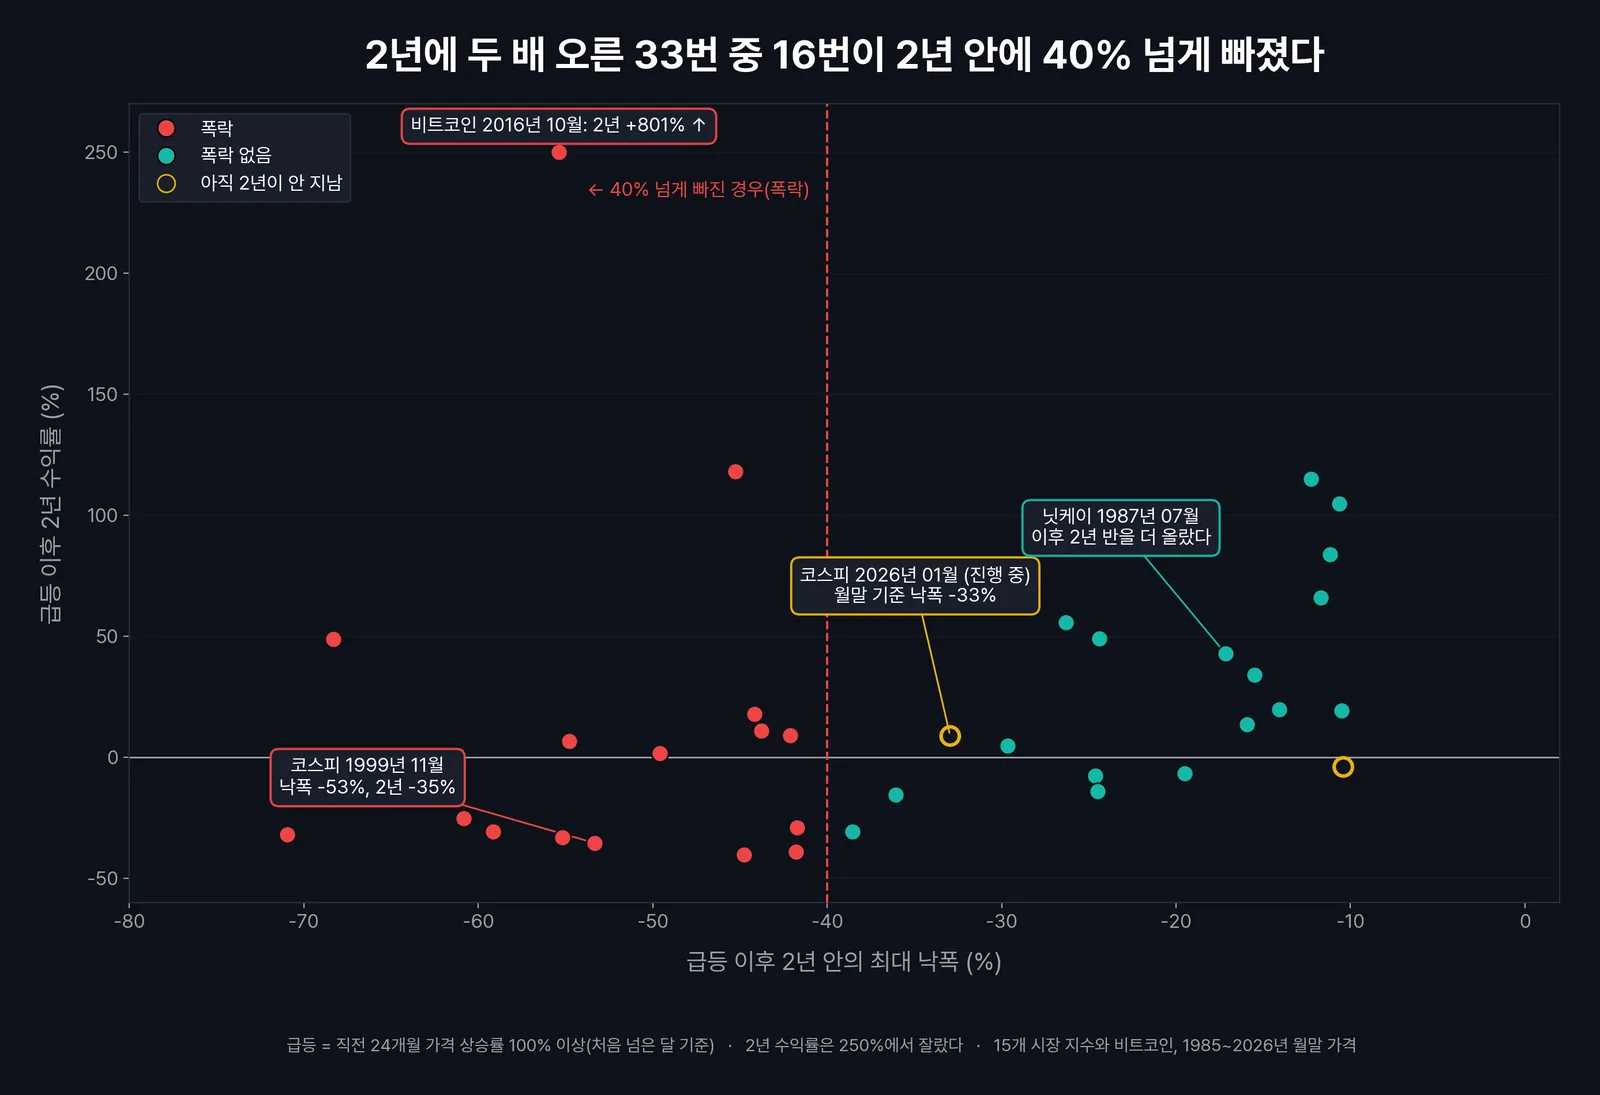
33번 중 16번이 2년 안에 무너졌다. 반대로 비트코인은 2016년 10월에 이미 두 배가 오른 상태였는데, 그 뒤 2년 동안 55% 빠지는 구간을 거치고도 801% 올랐다. 급등 이후 2년 수익률의 중앙값은 +9%로 마이너스가 아니었다.
많이 오른 시장은 무너질 확률이 높아졌지만, 평균적으로 손해를 보지는 않았다.
버블을 알아보는 것과 그걸로 돈을 버는 것
이 차이가 버블을 다루기 어려운 이유다. 앨런 그린스펀 당시 미국 연준 의장이 “비이성적 과열”이라는 말을 쓴 1996년 12월, 나스닥 월말 지수는 1,291이었다. 그 뒤 3년 넘게 올라 5,049가 된 다음에야 무너졌다. 닛케이도 1987년 7월에 이미 2년 동안 두 배가 오른 상태였지만, 1989년 말 고점까지 59%를 더 올랐다.
일찍 알아본 사람은 대개 일찍 나갔다. 무너질 걸 알아도 언제인지 모르면, 고점까지 남은 상승을 놓치거나 하락에 거는 쪽이 먼저 바닥난다. 2년에 두 배 오른 시장의 18%가 그 뒤 두 배를 더 올랐다는 숫자는, 버블을 상대로 한 베팅이 확률만으로는 이기기 어렵다는 걸 보여 준다.
2025~2026년 코스피는 어디쯤인가
코스피는 2026년 1월 말에 직전 24개월 상승률이 109%가 되며 급등 조건에 들어갔다. 그 뒤 6월 22일 종가 9,115에서 10월 26일 5,469까지 정확히 40.0% 빠졌다. 일간 종가로 보면 앞에서 정한 폭락 기준을 막 채운 셈이고, 월말 종가로 보면 아직 33% 하락이다. 11월 4일 종가는 5,684로 고점보다 37.6% 낮다.
이 숫자가 바닥을 말해 주지는 않는다. 1999년의 코스피는 고점에서 53% 빠졌고, 1999년 말의 고점을 다시 넘는 데 5년 반이 걸렸다. 반대로 고점 근처의 급락 뒤에 다시 오른 사례도 차트 3에 있다.
그린우드와 동료들은 급등 가운데서도 폭락으로 이어질 가능성이 더 높았던 특징을 찾았다. 변동성과 거래 회전율이 높을수록, 주식 발행이 늘수록, 막바지에 상승이 가팔라질수록 폭락 확률이 올라갔다. 변동성 하나만 봐도 이번 코스피는 달랐다. 2009년부터 2025년까지 17년 동안 코스피가 하루에 7% 넘게 움직인 날은 4일이었는데, 2026년에는 11월 4일까지 13일이었다.
버블 앞에서 내가 정해 둔 것
버블인지 아닌지를 맞히려고 하지 않는다. 데이터가 말해 주는 건 확률이고, 2년에 두 배 오른 시장이 무너질 확률은 반쯤이다. 반은 버티거나 더 올랐다. 그 사이에서 쓸 수 있는 건 미리 정한 규칙뿐이라고 본다.
가장 손이 덜 가는 규칙은 비율을 정해 두고 맞추는 것이다. 2024년 말 코스피와 미국 주식을 반반 담고 그대로 뒀다면 2026년 6월 말 코스피 비중은 77%가 됐고, 7월 한 달에 18% 넘게 잃었다. 매달 반반으로 맞춘 쪽은 15% 남짓 잃었다. 리밸런싱은 버블을 알아보지 못해도 오른 쪽을 덜어 낸다. 자세한 계산은 리밸런싱의 작동원리에 있다.
급등한 자산에 빚을 더 얹지 않는 것도 규칙으로 둔다. 민스키의 단계에서 버블을 키우는 건 신용이었고, 무너질 때 가장 먼저 강제로 팔리는 것도 빌린 돈으로 산 몫이다. 비중은 그 자산이 고점에서 50% 넘게 빠지는 장면을 기준으로 정하는 편이 낫다. 급등 사례 33개가 이후 2년 동안 겪은 최대 낙폭은 중앙값이 39%였고, 절반은 그보다 깊었다.
한계도 적어 둔다. 지수는 가격만 따라서 배당이 빠졌고, 월말 가격이라 한 달 안의 바닥은 잡히지 않는다. 급등 사례 33개는 서로 독립적이지 않다. 2000년과 2007년처럼 여러 나라가 같은 시기에 함께 오르고 함께 무너졌다. 무엇보다 지나간 확률이고, 이번 코스피가 어느 쪽에 들어갈지는 이 데이터로 알 수 없다.
자주 묻는 질문 (FAQ)
Q1. 지금 코스피는 버블인가?
A. 지나간 데이터로는 답할 수 없다. 2026년 1월 코스피는 2년 동안 두 배 넘게 오른 시장이었고, 과거에 그런 시장의 절반 정도가 2년 안에 40% 넘게 빠졌다. 코스피는 이미 고점에서 40.0%까지 빠졌지만, 거기가 바닥인지 더 내려갈지, 다시 오를지는 지나간 확률로 정할 수 없다.
Q2. 버블 붕괴에 대비해 인버스 ETF를 사도 되나?
A. 하락에 바로 베팅할 수 있다는 게 장점이지만, 언제 무너질지를 맞혀야 돈이 된다. 2년에 두 배 오른 시장의 18%는 그 뒤 두 배를 더 올랐고, 닛케이는 급등 판정 뒤에도 2년 반을 더 올랐다. 게다가 인버스 ETF는 하루 수익률의 반대를 따라가서, 오르내림이 반복되면 지수가 제자리여도 가격이 깎인다. 2배 인버스는 그 깎임이 더 크다. 이 원리는 레버리지 ETF의 최적 용량에서 계산했다.
Q3. 버블을 미리 알아보는 신호가 있나?
A. 확실한 신호는 없고, 확률을 올리는 특징은 있다. 직전 2년 상승 폭이 클수록, 변동성과 거래 회전율이 높을수록, 새 주식 발행이 늘어날수록, 막바지 상승이 가팔라질수록 폭락으로 이어진 경우가 많았다. 실러의 10년 평균 이익 기준 주가수익비율처럼 이익에 비해 가격이 얼마나 비싼지 보는 지표는 몇 달이 아니라 10년 수익률과 관계가 있었다.
Q4. 버블이 꺼지면 회복까지 얼마나 걸리나?
A. 경우마다 크게 다르다. 가격 지수 기준으로 코스피는 2000년 1월 고점을 2005년 7월에 넘어 5년 반이 걸렸고, 나스닥은 2000년 3월 고점을 2015년 4월에 넘어 15년, 닛케이는 1989년 말 고점을 2024년 2월에 넘어 34년이 걸렸다. 배당을 받았다면 실제 회복은 이보다 빨랐다. 오래 들면 결국 회복한다는 믿음이 어디까지 맞는지는 시간 분산의 작동원리에서 따졌다.
2026년 1월에 시작된 2년의 관찰 기간은 2028년 1월에 끝난다. 그때 차트 3의 노란 동그라미 하나가 빨간색과 청록색 중 어느 쪽이 될지 정해진다. 일간 종가로는 이미 −40%에 닿았지만, 차트의 월말 기준으로는 아직 그 선의 오른쪽에 있다.