시장의 작동원리 ② — 효율적 시장 가설, 가격은 이미 알고 있다
/ 22 min read
Table of Contents
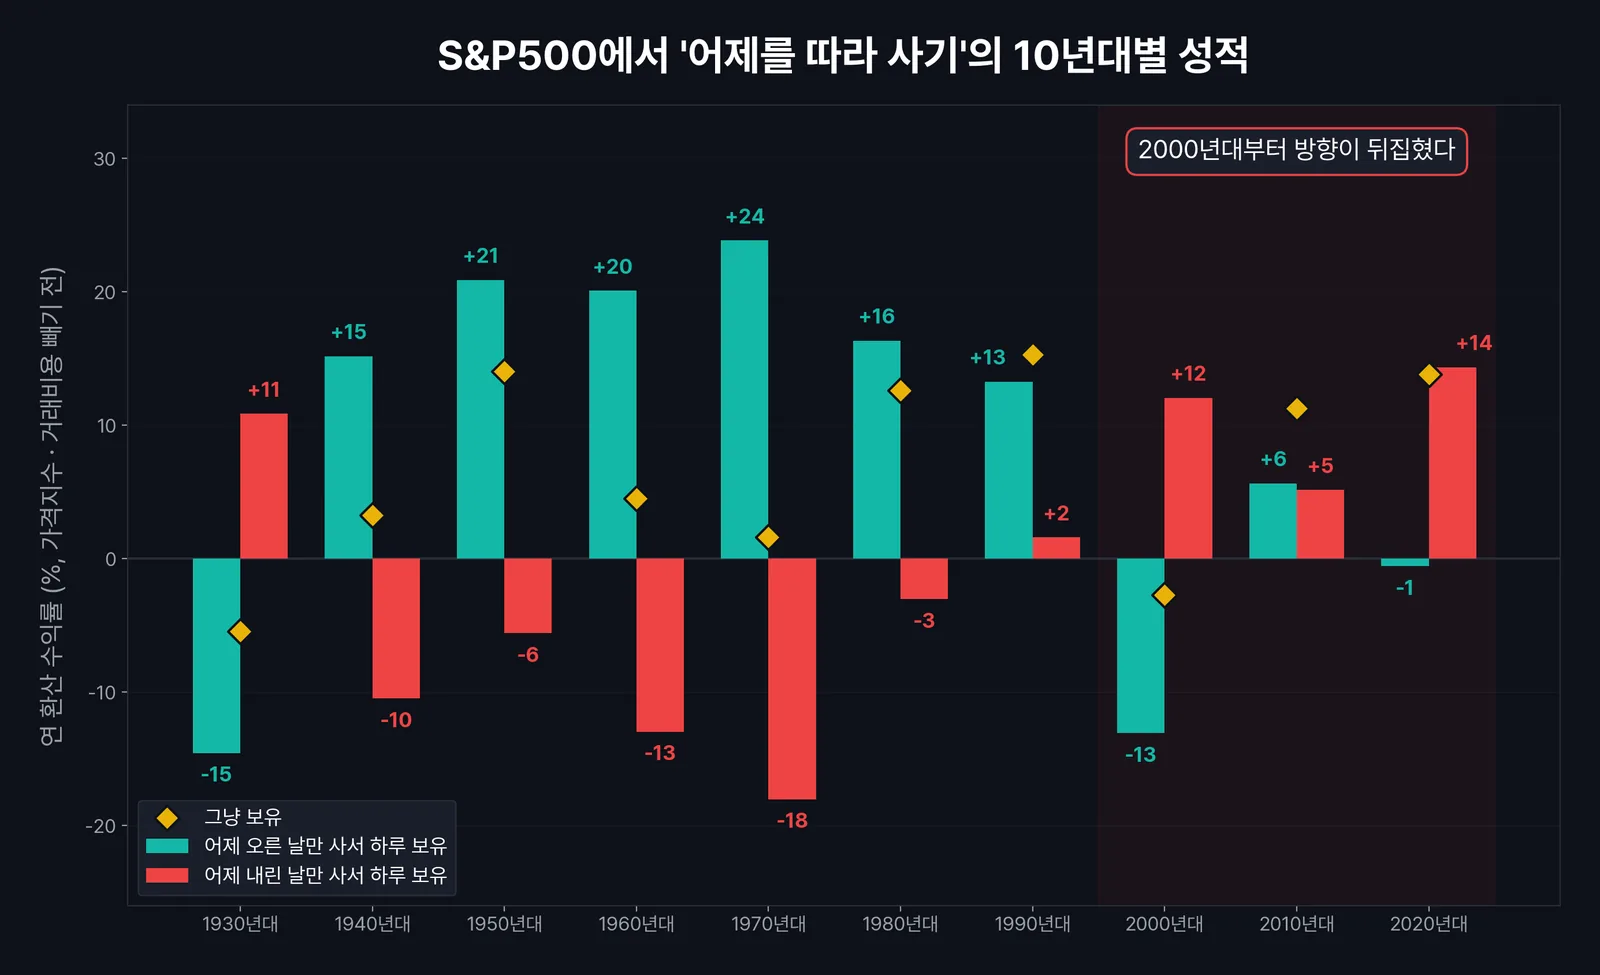
1970년대 S&P500에서 어제 오른 날만 사서 하루 들고 있었다면 연 23.8%를 벌었다. 2000년대에는 같은 규칙으로 연 13.1%를 잃었다. 그사이에 바뀐 것은 효율적 시장 가설로 설명할 수 있다.
같은 두 시기에 지수를 그냥 들고 있었다면 1970년대는 연 1.6%, 2000년대는 연 −2.7%였다. 어제 하루의 등락만 보고 사고판 규칙이 한 시대에는 시장을 크게 앞섰고, 다음 시대에는 시장보다 한참 뒤처졌다.
어제가 오늘을 알려주던 시절
오늘의 수익률이 어제의 수익률을 얼마나 닮는지를 재는 값을 자기상관이라고 부른다. 1928년부터 S&P500의 하루하루 등락을 받아 10년 단위로 쟀다.
1960년대 +0.16이던 값이 1970년대에는 +0.25까지 올라갔다가, 1990년대 +0.02를 거쳐 2000년 이후에는 0 아래로 내려왔다. 한국도 비슷한 길을 걸었다. 코스피는 1997~1999년 +0.14에서 2000년대 +0.02로 내려왔고, 코스닥은 2010년대까지 +0.10 언저리에 머물다가 2020년대에 −0.04가 됐다.
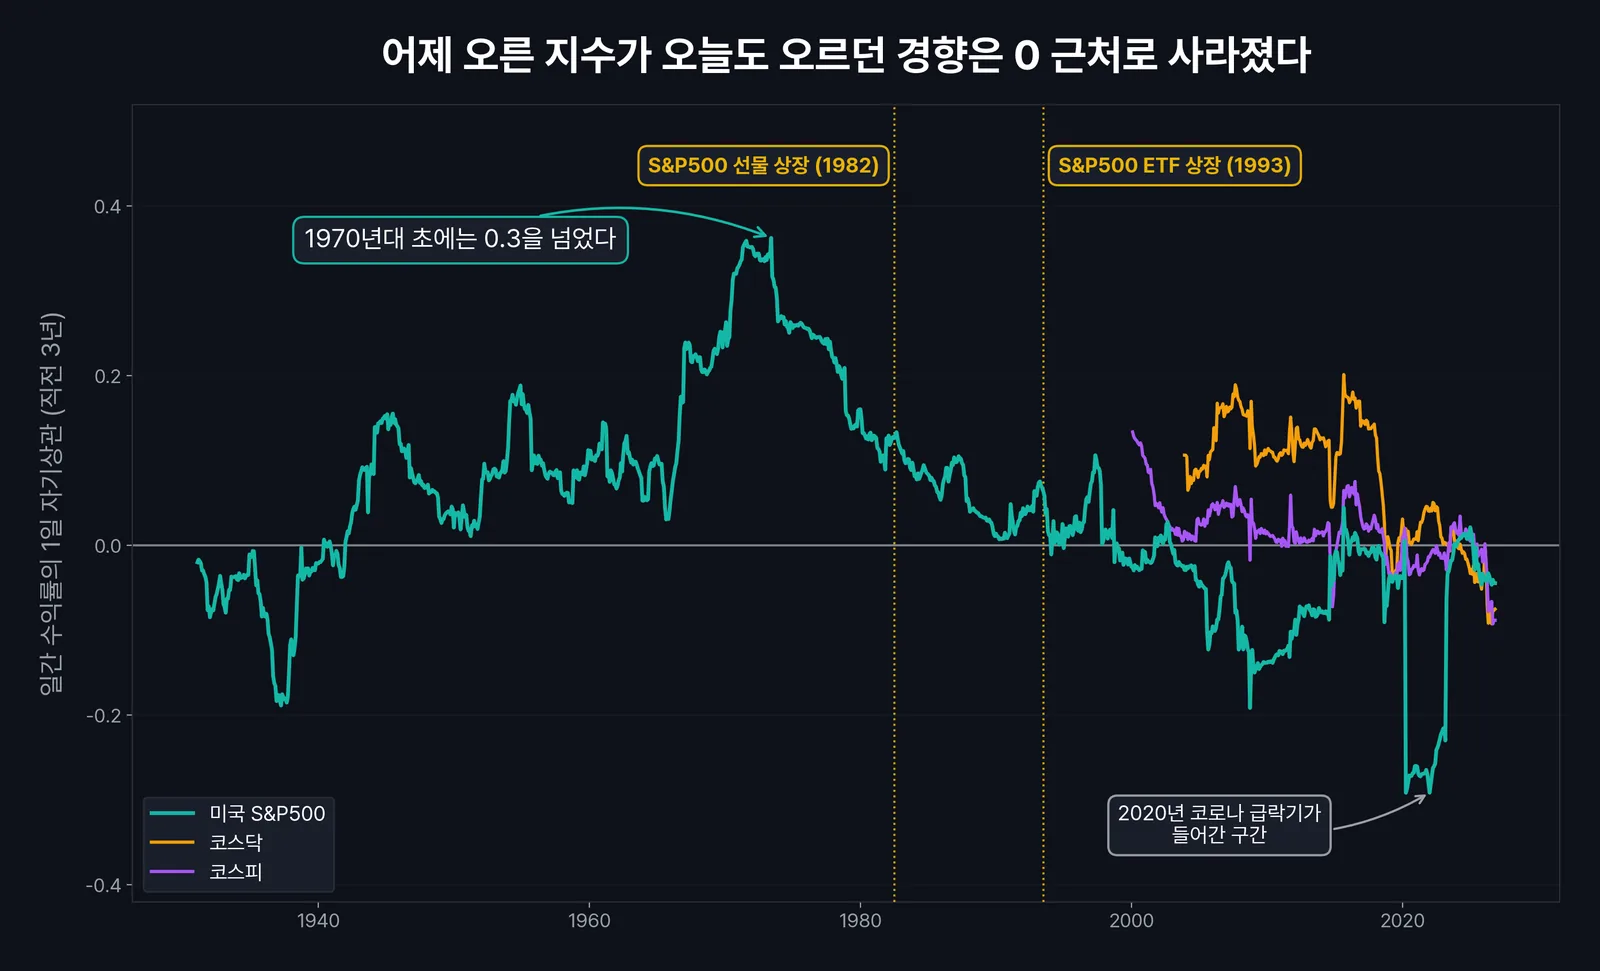
이 패턴을 처음 학계에 들이민 건 1988년 앤드루 로와 크레이그 매킨레이였다. 1962~1985년 미국 주간 수익률을 분석해 주가가 랜덤워크를 따르지 않는다는 논문을 냈다. 같은 기간 일간 자기상관을 재면 +0.19가 나온다.
다만 1970년대의 연 23.8%는 장부 위의 숫자다. 그 시절에는 지수를 하루 단위로 싸게 사고팔 수단이 사실상 없었다. 규칙을 따르려면 수백 종목을 매일 사고팔아야 했고, 수수료도 지금과 비교할 수 없이 비쌌다. 게다가 지수에 들어 있는 종목 가운데 그날 늦게까지 거래가 없었던 종목은 전날 가격으로 남아 있다가 다음 날 뒤늦게 따라잡는다. 지수의 자기상관 일부는 이 시차가 만든 착시였다.
흐름이 바뀐 시점은 지수를 사고팔 수단이 생긴 시점과 겹친다. 1982년 S&P500 선물이 시카고에 상장됐고, 1993년에는 지수를 주식 한 주처럼 살 수 있는 ETF가 나왔다. 어제 오른 지수가 오늘도 오를 것 같으면 이제는 오늘 아침에 바로 사면 된다. 그렇게 사는 사람이 늘수록 오늘 오를 몫이 어제 저녁과 오늘 아침 사이에 미리 가격에 들어갔고, 자기상관은 0 쪽으로 밀려났다.
효율적 시장 가설, 가격은 이미 알고 있다
유진 파마는 1970년에 이런 현상을 하나의 가설로 정리했다. 시장 가격에는 이용할 수 있는 정보가 이미 다 들어 있다는 것이다. 가격을 움직일 만한 정보가 있으면 누군가 먼저 사고팔아 버리니, 남이 다 아는 정보로는 돈을 벌 수 없다. 파마는 “이미 들어 있는 정보”의 범위에 따라 가설을 세 단계로 나눴다.
| 형태 | 가격에 이미 들어 있다고 보는 정보 | 맞다면 소용없어지는 것 |
|---|---|---|
| 약형 | 과거 가격과 거래량 | 차트만 보고 다음 가격 맞히기 |
| 준강형 | 공개된 모든 정보(공시, 재무제표, 뉴스) | 공개 정보를 분석해서 시장보다 더 벌기 |
| 강형 | 공개되지 않은 내부 정보까지 | 내부 정보로도 더 벌 수 없음 |
강형은 현실에서 맞지 않는다. 내부 정보로 돈을 벌 수 있으니 내부자 거래를 법으로 막는다. 준강형은 실적 발표나 공시 직후 가격이 몇 분 안에 움직이는 걸 보면 대체로 들어맞는다. 차트 #1과 #2는 약형에 대한 시험이었다.
랜덤워크는 약형이 맞을 때 가격이 그리는 모양이다. 내일의 가격 변화는 오늘까지의 움직임과 상관없이 위로도 아래로도 갈 수 있다. 가격이 아무렇게나 움직인다는 주장과는 다르다. 예측할 수 있는 부분이 있었다면 누군가 벌써 사고팔아 가격에 넣어버렸을 것이고, 그러고 남은 변화는 새로 도착하는 소식 때문에 생긴다. 새 소식은 미리 알 수 없으니 남은 변화도 미리 알 수 없다.
효율적 시장에도 패턴은 남는다
2000년 이후 S&P500의 자기상관은 0이 아니라 −0.10이다. 어제 내린 날 다음 날 반등하는 경향이 통계로는 남아 있다. 차트 #2의 2000년대 막대처럼, 내린 날 다음 날만 사는 규칙은 거래비용을 빼기 전 2000~2026년 연 10.0%를 냈다. 같은 기간 그냥 들고 있었을 때는 연 6.4%였다.
그런데 이 규칙대로 하면 1년에 132번을 사고팔게 된다. 사고팔 때마다 0.05%의 비용(수수료, 그리고 사는 값과 파는 값의 차이)을 넣으면 연 3.0%로 내려가 그냥 보유보다 못하고, 0.1%를 넣으면 연 −3.6%가 된다.
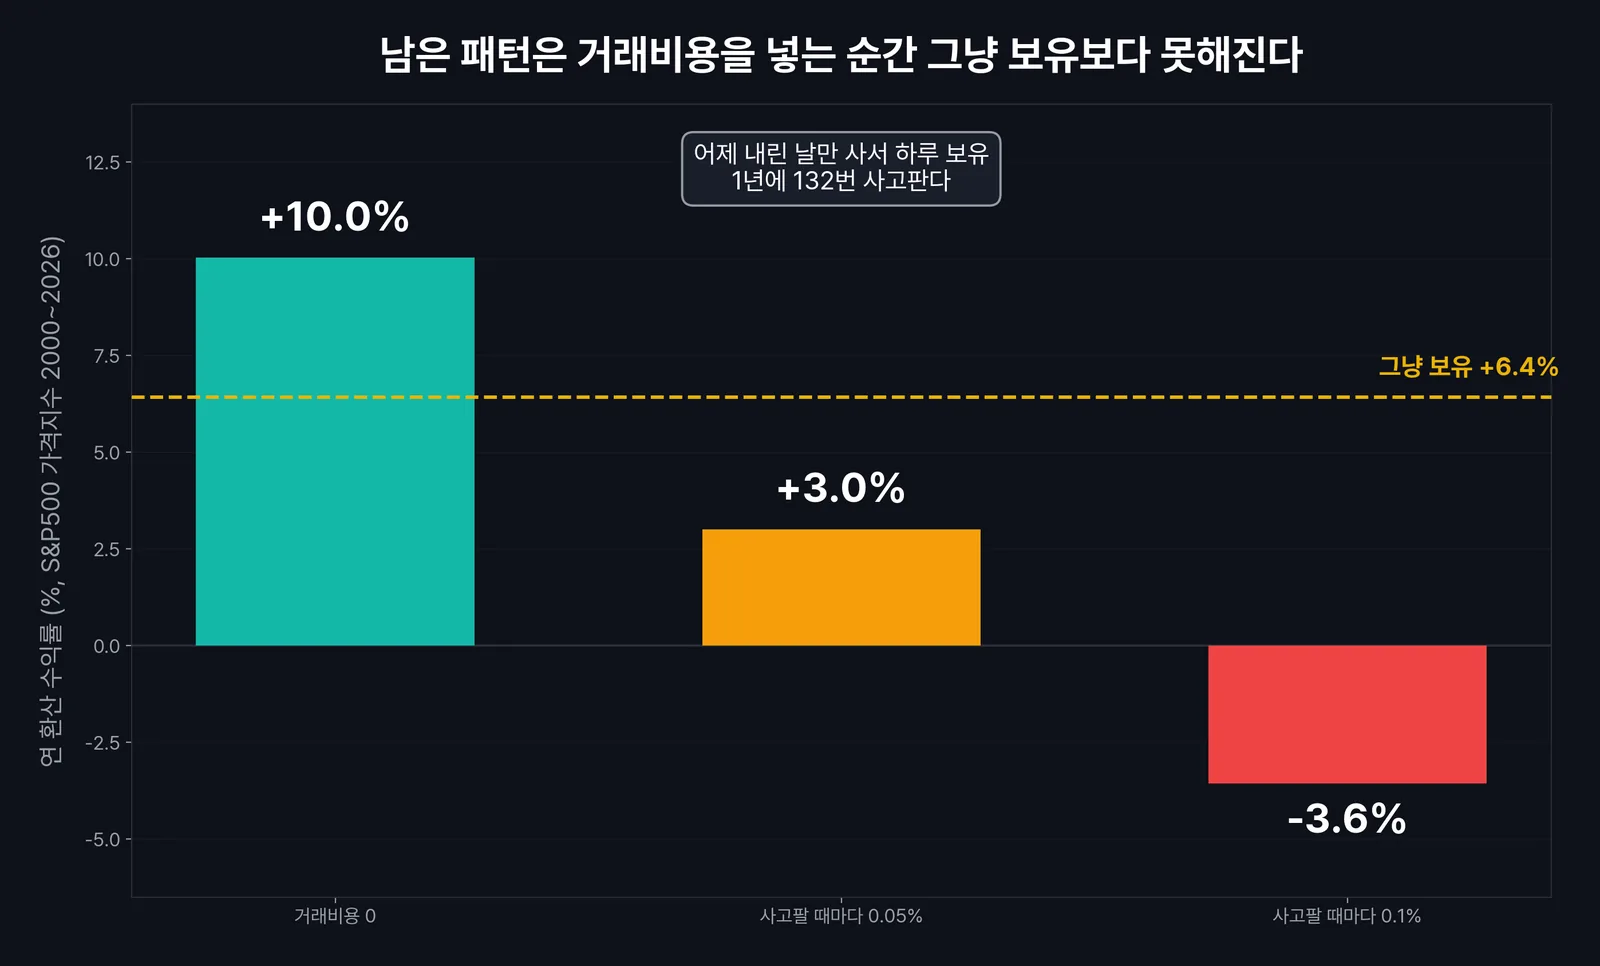
공정하게 덧붙이면, 이 규칙은 하락 다음 날에만 들어가므로 시장에 머무는 날이 절반 남짓이다. 그만큼 덜 흔들리니 수익률만으로 비교하면 규칙 쪽이 조금 억울하다. 그래도 2009~2019년처럼 비용을 빼기 전부터 뒤처지는 10년이 있다면, 개인이 이 패턴에 돈을 걸 이유는 많지 않다.
1978년 마이클 젠슨은 효율적 시장을 이렇게 정의했다. 어떤 정보로 거래해서 비용을 치른 뒤에 이익을 낼 수 없다면, 시장은 그 정보에 대해 효율적이다. 이 정의대로라면 효율적인 시장에도 패턴은 남아 있을 수 있고, 다만 그 크기가 비용보다 작아야 한다. 2000년 이후의 S&P500은 이 정의에 꽤 잘 들어맞는다.
완벽하게 효율적인 시장은 있을 수 없다
1980년 샌퍼드 그로스먼과 조지프 스티글리츠는 이 가설의 끝에 모순이 있다는 걸 보였다. 가격에 정보가 완벽하게 다 들어 있다면, 돈과 시간을 들여 정보를 모으는 사람은 아무것도 얻지 못한다. 그러면 아무도 정보를 모으지 않을 것이고, 정보를 가격에 밀어 넣을 사람도 사라진다. 시장이 효율적이려면 그 일을 하는 사람이 있어야 하고, 그 사람이 남아 있으려면 시장이 조금은 비효율적이어야 한다.
그래서 시장은 정보를 모으는 데 드는 비용만큼은 비효율이 남는 지점에서 균형을 찾는다. 분석에 시간과 돈을 쓰는 사람은 그 비용을 메울 만큼은 번다. 분석 없이 사고파는 사람은 평균적으로 그 몫을 내준다.
2013년 노벨 경제학상은 세 사람이 함께 받았는데, 그중 두 사람의 주장은 언뜻 반대로 들린다. 유진 파마는 며칠이나 몇 주 뒤의 주가는 예측할 수 없고, 새 정보는 금세 가격에 반영된다는 걸 보였다. 로버트 실러는 주가가 배당보다 훨씬 크게 출렁이고, 주가를 배당으로 나눈 비율이 높을 때는 내려오고 낮을 때는 올라오는 경향이 있다는 걸 보였다. 노벨위원회는 수상 발표문에서 두 결과를 나란히 놓고, 며칠이나 몇 주 단위로는 가격을 예측할 수 없지만 3~5년처럼 긴 기간의 큰 흐름은 내다볼 수 있다고 정리했다. 세 번째 수상자인 라스 피터 핸슨은 이런 가격 이론을 통계로 검증하는 방법을 만든 사람이다.
시장을 이기기 어렵다는 말과 시장 가격이 늘 옳지는 않다는 말은 이렇게 동시에 참일 수 있다. 하루하루의 가격은 정보를 빠르게 따라가지만, 몇 년에 걸친 가격의 수준은 사람들의 낙관과 비관을 따라 지나치게 오르내린다.
비효율이 오래 남는 곳에는 공통점이 있다. 지켜보는 사람이 적거나, 큰돈이 들어가기 어렵거나, 거래비용이 큰 시장이다. 코스닥의 자기상관이 코스피보다 10년쯤 늦게 0으로 내려온 것도 같은 이유로 볼 수 있다. 공포가 극단으로 치닫는 순간에도 가격은 정보보다 감정을 따라 움직이는데, 그 크기는 코스피 폭락의 꼬리를 다룬 글에서 정규분포로는 설명이 안 되는 숫자로 확인했다.
그럼 차트를 보는 건 소용없나
이 블로그에도 기법을 다룬 글이 여럿 있다. 효율적 시장 가설을 받아들이면 그 글들을 다 지워야 할까. 나는 그렇게 보지 않는다. 대신 기법을 볼 때 묻는 질문이 바뀌었다.
먼저 그 기법이 남이 다 아는 정보로 미래를 맞히려 드는지 본다. 그렇다면 차트 #2와 #3이 보여준 대로 오래가지 못하거나 비용에 먹힌다. 기술적 분석을 예언이 아니라 수급의 기록이자 사고팔 시점을 고르는 도구로 써야 한다고 본 이유도 여기에 있다. 같은 신호라도 미래를 맞히는 데 쓰면 효율적 시장과 정면으로 부딪히고, 이미 사기로 정한 자산을 언제 나눠 살지 정하는 데 쓰면 부딪힐 일이 적다.
그다음에는 내가 이기려는 자리가 어디인지 본다. 큰돈이 못 들어오는 작은 시장, 남들이 견디기 싫어하는 긴 보유 기간, 다들 피하는 위험을 대신 지는 자리라면 비효율이 남아 있을 수 있다. 마지막 경우는 ① 리스크 프리미엄에서 본 웃돈과 같은 이야기다. 이때 번 돈이 실력인지 위험을 진 대가인지는 겉으로 구별되지 않는데, 둘을 가르는 방법이 다음 편의 주제다.
자주 묻는 질문 (FAQ)
Q1. 랜덤워크는 주가가 아무렇게나 움직인다는 말인가?
A. 그렇지 않다. 랜덤워크가 말하는 건 내일의 가격 변화를 오늘까지의 움직임으로 맞힐 수 없다는 것이다. 주가는 길게 보면 기업 이익과 함께 오르는 방향이 있고, ①편에서 본 리스크 프리미엄도 그 방향의 일부다. 방향이 있어도 과거 가격만 보고 그 위의 오르내림을 미리 알 수는 없다.
Q2. 시장이 효율적이라면 인덱스펀드만 사면 되나?
A. 효율적 시장 가설에서 가장 자연스럽게 나오는 결론이 인덱스펀드다. 남이 다 아는 정보로 시장을 이기기 어렵다면 비용을 낮추는 쪽이 확실하다. 다만 인덱스펀드도 상품마다 보수와 추적 방식이 달라서 같은 지수를 따라가도 성적이 갈린다. 액티브와 패시브의 산수는 ⑤편에서 따로 다룬다.
Q3. 코인 시장은 효율적인가?
A. 하루 단위로는 생각보다 효율적이다. 비트코인의 일간 자기상관은 2014~2019년 +0.01, 2020년 이후 −0.06으로 0에 가까웠다. 월 단위로는 +0.13~+0.15의 양의 상관이 보이지만, 표본이 60~80개월이라 우연과 가려내기 어려운 크기다. 거래소마다 가격이 다르고 하루 종일 열린다는 점에서 주식시장과 다른 비효율이 있을 수는 있다.
Q4. 내부 정보로 돈을 버는 사람이 있다면 시장은 효율적이지 않은 것 아닌가?
A. 강형 효율성이 틀렸다는 증거다. 그래서 대부분의 나라가 내부자 거래를 처벌한다. 개인 투자자가 판단할 때 기준이 되는 건 약형과 준강형으로, 남이 다 볼 수 있는 가격과 공시로 시장을 꾸준히 앞서기 어렵다는 쪽이다.
시장이 효율적이냐는 질문은 오래 논쟁거리였지만, 개인에게 쓸모 있는 형태로 바꾸면 질문이 작아진다. 내가 쓰려는 정보를 나보다 먼저, 나보다 싸게 쓸 수 있는 사람이 있는가. 있다면 그 정보로 버는 돈은 내 차례가 오기 전에 가격에 들어가 있다. 1993년 이후 S&P500의 어제 등락이 그랬다.