시장의 작동원리 ③ — 알파와 베타, 내 수익을 둘로 쪼개는 법
/ 19 min read
Table of Contents
2025년 1월부터 21개월 동안 KODEX 레버리지는 687% 올랐다. 과거 베타 2.03에 그동안의 시장 상승을 넣어 계산한 값은 688%였다. 이 수익을 알파와 베타로 나누면 알파는 0이다.
같은 기간 코스피200을 따라가는 KODEX 200은 252% 올랐고, 코스피 지수는 2024년 말 2,399에서 2026년 9월 말 6,838로 2.9배가 됐다. 이런 장에서는 누구의 계좌든 숫자가 크게 찍힌다. 그만큼 그 숫자가 실력에서 나왔는지 시장에서 나왔는지 가리기가 어려워진다.
베타, 시장과 함께 움직이는 정도
베타는 시장이 1% 움직일 때 어떤 자산이 평균 몇 % 움직였는지를 잰 값이다. 2013년 1월부터 2026년 9월까지 165개월 치 월간 수익률을 받아 쟀다. 시장은 배당을 다시 넣은 KODEX 200으로, 위험 없이 받을 수 있는 수익은 단기채권 ETF(같은 기간 연 1.93%)로 대신했다.
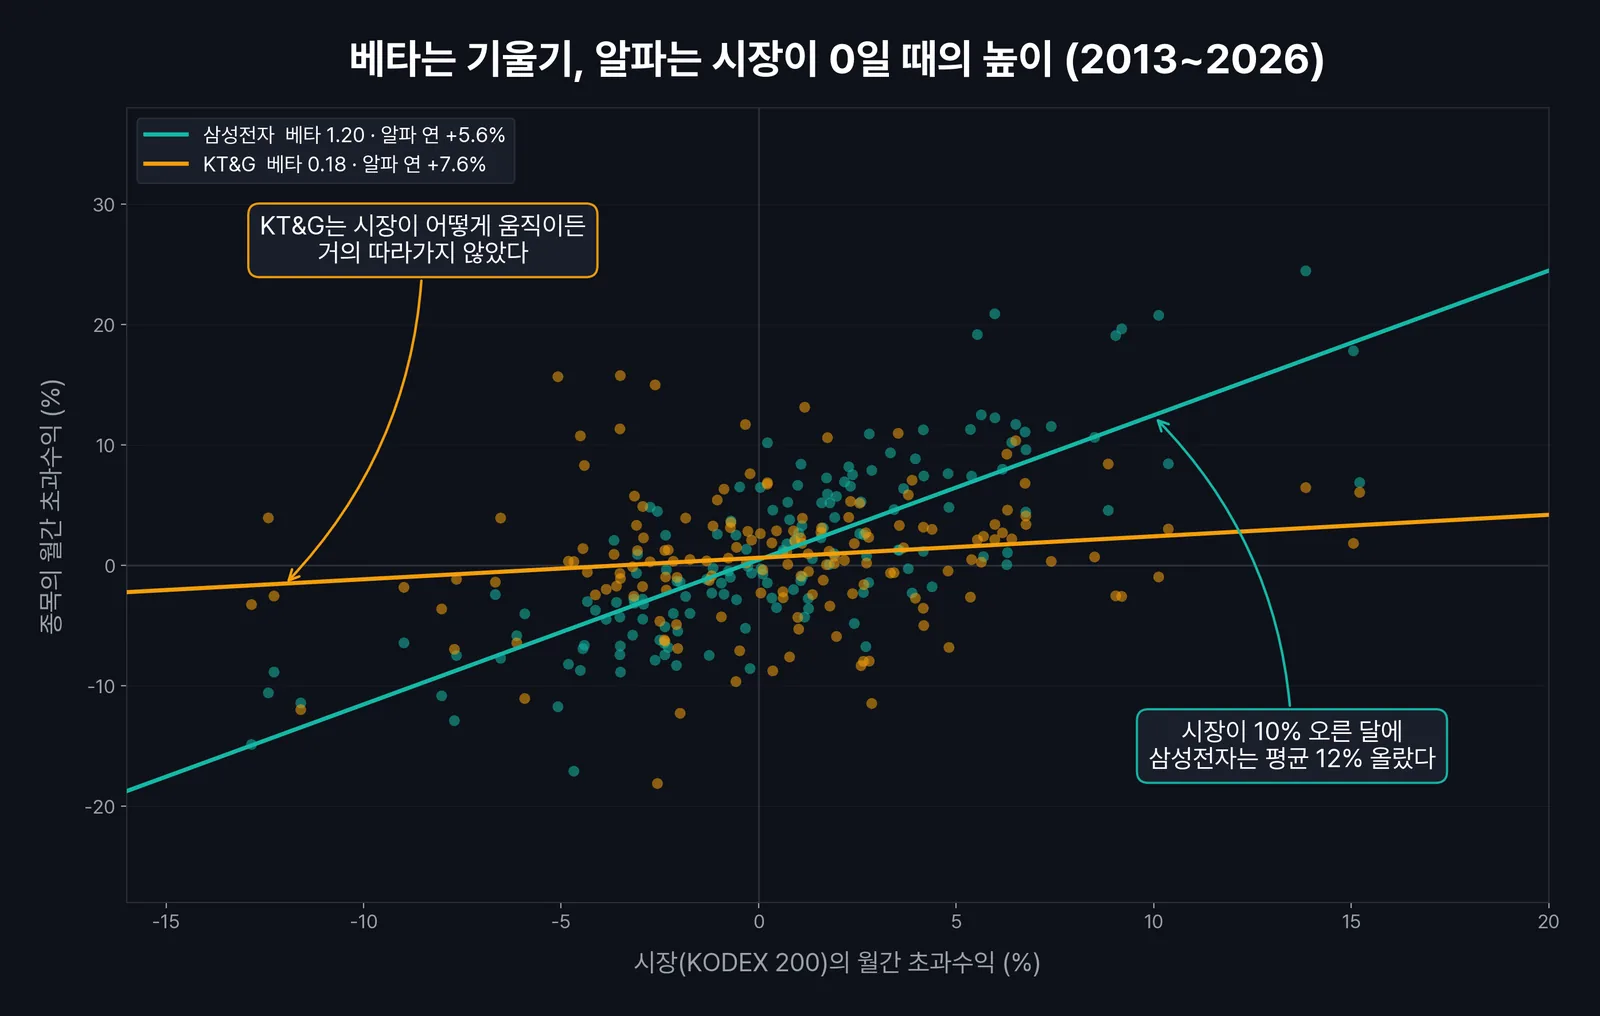
삼성전자의 점들은 직선 주변에 모여 있고 KT&G의 점들은 넓게 흩어져 있다. 시장 움직임으로 설명되는 비율이 삼성전자는 78%, KT&G는 5%다. KT&G는 시장이 아니라 회사 자체의 사정으로 움직였다.
CAPM, 시장은 베타에만 값을 쳐준다
1964년 윌리엄 샤프는 베타 하나로 기대수익률을 설명하는 모형을 내놓았다. 자본자산 가격결정 모형, 줄여서 CAPM이라고 부르고, 샤프는 이 업적으로 1990년 노벨 경제학상을 받았다.
기대수익률 = 무위험수익률 + 베타 × (시장 기대수익률 − 무위험수익률)
CAPM에서 시장이 값을 쳐주는 위험은 베타 하나뿐이다. KT&G를 움직인 95%의 사정처럼 회사마다 따로 생기는 위험은 여러 종목을 함께 들면 서로 상쇄된다. 분산으로 지울 수 있는 위험을 굳이 지고 있다고 해서 시장이 웃돈을 얹어주지는 않는다. 상쇄가 어디까지 되고 어디서 멈추는지는 분산투자의 상한을 다룬 글에서 따로 계산했다.
알파, 베타로 설명하고 남는 몫
알파는 베타가 설명하고 남은 수익이다. 베타가 1.2인 종목이 시장보다 많이 벌었더라도 그만큼이 1.2배의 위험에서 나온 것이라면 알파는 0이다.
같은 165개월로 계산하면 알파가 연 +5%를 넘는 종목이 여럿 나온다. 삼성전자 +5.6%, NAVER +6.5%, SK텔레콤 +7.2%, KT&G +7.6%, KB금융 +10.5%다. 그런데 한 달 한 달의 흔들림에 비하면 이 정도 차이는 우연으로도 충분히 생긴다. 통계에서는 추정값을 그 오차로 나눈 t값이 2를 넘어야 우연으로 보기 어렵다고 보는데, 위의 다섯 종목은 모두 1.3~1.7에 머문다. 2를 넘긴 건 연 +20%의 SK하이닉스(t값 2.5) 하나였다.
SK하이닉스는 지금 돌아보니 많이 오른 종목이라서 이 목록에 들어 있다. 2013년에 이 열 종목을 골랐을 사람은 드물다. 오른 종목을 나중에 골라 알파를 재면 알파는 늘 크게 나온다.
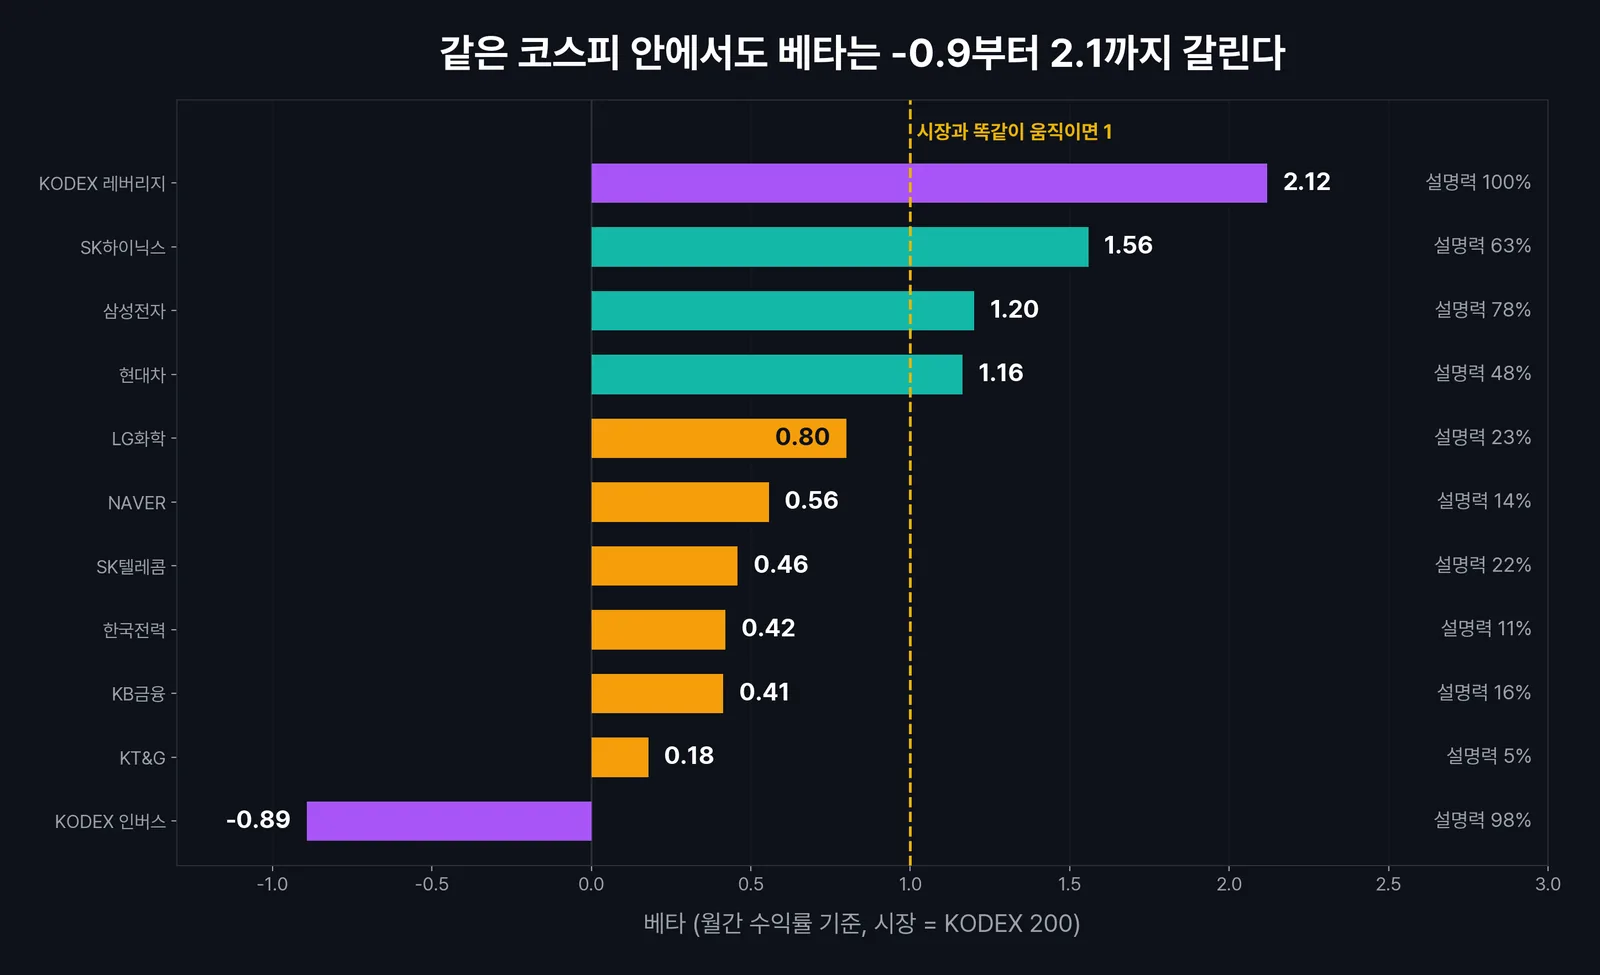
레버리지 ETF의 알파는 연 −1.8%, 인버스 ETF는 연 −2.2%였다. 시장을 두 배로, 또는 거꾸로 따라가도록 만든 상품이라 베타가 수익의 거의 전부를 설명하고, 운용보수와 매일 배율을 다시 맞추는 비용만큼이 알파 자리에 음수로 남는다.
상승장의 수익은 대부분 베타였다
2013~2024년 데이터로 잰 베타만 가지고 2025년 1월~2026년 9월 상승장의 수익을 계산해 실제 수익과 나란히 놓았다.
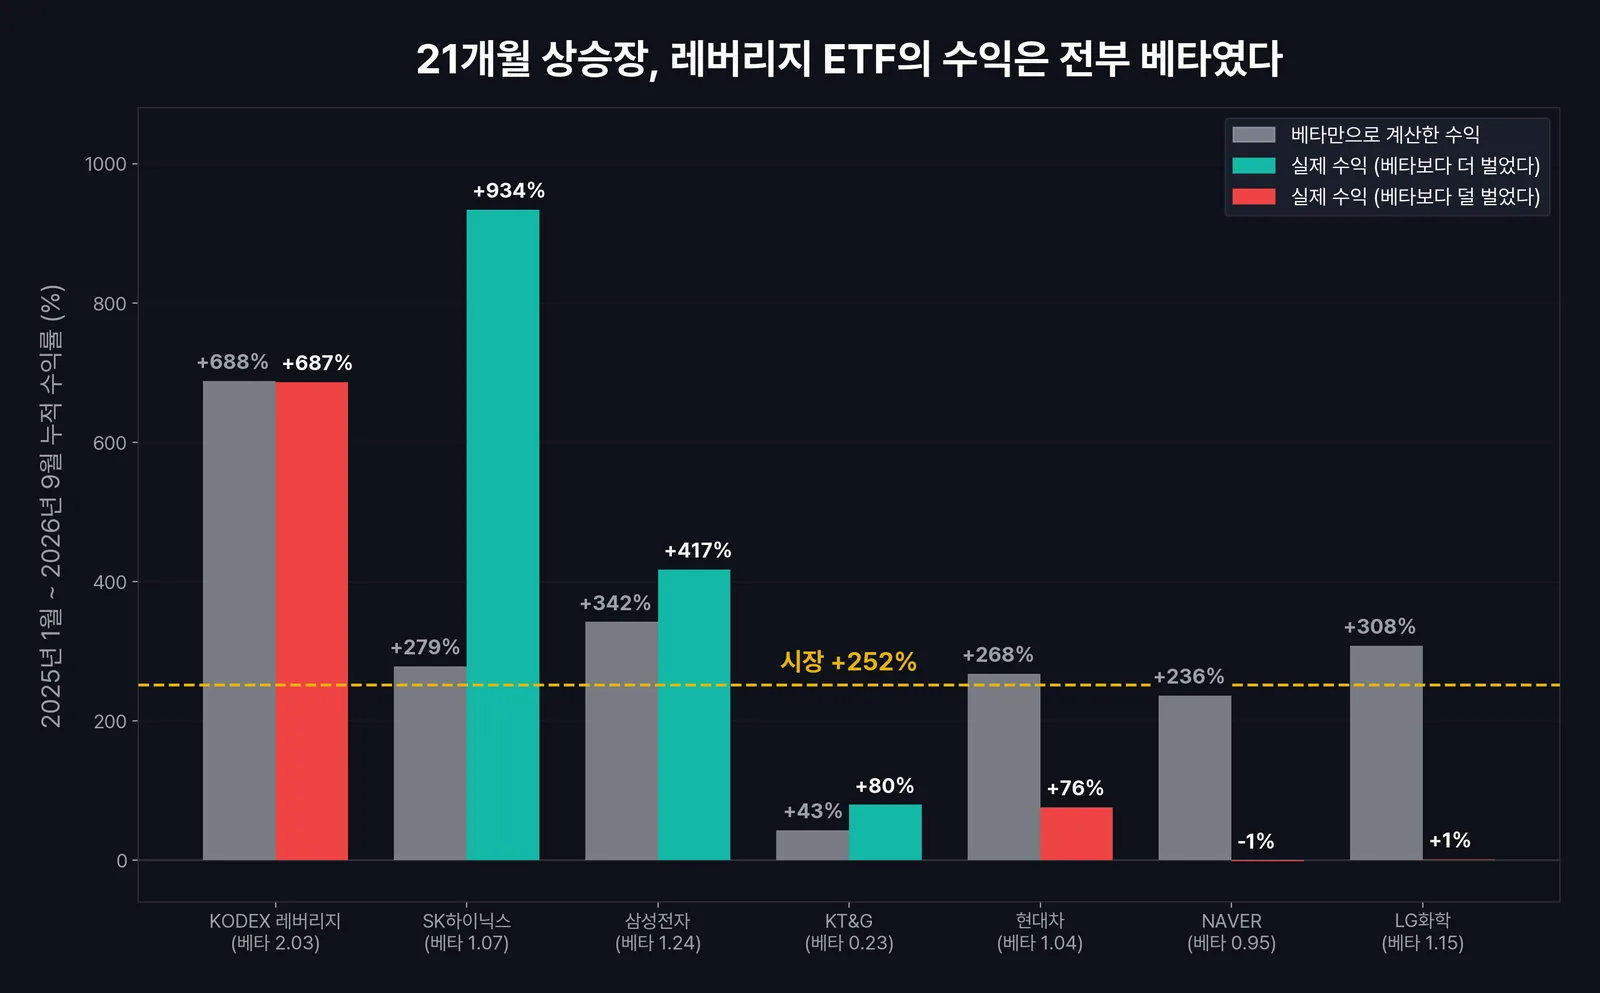
레버리지 ETF를 들고 687%를 번 사람이 시장을 읽는 눈이 있었다고 말하기는 어렵다. 시장의 두 배 위험을 지고 있었고, 시장이 오르자 그 두 배를 받았다. 삼성전자를 들고 있던 사람도 수익의 5분의 4는 시장 몫이다.
반대 방향도 있다. 현대차를 들고 있던 사람은 21개월 동안 76%를 벌어 꽤 괜찮은 성적표를 받았다. 그런데 이 종목의 베타로는 268%를 벌었어야 했다. 수익은 났지만 베타가 예상한 것보다 192%p를 덜 번 셈이다. 상승장에서는 손해를 보지 않은 것만으로 잘했다고 느끼기 쉽고, 뒤처진 정도는 이렇게 계산해야 보인다.
같은 21개월 동안 KODEX 200은 252%, 코스피 지수는 185% 올랐다. 코스피200은 시가총액이 큰 종목의 비중이 높은데, 그중 두 반도체 종목이 지수를 끌어올렸기 때문이다. 시장 전체가 오른 것처럼 보여도, 시장을 따라가지 못한 종목이 많았다.
고베타는 레버리지의 다른 이름
레버리지 ETF는 돈을 빌려 시장을 두 배로 산 것과 같은 효과를 낸다. 2022년 하락장에서 KODEX 200이 24.1% 떨어질 때 KODEX 레버리지는 46.4% 떨어졌고, KODEX 인버스는 29.7% 올랐다. 베타는 오를 때와 내릴 때를 가리지 않는다.
베타가 1.5인 종목을 사는 것도 돈을 빌리지 않았을 뿐 비슷한 일이다. 시장의 1.5배를 지고 있으니 오를 때 1.5배 벌고 내릴 때 1.5배 잃는다. 레버리지를 얼마나 쓰는 게 적당한지는 레버리지 ETF의 최적 용량에서 따로 계산했다.
CAPM대로라면 베타가 높을수록 그만큼 더 벌어야 한다. 그런데 미국과 여러 나라의 긴 데이터를 보면 고베타 주식은 CAPM이 약속한 것보다 덜 벌었고, 저베타 주식은 더 벌었다. 안드레아 프라치니와 라세 페데르센은 2010년 베타에 반대로 거는 전략이 꾸준히 이겼다는 결과를 냈다. 이들은 돈을 빌리기 어려운 투자자들이 레버리지 대신 고베타 주식을 사면서, 고베타 주식이 비싸진다고 설명했다. 시장이 베타에만 값을 쳐준다는 CAPM의 깔끔한 그림이 현실에서는 조금 어긋나는 자리이고, 이런 어긋남이 다음 편의 팩터로 이어진다.
내 수익을 둘로 쪼개는 법
계산은 엑셀이나 구글 시트로 충분하다.
- 월말 평가금액으로 계좌의 월간 수익률을 구한다. 그달에 넣거나 뺀 돈은 수익에서 빼고 계산한다.
- 옆 열에 같은 달 KODEX 200의 수익률을 적는다. 미국 주식이 중심이라면 S&P500 ETF처럼 내가 기준으로 삼는 지수를 쓴다.
SLOPE(내 수익률, 시장 수익률)이 베타,INTERCEPT(내 수익률, 시장 수익률)에 12를 곱한 값이 대략적인 연간 알파다. 위험 없이 받을 수 있었던 수익률을 양쪽에서 빼면 더 정확해진다.- 최소 36개월은 쌓은 뒤에 본다. 몇 달 치로 나온 알파는 운과 구별되지 않는다.
베타가 1.3인데 알파가 0 근처라면, 시장보다 위험하게 들고 있었고 그 위험만큼 받았다는 결과다. 그렇다면 같은 수익은 지수 ETF에 레버리지 ETF를 조금 섞는 것으로도 얻을 수 있었다. 이 계산을 하면 종목을 고르는 데 들인 시간이 얼마짜리였는지 처음으로 숫자가 나온다.
자주 묻는 질문 (FAQ)
Q1. 알파 베타 뜻을 한 줄로 정리하면?
A. 베타는 시장을 따라 움직인 정도, 알파는 시장을 따라 움직인 것으로 설명되지 않는 나머지 수익이다. 시장이 20% 오를 때 베타 1.5짜리 종목이 30% 올랐다면 베타가 다 설명한 것이고 알파는 0이다. 같은 종목이 35% 올랐다면 남는 5%p가 알파다.
Q2. ETF 투자할 때 베타는 어떻게 활용하나?
A. 같은 주식 ETF라도 베타가 크게 다르다. 배당주나 저변동성 ETF는 베타가 1보다 낮아 하락장에서 덜 빠지는 장점이 있지만, 이번 같은 상승장에서는 시장을 한참 못 따라간다. 레버리지 ETF는 베타가 2라서 짧은 상승에는 두 배로 반응하지만, 보수가 높고, 오르내림이 반복되면 기간 수익률이 지수의 두 배에서 벗어난다. ETF를 고를 때 운용사가 공개하는 기초지수와 추적오차를 확인하고, 내 포트폴리오 전체의 베타가 내가 견딜 수 있는 수준인지를 먼저 본다.
Q3. 베타가 낮은 주식은 안전한가?
A. 시장과 덜 움직인다는 것이지 덜 흔들린다는 것이 아니다. KT&G는 베타가 0.18이지만 움직임의 95%가 시장과 상관없는 회사 사정에서 나왔다. 그 종목 하나만 들고 있다면 위험은 충분히 크고, 여러 종목을 섞었을 때 그 위험이 상쇄된다.
Q4. 펀드의 알파는 어떻게 확인하나?
A. 펀드 운용보고서에는 비교지수 대비 성과가 나온다. 다만 비교지수를 이겼다고 알파가 있는 건 아니다. 펀드의 베타가 1보다 높았다면 상승장에서 비교지수를 이기는 건 당연하다. 보수를 뗀 뒤의 수익으로 베타를 감안해 비교해야 하는데, 이 산수는 ⑤편에서 따로 다룬다.
베타는 과거로 잰 값이다. 2013~2024년 베타가 0.95였던 NAVER는 시장이 252% 오른 21개월 동안 제자리에 있었다. 종목의 사업이 바뀌고 시장을 끌고 가는 종목이 바뀌면 베타도 바뀐다. 그래서 내 수익의 베타와 알파도 한 번 재고 끝낼 게 아니라, 1년에 한 번쯤 다시 재볼 만하다.