시장의 작동원리 ④ — 팩터 투자, 알파는 발견되는 순간 베타가 된다
/ 20 min read
Table of Contents
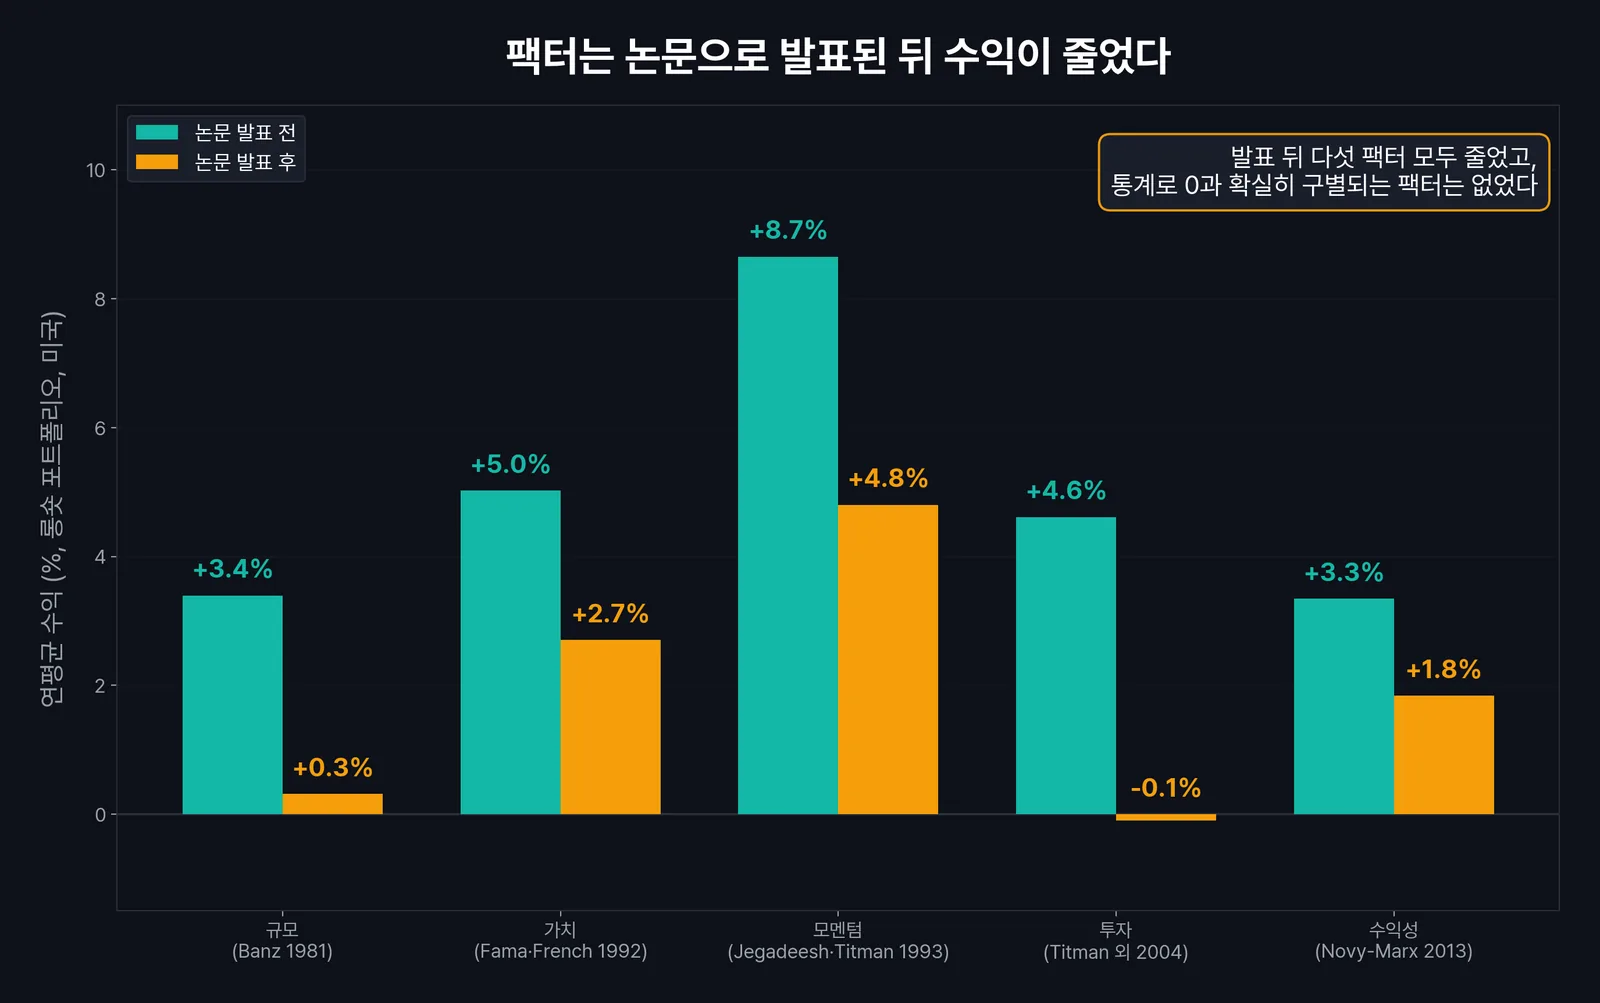
1981년 이전 55년 동안 미국 소형주는 대형주보다 연 3.4%p를 더 벌었다. 그해 롤프 반즈가 이를 논문으로 알리자 이후 45년 동안 차이는 연 0.3%p로 줄었다. 팩터 투자에서 이런 일은 한 번이 아니었다.
가치주와 모멘텀, 수익성 높은 회사, 자산을 덜 늘리는 회사까지 학계가 찾아내 이름을 붙인 다섯 개의 팩터를 같은 방식으로 재보면 전부 발표 뒤에 수익이 줄었다. 그중 일부는 2026년 지금까지 고점을 되찾지 못했다.
팩터, 주식을 성질로 묶어 고르는 법
③ 알파와 베타에서 CAPM은 주식의 기대수익을 베타 하나로 설명했다. 그런데 베타가 같은데도 꾸준히 더 버는 주식 묶음이 있었다. 이런 묶음을 가르는 성질을 팩터라고 부른다.
| 팩터 | 더 벌었던 쪽 | 널리 알린 논문 |
|---|---|---|
| 규모 | 시가총액이 작은 회사 | 롤프 반즈, 1981 |
| 가치 | 장부가치에 비해 주가가 싼 회사 | 유진 파마와 케네스 프렌치, 1992 |
| 모멘텀 | 지난 1년 동안 많이 오른 회사 | 나라시만 제가디시와 셰리던 티트먼, 1993 |
| 투자 | 자산을 보수적으로 늘리는 회사 | 셰리던 티트먼 외, 2004 |
| 수익성 | 자산에 비해 이익을 많이 내는 회사 | 로버트 노비마크스, 2013 |
팩터의 수익은 한쪽을 사고 반대쪽을 팔았을 때의 차이로 잰다. 다트머스대 케네스 프렌치 교수가 1926년부터의 미국 팩터 수익을 매달 갱신해 공개한다. 아래 숫자는 모두 2026년 8월까지의 이 자료로 계산했다.
알파는 발견되는 순간 베타가 된다
1992년 이전에 가치주를 꾸준히 사 모은 사람이 시장보다 더 벌었다면, CAPM으로 재면 그 차이는 알파로 잡힌다. 실력으로 번 돈처럼 보인다. 그런데 1993년 파마와 프렌치가 시장, 규모, 가치 세 팩터로 수익을 설명하는 모형을 내놓은 뒤로, 같은 수익은 “가치 팩터에 많이 노출됐다”로 다시 쓰였다. 알파였던 것이 가치 팩터의 베타가 된 것이다.
워런 버핏도 예외가 아니었다. 안드레아 프라치니, 데이비드 카빌러, 라세 페데르센은 2013년 버크셔 해서웨이의 수익을 분해했다. 버핏의 수익은 싸고, 안전하고, 이익을 잘 내는 주식에 보험사의 돈을 끌어와 1.6배쯤 레버리지를 건 결과로 상당 부분 설명됐고, 이런 팩터를 감안하면 남는 알파는 통계로 뚜렷하지 않았다. 버핏의 실력을 깎는 결과는 아니다. 그 팩터들이 이름을 얻기 수십 년 전에 그 자리를 골라 견딘 것이 실력이었다.
지금은 이 팩터들을 상품으로 산다. 가치, 모멘텀, 저변동성, 퀄리티 같은 이름이 붙은 스마트베타 ETF가 그것이다. 수십 년 전에는 알파로 보이던 수익을 이제는 1%에 못 미치는 연 보수로 누구나 살 수 있다. 그렇게 누구나 살 수 있게 된 수익이 예전만큼 남는지는 따로 확인해야 한다.
발표된 팩터는 수익이 줄었다
다섯 팩터의 논문 발표 전후 연평균 수익을 나란히 놓았다.
줄어든 이유는 둘로 나뉜다. 하나는 처음 찾을 때부터 숫자가 부풀어 있었다는 것이다. 수많은 연구자가 수많은 성질로 주식을 나눠 보면 우연히 잘 맞은 결과도 논문이 된다. 다른 하나는 사람들이 알고 사들였다는 것이다. 싼 주식이 더 번다는 걸 다들 알면 싼 주식을 사들이고, 그만큼 덜 싸진다.
데이비드 매클레인과 제프리 폰티프는 학술지에 발표된 97개의 수익 예측 변수를 발표 전후로 추적해 둘을 갈랐다(2016). 논문이 다룬 기간이 끝난 뒤 발표 전까지는 수익이 평균 26% 줄었고, 발표 뒤에는 58% 줄었다. 앞의 26%는 부풀려진 몫, 그 뒤로 더 줄어든 몫은 사람들이 사들여 가격에 반영한 몫으로 볼 수 있다. ② 효율적 시장에서 본 어제 따라 사기와 같은 일이 팩터에서도 일어났다.
위험의 대가인가, 사람의 실수인가
팩터가 왜 더 버는지에 대해서는 설명이 둘로 갈린다. 파마 쪽은 위험의 대가로 본다. 싼 주식은 대개 형편이 어려운 회사라서 경기가 나쁠 때 먼저 무너지고, ①에서 본 것처럼 나쁜 때 무너지는 자산은 웃돈을 줘야 사람들이 들고 있는다. 행동재무학 쪽은 사람들의 실수로 본다. 나쁜 소식이 이어진 회사를 지나치게 비관해서 너무 싸게 팔고, 좋은 소식이 나온 회사에는 천천히 반응해서 모멘텀이 생긴다는 것이다.
두 설명은 발표 뒤에 다른 결과를 예상한다. 위험의 대가라면 사람들이 알아도 위험은 그대로라 수익이 남아야 하고, 실수라면 알려지는 순간 고쳐져 사라져야 한다. 그래서 발표 뒤 수익을 보면 어느 쪽인지 가려질 것 같다.
실제 결과는 그렇게 깔끔하지 않았다. 사람의 실수로 설명되는 대표 팩터인 모멘텀이 발표 뒤에도 연 4.8%로 가장 많이 남았고, 위험의 대가라는 설명이 많이 붙던 규모 팩터는 거의 사라졌다. 이 시리즈를 설계할 때 나는 “위험 보상형은 남고 실수형은 사라진다”는 결론을 기대했다. 100년 치 자료로는 그 구분이 서지 않았다. 지금 내가 말할 수 있는 건 발표된 팩터는 모두 줄었다는 것까지다.
팩터 수익은 기다림의 대가다
팩터가 줄어도 0이 아니라면 사두면 되지 않을까. 남은 수익을 받으려면 무엇을 견뎌야 하는지부터 봐야 한다.
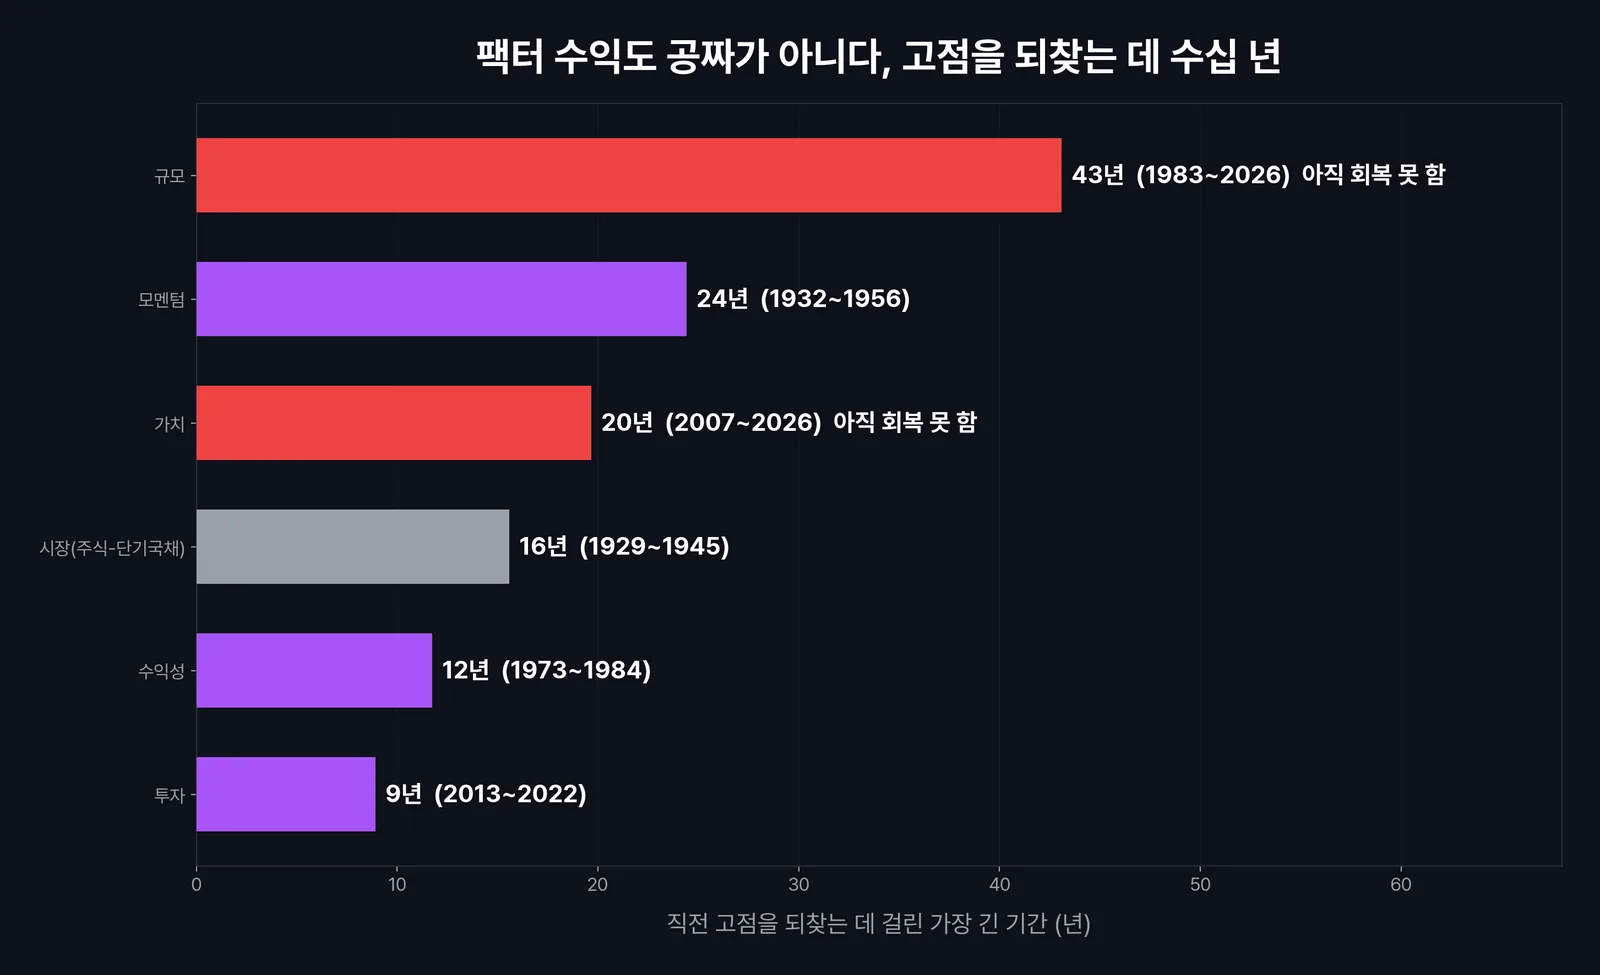
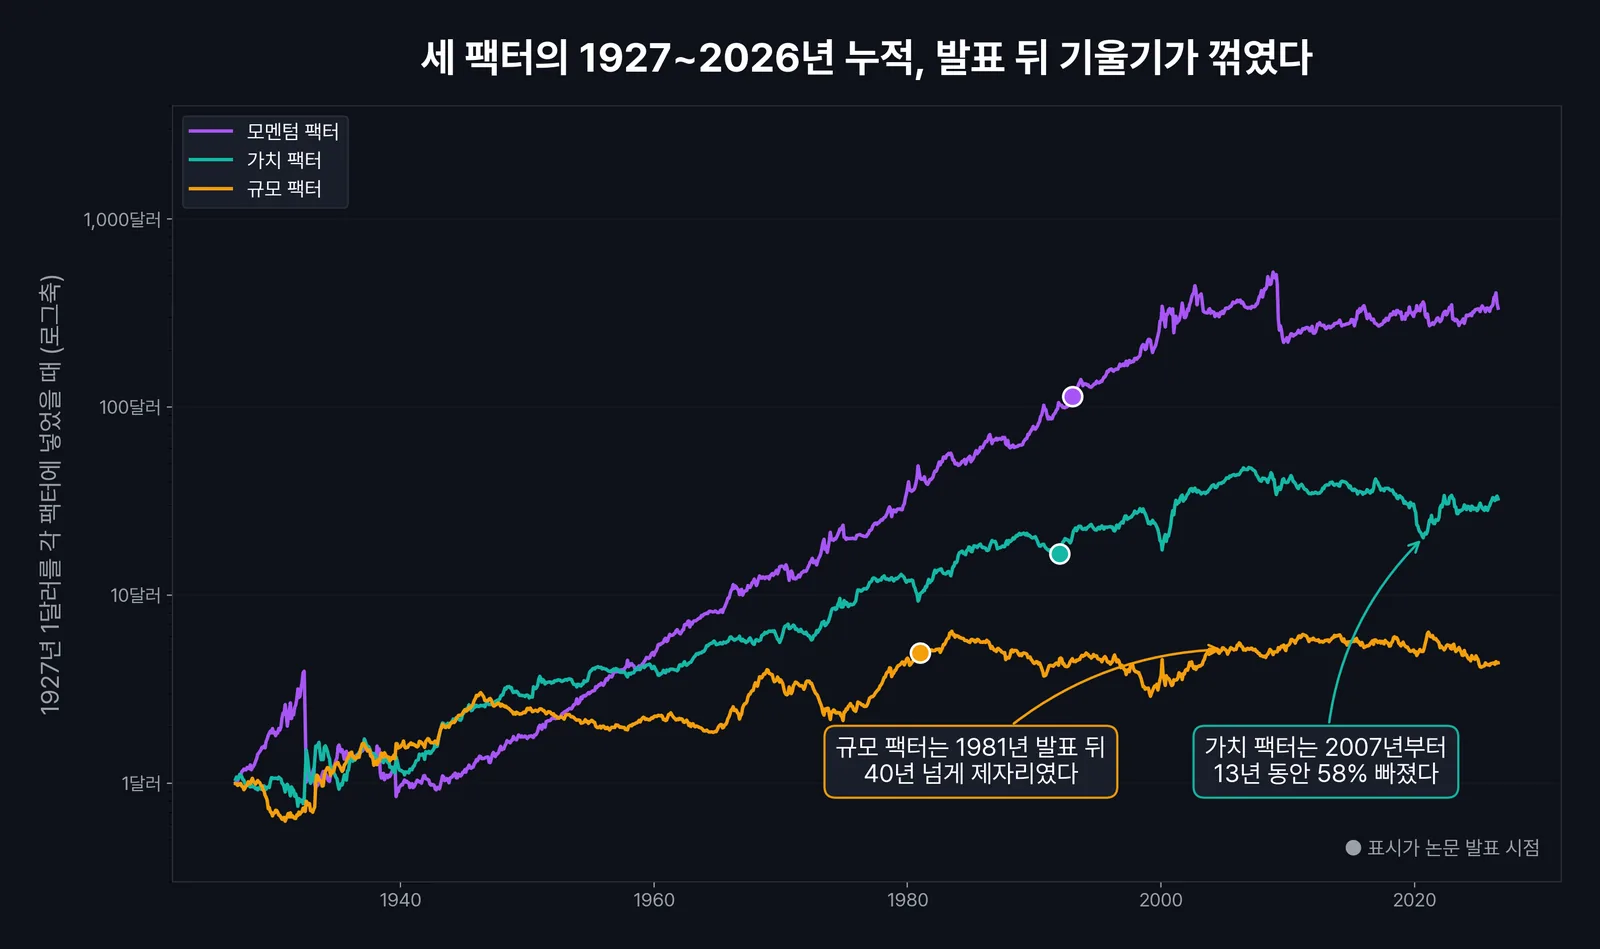
주식시장 전체가 대공황 뒤 고점을 되찾는 데 16년이 걸렸다. 팩터는 그보다 길게 견뎌야 했다. 가치 팩터가 13년 동안 58% 빠지는 사이, 그 전략을 내건 펀드에서는 돈이 빠져나갔고 가치투자는 끝났다는 말이 흔해졌다.
팩터 수익이 완전히 사라지지 않는 것도 이 때문일 수 있다. 20년씩 시장에 뒤처지는 전략을 끝까지 들고 있을 수 있는 사람은 많지 않다. 펀드매니저는 3년만 뒤처져도 자금이 빠져나가 자리가 위태로워지기 쉽다. 남들이 견디지 못하는 기간을 견디는 것이 ②편에서 말한 “남들이 하기 싫어하는 자리”의 한 형태다.
한국에서 팩터 투자를 한다면
아쉽게도 한국에는 미국처럼 100년 가까이 쌓인 공개 팩터 자료가 없다. 상장 종목 수가 적고 거래 기록이 짧아서, 한국 팩터의 장기 성적을 같은 방식으로 재지 못했다. 그래서 아래는 미국 자료에서 나온 판단을 한국 투자자에게 옮긴 것이다.
한국 증시에도 가치, 배당, 저변동성, 모멘텀, 퀄리티 같은 팩터를 내건 ETF가 여럿 상장돼 있다. 고를 때 보는 것은 세 가지다.
- 팩터를 어떻게 정의했는지 본다. 같은 “가치”라도 주가순자산비율로 고르는지, 주가수익비율로 고르는지, 여러 지표를 섞는지에 따라 담는 종목이 크게 달라진다. 투자설명서의 기초지수 방법론에 나온다.
- 보수와 교체 비용을 본다. 팩터 ETF는 주기적으로 종목을 갈아 끼우기 때문에 같은 지수 ETF보다 보수가 높고 매매 비용도 더 든다. 모멘텀처럼 자주 갈아 끼우는 팩터일수록 비용이 크다.
- 10년 이상 뒤처질 수 있다는 걸 받아들일 수 있는지 본다. 차트 #3의 기간을 견디지 못할 거라면, 팩터 ETF는 지수 ETF보다 비싸게 산 지수 ETF로 끝난다.
자주 묻는 질문 (FAQ)
Q1. 팩터 투자를 쉽게 설명하면?
A. 주식을 업종이나 종목 이름이 아니라 성질로 골라 담는 방식이다. 싼 주식, 작은 회사, 최근 많이 오른 주식처럼 기준을 정하고 그 기준에 맞는 종목을 한꺼번에 산다. 개별 종목의 운에 기대지 않고, 그 성질을 가진 주식들이 평균적으로 더 버는 경향을 사는 것이다.
Q2. 스마트베타 ETF는 어떻게 고르나?
A. 스마트베타 ETF는 시가총액 대신 팩터 기준으로 종목과 비중을 정하는 ETF다. 장점은 펀드매니저에게 높은 보수를 내지 않고도 정해진 규칙대로 팩터를 살 수 있다는 점이다. 단점은 일반 지수 ETF보다 보수와 교체 비용이 높고, 그 팩터가 유행이 지나면 오랫동안 지수보다 못할 수 있다는 점이다. 기초지수 방법론, 총보수, 상장 이후 지수 대비 성과를 확인하고, 한 팩터에 몰기보다 성격이 다른 팩터를 섞는 편이 긴 손실 기간을 견디기 쉽다.
Q3. 가치투자는 이제 통하지 않나?
A. 미국 가치 팩터는 2007년부터 2020년 9월까지 58% 빠졌다가 이후 61% 반등했다. 그래도 2026년 8월 기준 2007년 고점의 68% 수준이다. 발표 전보다 수익이 절반 가까이 줄었지만 0이 된 것은 아니다. 다만 싼 주식을 사서 기다리는 방식은 20년 가까이 시장에 뒤처질 수 있다는 걸 이 기간이 보여줬다.
Q4. 모멘텀 전략은 지금도 통하나?
A. 미국 모멘텀 팩터는 발표 뒤에도 연 4.8%를 냈지만, 2010년 이후로 좁히면 연 3.0%이고 통계로는 0과 구별되지 않는다. 2009년 봄처럼 시장이 급반등할 때 석 달 만에 절반을 잃기도 한다. 종목을 자주 갈아 끼워야 해서 개인이 직접 따라 하면 매매 비용이 수익의 상당 부분을 가져간다.
2020년 9월, 미국 가치 팩터가 13년째 빠지고 있을 때 가치투자는 끝났다는 말이 흔했다. 그 뒤 6년 동안 가치 팩터는 61% 올랐고, 그래도 아직 2007년 고점에는 닿지 못했다. 2020년 9월에 손을 뗀 사람은 61%를 놓쳤고, 2007년에 시작한 사람은 19년이 지난 지금도 손실 구간에 있다.