시장의 작동원리 ⑤ — 액티브 vs 패시브, 시장을 이긴다는 것의 산수
/ 18 min read
Table of Contents
2026년 6월까지 20년 동안 미국 대형주 액티브 펀드의 92.6%가 S&P500에 뒤졌다. 20년 전 출발한 690개 펀드 중 지금까지 남은 건 36.5%다. 액티브 vs 패시브 논쟁에서 가장 자주 나오는 숫자이고, 인덱스 투자를 권하는 쪽의 단골 근거다.
보통은 펀드매니저들이 무능해서라고 읽는다. 1991년 윌리엄 샤프는 세 쪽짜리 글에서, 매니저가 유능하든 무능하든 이 결과는 덧셈과 뺄셈만으로 정해진다고 썼다.
샤프의 산수, 액티브의 비용 전 평균은 시장이다
샤프는 시장의 모든 투자자를 둘로 나눴다. 시장 전체를 시가총액 비중 그대로 들고 있는 투자자가 패시브이고, 나머지는 전부 액티브다. 종목을 고르든, 비중을 바꾸든, 사고파는 시점을 고르든 시장과 다르게 들고 있으면 액티브로 친다.
시장 수익 = 패시브 비중 × 패시브 수익 + 액티브 비중 × 액티브 평균 수익
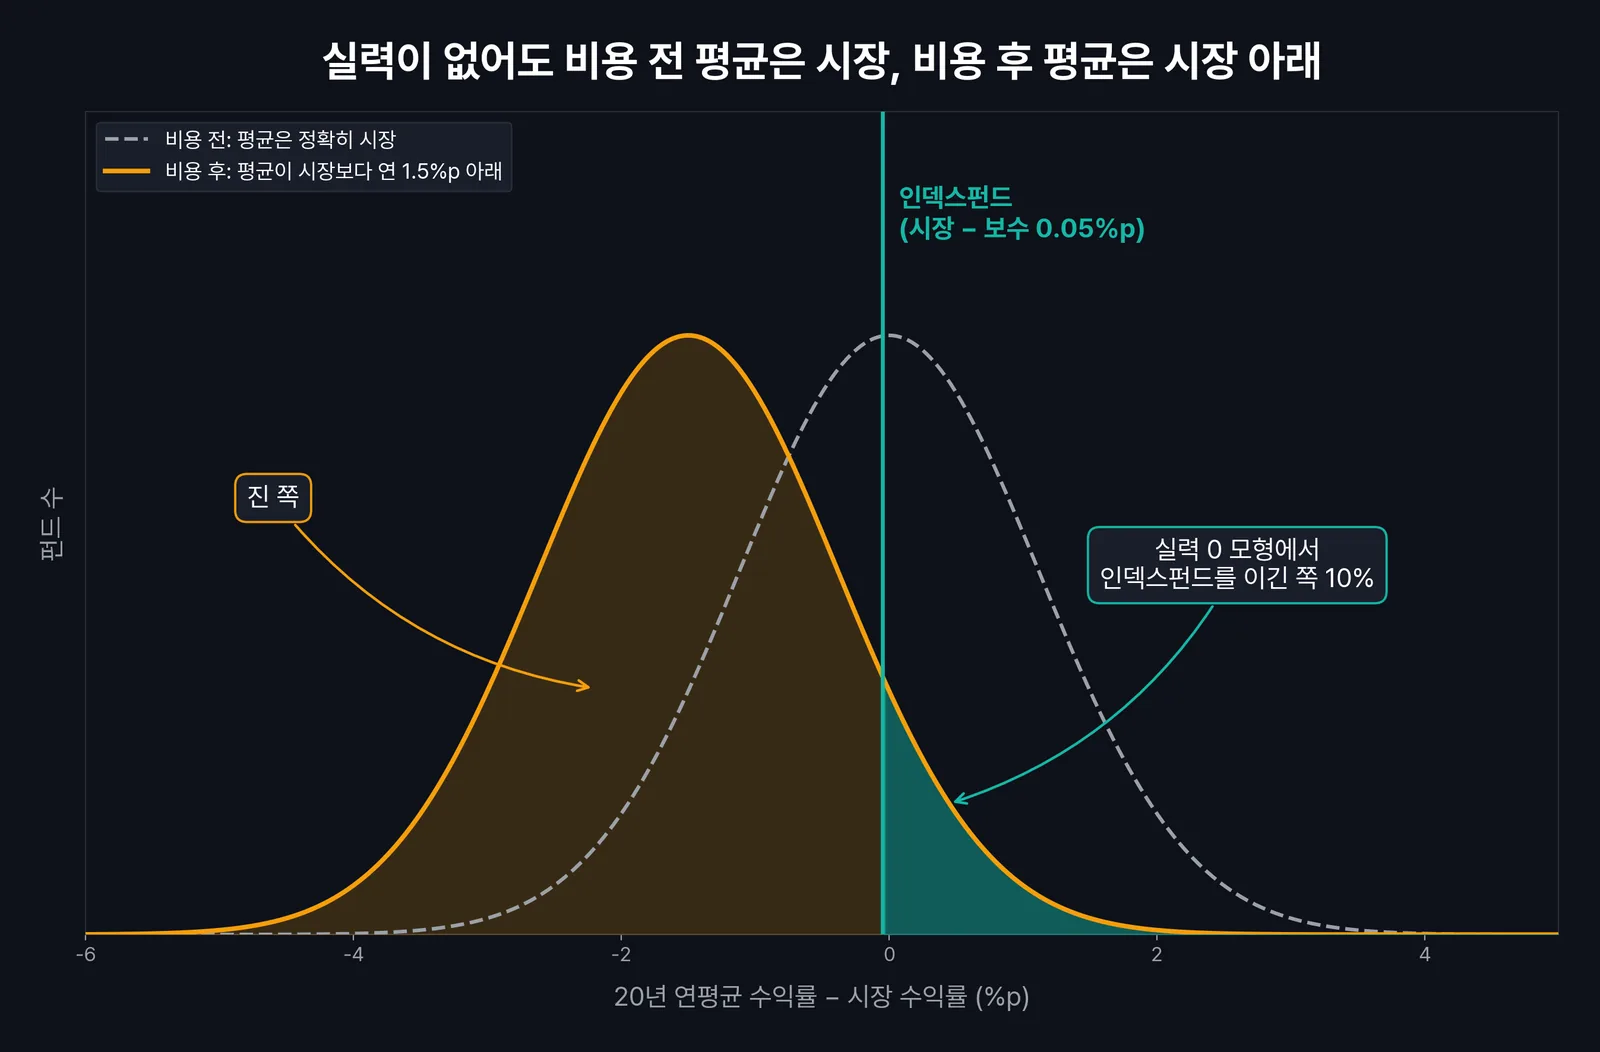
비용을 빼면 차이가 생긴다. 액티브는 종목을 고르는 사람에게 보수를 주고 더 자주 사고팔기 때문에 비용이 패시브보다 크다. 비용 전 평균이 똑같으니, 비용 후에는 액티브의 평균이 패시브보다 낮을 수밖에 없다. 샤프는 이 결론을 원문에서 “제대로 잰다면 반드시 그렇다”는 투로 못 박았다.
이 산수에는 시장이 효율적이라는 가정이 들어 있지 않다. ② 효율적 시장의 가설이 틀려서 가격이 자주 어긋난다고 해도, 어긋난 가격을 바로잡아 버는 액티브가 있으면 그 반대편에서 잃는 액티브가 있다. 둘의 몫을 합하면 비용 전에는 0이다.
액티브 펀드 20년 성적표를 실력 없는 펀드와 나란히 놓으면
S&P 다우존스 지수는 2002년부터 반년마다 미국 액티브 펀드가 기준 지수를 이겼는지를 집계해 SPIVA라는 이름으로 낸다. 가장 최근인 2026년 상반기 보고서에서 대형주 펀드가 S&P500보다 못한 비율은 1년 78.7%, 5년 89.3%, 10년 83.3%, 20년 92.6%였다.
같은 보고서의 20년 연평균 수익을 보면 S&P500이 11.39%, 대형주 펀드는 펀드마다 똑같이 쳐서 평균 내면 9.47%, 운용 규모로 가중하면 10.33%였다. 돈 기준으로 연 1.06%p 뒤진 셈이다. 샤프의 산수는 액티브의 돈이 평균적으로 비용만큼 뒤진다고 했고, 펀드 보수와 매매 비용을 떠올리면 이상하지 않은 크기다.
그래서 실력이 전혀 없는 펀드를 가정하고, 위 두 격차(연 1.06~1.92%p)를 비용으로 넣어 기간별로 몇 %가 지는지 계산해 실제 성적표와 겹쳐 봤다.
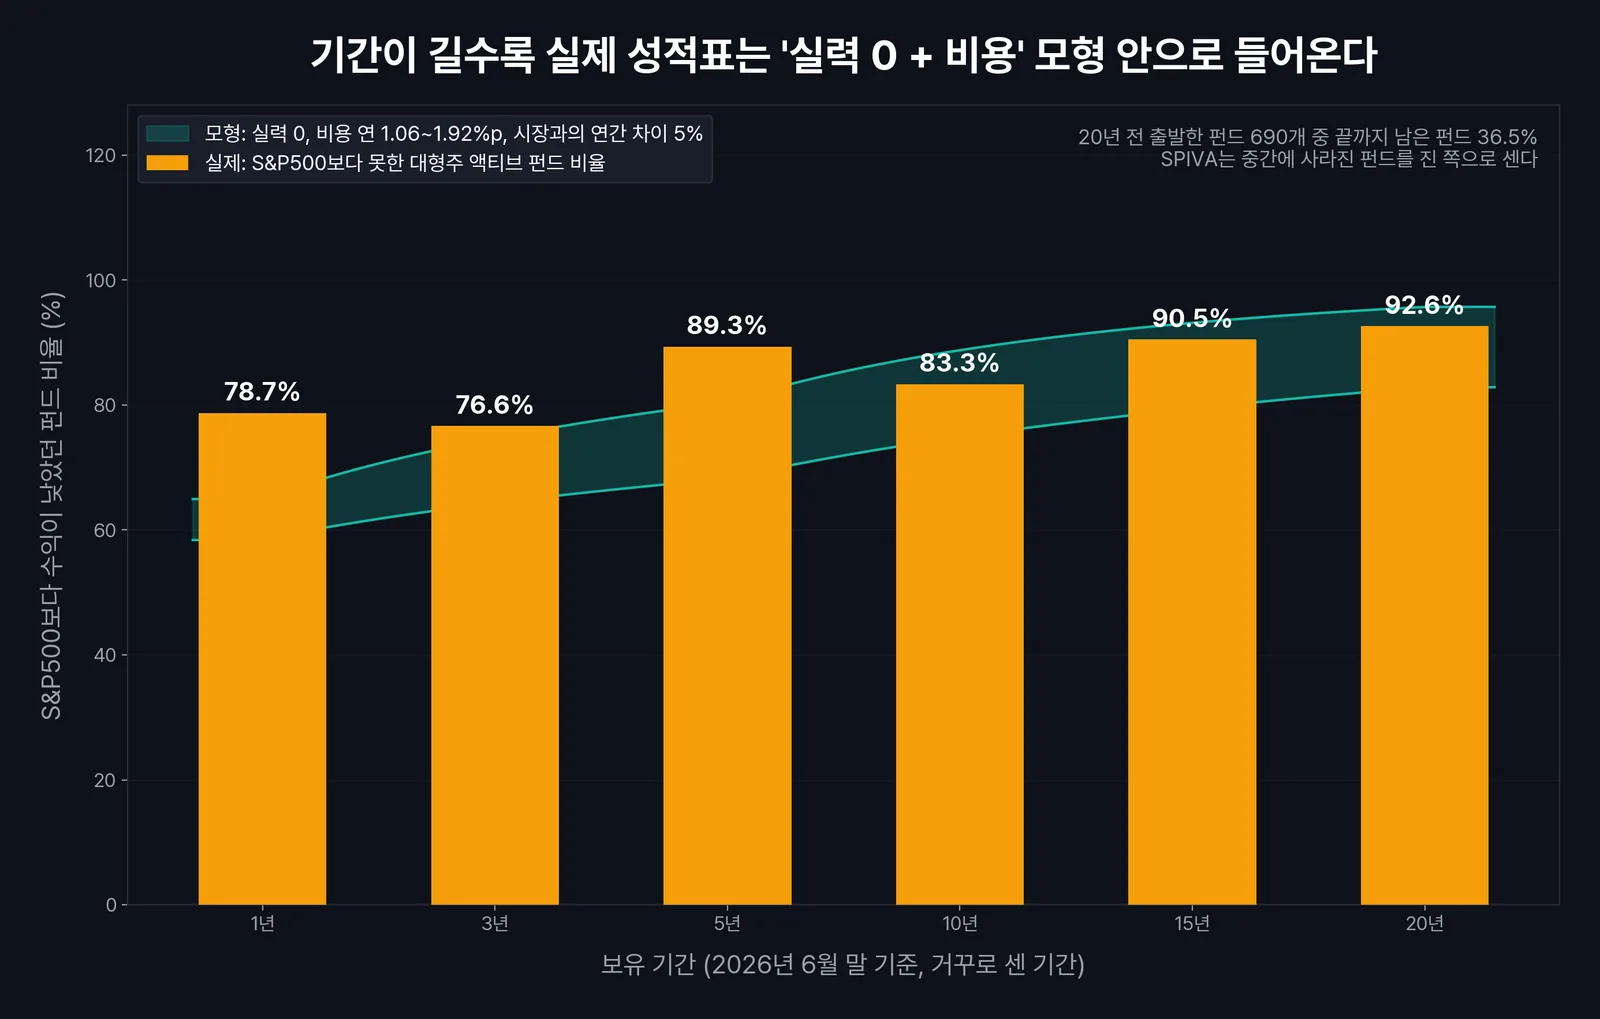
실제 성적이 모형의 띠 안에 들어왔다고 해서 매니저 모두가 실력이 없었다고 결론 낼 수는 없다. 실력 있는 매니저가 있어도 그 몫이 비용과 다른 매니저의 손실에 묻혀 평균에서는 드러나지 않는다. 다만 투자자 쪽에서 보면, 20년 뒤 이길 펀드를 미리 고르는 일이 실력 없는 펀드 열 개 중 하나를 고르는 것과 비슷한 확률이었다는 점은 남는다. SPIVA가 사라진 펀드를 모두 진 쪽으로 세서 액티브에 불리하게 잰다는 비판도 있지만, 운용 규모로 가중한 평균 수익도 지수보다 연 1%p 넘게 낮았다.
30년이면 보수가 최종 금액의 3분의 1을 가져간다
실력은 확률로만 말할 수 있지만 비용은 미리 정해진 숫자다. 1억 원을 30년 동안 굴린다고 하고, 비용 전 수익은 모두 연 7%로 같고 보수만 다르다고 가정했다.
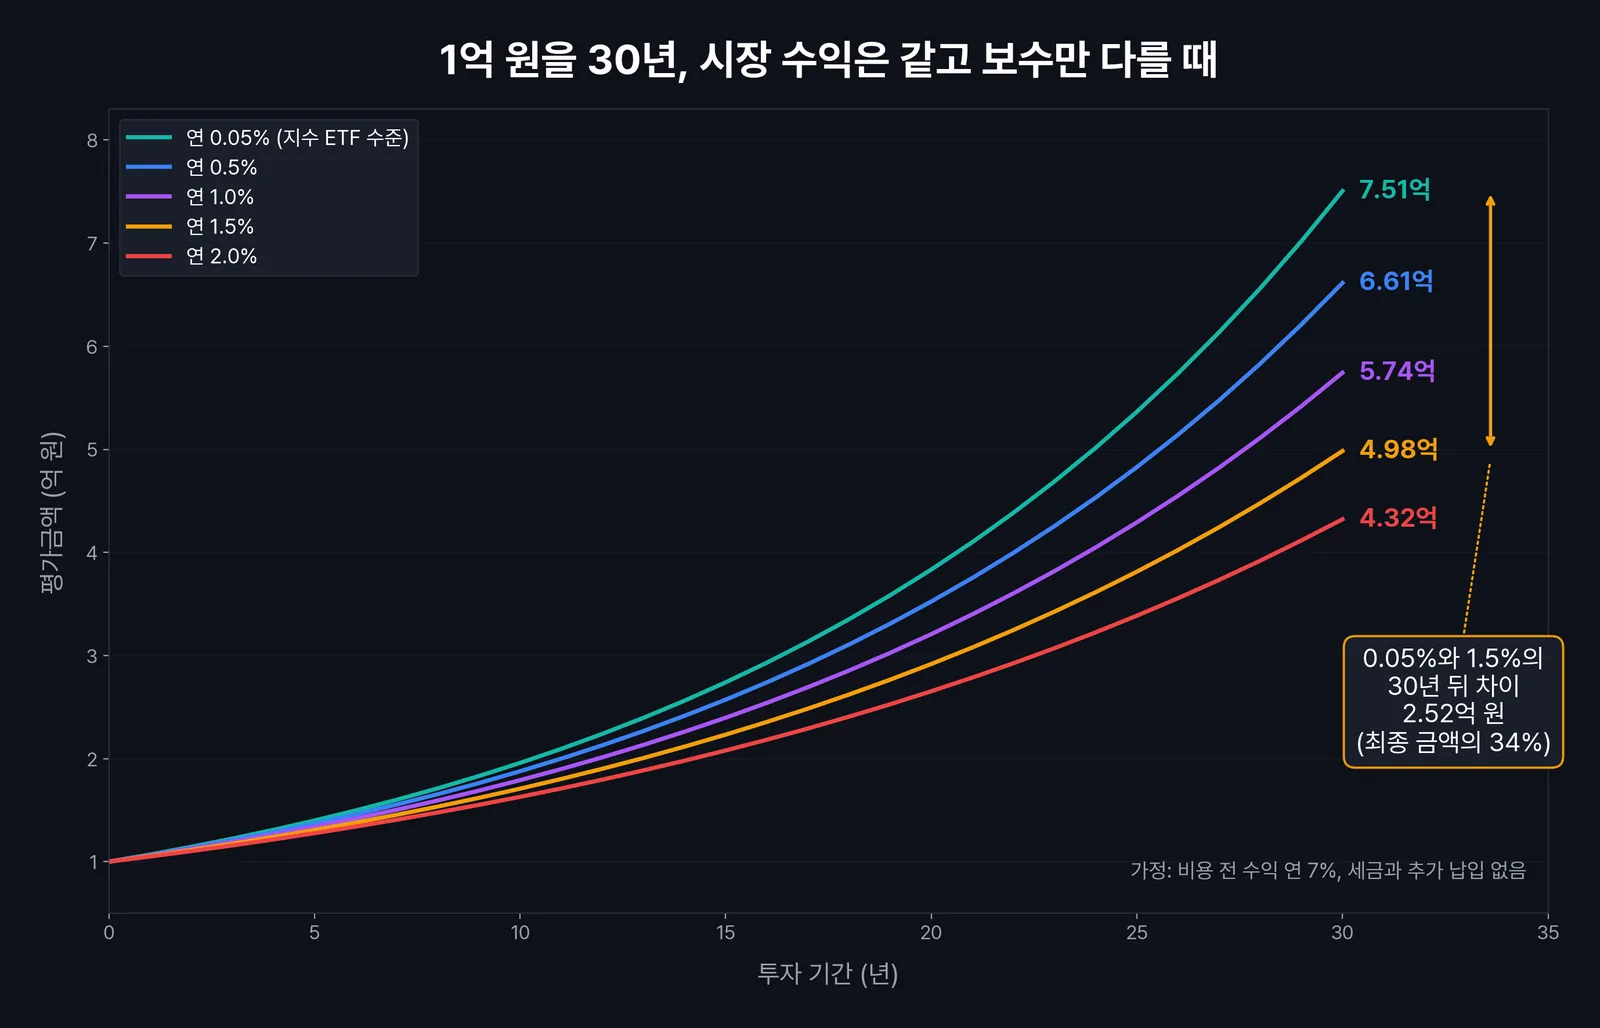
연 1.5%는 한 해만 보면 작은 숫자다. 그런데 주식의 작동원리 ①에서 본 재투자의 복리가 비용에도 똑같이 걸린다. 보수로 나간 돈은 그해의 수익만 줄이는 게 아니라, 그 돈이 앞으로 30년 동안 불어났을 몫까지 함께 가져간다.
이기는 사람은 어디서 이기나
샤프의 산수를 거꾸로 읽으면, 비용 전에는 액티브 중 누군가 시장을 이긴 만큼 다른 누군가가 시장에 진다. 그러니 시장을 이기려는 사람이 먼저 답해야 할 질문은 내가 이길 때 누가 지느냐다.
이 시리즈에서 본 자리들이 그 답의 후보다. ①편에서 본 것처럼 남들이 피하는 위험을 대신 지면 웃돈을 받는다. 다만 그 웃돈은 베타를 더 진 대가라서 ③편의 방법으로 재면 바로 드러난다. ②편의 그로스먼과 스티글리츠가 말한 대로, 정보를 모으는 데 돈과 시간을 쓰는 쪽은 쓰지 않는 쪽에게서 그 비용만큼을 번다. ④편의 팩터처럼 남들이 견디지 못하는 기간을 견디는 쪽도 있다. 운용 규모가 커서 작은 종목에 들어가지 못하는 기관이나, 3년만 뒤처져도 자리가 위태로운 매니저가 하지 못하는 일을 개인은 할 수 있다.
기법을 고를 때도 같은 질문이 걸러준다. 투자의 세 가지 공리 ② 확률의 우위에서 우위는 측정할 수 있어야 한다고 썼는데, 샤프의 산수가 거기에 조건을 하나 더 붙인다. 그 우위는 비용을 낸 뒤에도 남아야 하고, 그 우위로 내가 벌 때 반대편에 누가 있는지를 말할 수 있어야 한다. 답이 “나보다 덜 아는 누군가”라면, 그 누군가가 정말 있는지부터 의심해 본다.
한국에서 인덱스 투자를 한다면
한국에는 SPIVA 같은 장기 집계가 없어서, 국내 액티브 펀드의 20년 성적을 같은 기준으로 재지 못했다. 그래도 샤프의 산수는 나라를 가리지 않는다. 비용 전 평균이 시장이라는 건 덧셈의 문제라서, 한국에서도 비용이 낮은 쪽이 평균적으로 유리하다.
인덱스 투자를 하려면 고를 것이 세 가지다.
- 지수를 고른다. 코스피200, S&P500, 나스닥100처럼 무엇을 따라갈지 정한다. 해외 지수라면 환헤지를 할지도 정해야 하는데, 환율이 언제 완충 역할을 하는지는 환노출과 환헤지에서 따로 다뤘다.
- 실제로 내는 비용을 본다. 광고에 나오는 총보수 말고도 기타 비용과 매매 비용이 따로 빠져나간다. 투자설명서나 금융투자협회 공시의 실부담 비용을 기준으로 비교한다.
- 지수를 얼마나 잘 따라가는지 본다. 같은 지수를 따라가는 상품이라도 추적오차와 거래량이 다르다. 거래량이 적으면 사고팔 때 원하는 가격을 받기 어렵다.
자주 묻는 질문 (FAQ)
Q1. 인덱스펀드 추천 기준은 무엇인가?
A. 특정 상품보다 기준을 먼저 세우는 편이 오래간다. 따라갈 지수, 실부담 비용, 추적오차, 운용 규모와 거래량 네 가지를 보면 된다. 인덱스펀드의 장점은 비용이 낮고 결과가 시장과 거의 같아서 매니저 선택에 실패할 위험이 없다는 점이다. 단점은 시장이 크게 떨어질 때 그대로 같이 떨어지고, 시장보다 더 벌 가능성도 스스로 포기한다는 점이다.
Q2. 연금저축 ETF로 인덱스 투자를 하려면?
A. 증권사에서 연금저축펀드 계좌를 열면 국내에 상장된 ETF를 직접 사고팔 수 있다. 세액공제와 과세이연이라는 장점이 있지만, 중간에 돈을 빼면 세금을 다시 토해낼 수 있어 오래 묶어둘 돈으로 하는 게 맞다. 레버리지와 인버스 ETF는 연금저축과 퇴직연금(IRP) 계좌 모두에서 살 수 없고, 해외 증시에 직접 상장된 ETF도 담을 수 없다. IRP는 주식형 같은 위험자산을 적립금의 70%까지만 담을 수 있다(요건을 갖춘 TDF는 예외).
Q3. 그럼 액티브 펀드는 피해야 하나?
A. 산수가 말하는 건 평균이다. 이기는 액티브 펀드는 늘 있고, 문제는 그 펀드를 미리 고르는 일이다. 액티브 펀드를 고른다면 그 매니저가 어디서 이기려는지, 그 우위가 보수보다 큰지를 설명할 수 있어야 한다. 설명할 수 없다면 그 보수는 운을 사는 데 쓰는 돈이 된다.
Q4. 다들 인덱스만 사면 시장 가격은 누가 정하나?
A. 인덱스 투자자는 가격을 정하지 않고 받아들인다. 인덱스의 비중이 커질수록 가격을 바로잡는 액티브는 줄고, 그만큼 어긋난 가격이 늘어 남은 액티브가 벌 기회가 커진다. ②편의 그로스먼과 스티글리츠가 말한 균형이다. 시장은 액티브가 비용을 겨우 메울 만큼 버는 지점에서 인덱스와 액티브의 비중을 맞춰 간다.
샤프의 글은 학술지 세 쪽에 실렸고, 계산은 덧셈과 뺄셈이 전부다. 그 뒤로 35년 동안 S&P는 2천 개가 넘는 미국 주식형 펀드의 성적을 반년마다 모아 그 덧셈을 다시 해왔다. 2026년 상반기 보고서에서도 덧셈은 맞았다.