시장의 작동원리 로드맵 — 수익의 원천에서 시장을 이기는 조건까지 (전 5편 가이드)
/ 12 min read
Table of Contents
미국 주식은 98년 동안 단기국채보다 연 6.65%p를 더 벌었다. 같은 시장에서 지수를 이기려 한 대형주 액티브 펀드는 20년 동안 92.6%가 졌다. 투자 수익의 원천이 어디이고 그 몫이 누구에게 가는지를, 이 두 숫자 사이에서 다섯 편으로 따라갔다.
돈의 작동원리는 돈을 물에, 경기의 작동원리는 경기를 그 물이 만드는 파도에 빗댔다. 이 시리즈가 다루는 건 물이 왜 한쪽으로 흐르는지다. 위험이 큰 자산과 작은 자산 사이의 수익 차이가 그 낙차이고, 다섯 편은 낙차가 어디서 생기고 누가 그것을 가져가는지를 차례로 본다.
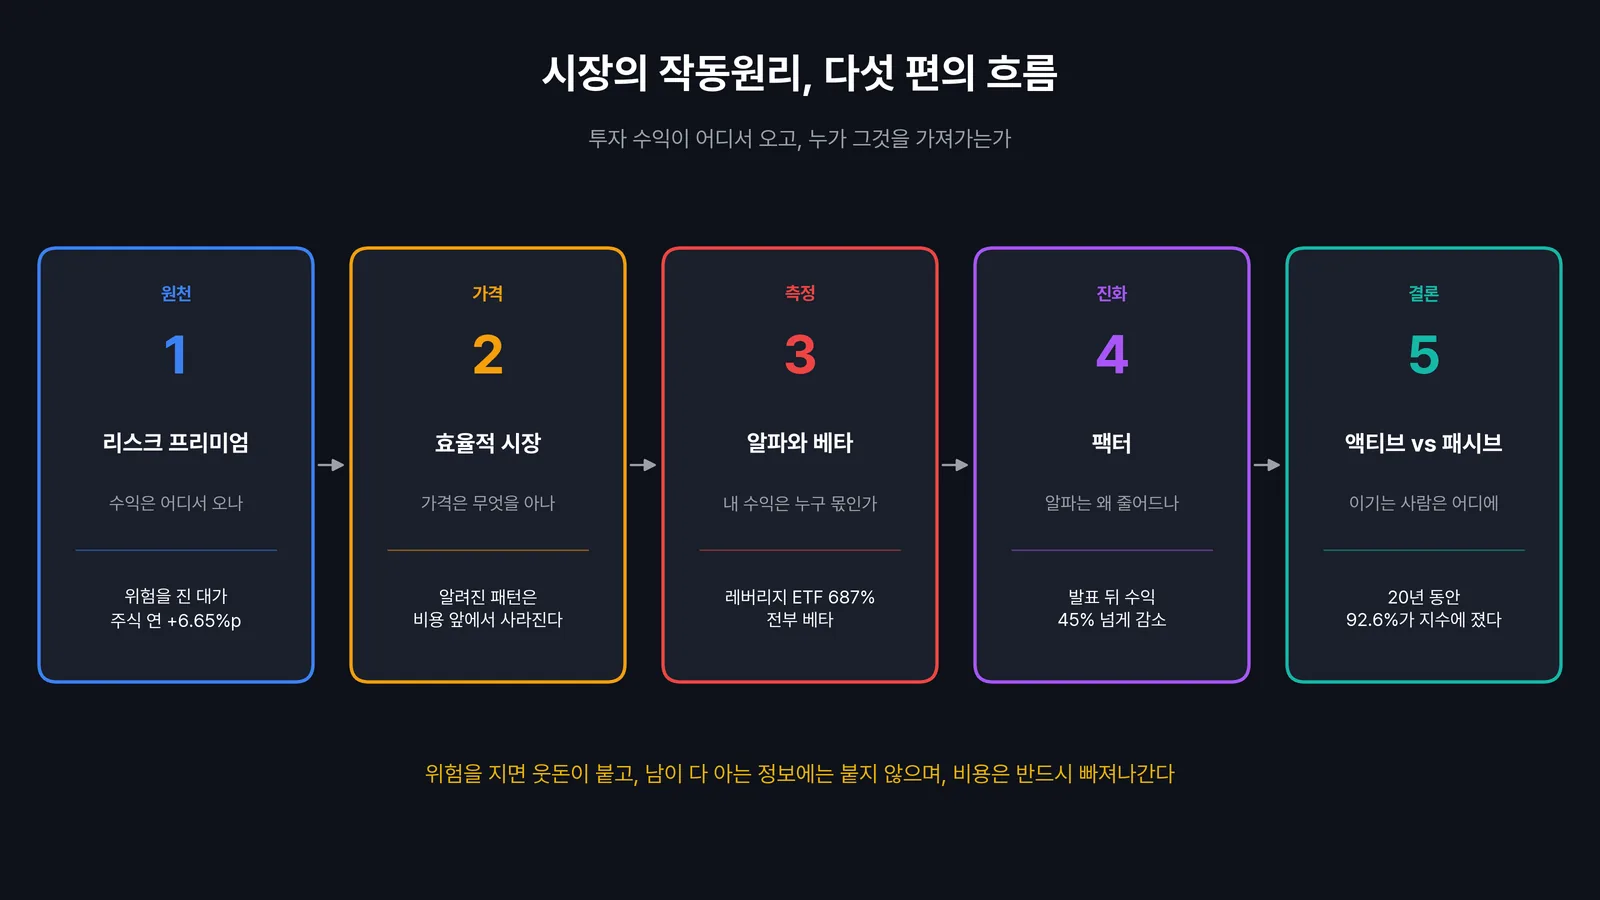
전 5편 한눈에
- ① 리스크 프리미엄, 수익은 누가 왜 주는가: 1928년부터 98년 동안 단기국채, 장기국채, 회사채, 주식 순으로 위험이 하나씩 늘 때마다 수익도 늘었다. 그런데 금은 주식보다 더 흔들리고도 덜 벌었다. 시장이 위험의 크기보다 손해를 보는 시점에 값을 매기기 때문이다.
- ② 효율적 시장 가설, 가격은 이미 알고 있다: 1970년대 S&P500에서 연 23.8%를 내던 “어제 오른 날만 사기”가 2000년대에는 연 13.1%를 잃었다. 남아 있는 패턴도 거래비용을 넣으면 그냥 보유보다 못했다. 그래도 완벽하게 효율적인 시장은 있을 수 없다는 그로스먼과 스티글리츠의 역설까지 다룬다.
- ③ 알파와 베타, 내 수익을 둘로 쪼개는 법: 코스피 종목과 ETF의 베타를 2013년부터 쟀다. 2025~2026년 21개월 상승장에서 레버리지 ETF가 올린 687%는 전부 베타였다. 엑셀 함수 두 개로 자기 수익의 베타와 알파를 재는 방법도 담았다.
- ④ 팩터 투자, 알파는 발견되는 순간 베타가 된다: 규모, 가치, 모멘텀, 투자, 수익성 다섯 팩터 모두 논문으로 발표된 뒤 수익이 45% 넘게 줄었다. 남은 팩터 수익을 받으려면 10~40년씩 시장에 뒤처지는 기간을 견뎌야 했다.
- ⑤ 액티브 vs 패시브, 시장을 이긴다는 것의 산수: 비용을 빼기 전 액티브의 평균 수익은 정확히 시장과 같다는 샤프의 산수를 다룬다. 미국 액티브 펀드의 20년 성적표는 실력 없는 펀드에 비용만 얹은 모형과 거의 같았다.
어떤 순서로 읽을까
①부터 순서대로 읽는 게 기본이다. ③편의 CAPM이 ①편의 주식 프리미엄 위에 서 있고, ⑤편은 ②편부터 ④편까지의 이야기를 산수 하나로 묶는다.
목적이 분명하다면 바로 들어가도 읽힌다. 지금 들고 있는 종목이나 ETF의 성적이 실력인지 시장 덕인지 궁금하다면 ③편부터 본다. 인덱스펀드로 옮길지 고민 중이라면 ⑤편을 먼저 읽고 ②편으로 돌아오는 순서가 좋다. 스마트베타 ETF를 살펴보고 있다면 ④편이 가장 직접적이다.
다른 시리즈와 이어지는 자리
| 이 시리즈에서 | 함께 읽으면 좋은 글 |
|---|---|
| ① 무위험수익률은 어디서 출발하나 | 돈의 작동원리 ③ 기준금리 |
| ① 같은 손실도 언제 입느냐에 따라 다르다 | 기대값이 무한대인 게임의 정당한 참가비 |
| ① 나쁜 때 버티는 자산 | 경기의 작동원리 ⑤ 사이클과 자산배분 |
| ② 기법은 어디서 통하나 | 주식의 작동원리 ⑩ 기술적 분석 |
| ③ 분산으로 지워지는 위험 | 1,000종목을 사도 2.3종목이다 |
| ③ 고베타와 레버리지 | 레버리지 ETF의 최적 용량 |
| ⑤ 우위를 재는 법 | 투자의 세 가지 공리 ② 확률의 우위 |
주식이 왜 길게 보면 오르는지는 주식의 작동원리에서 통화, 이익, 재투자로 따로 설명했다. 그 시리즈가 무엇이 커지는지를 다뤘다면, 이 시리즈는 커진 몫이 왜 주식을 든 사람에게 가고 그중 얼마가 비용으로 새는지를 다룬다.
원전과 자료
각 편의 숫자는 모두 공개 자료로 다시 잴 수 있다. 원전은 대부분 무료로 읽을 수 있다.
다섯 편을 쓰고 나서
시리즈를 설계할 때 정해 둔 결론이 있었다. 수익은 위험을 진 대가이고, 그 밖의 수익은 알려지는 순간 사라진다는 것이었다. 다섯 편을 쓰는 동안 앞부분은 데이터로 확인됐는데, 뒷부분은 절반만 맞았다.
④편을 쓰기 전에는 위험의 대가인 팩터는 남고 사람의 실수에서 나온 팩터는 사라질 거라고 봤다. 실제로는 실수형으로 분류되는 모멘텀이 발표 뒤에도 가장 많이 남았다. ①편에서는 주식 프리미엄이 이론이 허락하는 최대치보다 열일곱 배 컸다. 이론은 방향을 맞혔지만, 크기와 지속 시간은 데이터를 직접 봐야 알 수 있었다.
그래서 지금 쥐고 있는 판단은 처음보다 조심스럽다. 위험을 지면 웃돈이 붙지만 언제 받을지는 약속되지 않는다. 남이 다 아는 정보로 버는 돈은 비용보다 작아지는 경향이 있다. 비용은 어떤 경우에도 빠져나간다. 시장을 이기려는 시도는 비용을 넘는 우위가 있고, 그 우위로 벌 때 반대편에 누가 있는지 말할 수 있을 때 해볼 만하다.
자주 묻는 질문 (FAQ)
Q1. 투자 수익의 원천을 한 줄로 정리하면?
A. 위험을 대신 진 대가가 가장 크고 확실한 원천이다. 그 위에 남들이 견디기 싫어하는 기간을 견딘 대가와, 비용을 들여 남보다 먼저 정보를 쓴 대가가 얹힌다. 이 셋으로 설명되지 않는 나머지는 대부분 운이고, 운은 평균을 내면 0이 된다.
Q2. 결국 인덱스펀드만 사면 되나?
A. 평균적으로는 인덱스펀드가 유리하다는 게 ⑤편의 산수다. 비용이 낮고, 매니저를 잘못 고를 위험이 없다. 다만 인덱스펀드도 시장의 베타를 그대로 지기 때문에 하락장에서는 함께 떨어지고, 어떤 지수를 고르고 다른 자산과 어떻게 섞을지는 여전히 스스로 정해야 한다. 그 배분은 경기의 작동원리 ⑤에서 다뤘다.
Q3. 수식이 나오면 어렵지 않나?
A. 수식은 각 편에 두세 줄씩만 나오고, 바로 아래 “읽는 법” 상자에서 기호 하나하나를 풀었다. 계산은 대부분 차트로 대신했고, ③편의 베타와 알파 계산은 엑셀 함수 두 개로 따라 할 수 있다.
어디서부터 읽을지 정하지 못했다면 ③편의 계산을 먼저 해보길 권한다. 자기 수익에서 베타를 덜어내고 남은 숫자를 보고 나면, 나머지 네 편을 읽을 이유가 저절로 생긴다.