코인 투자전략의 작동원리 ⑨ — ICO와 IDO, 수익은 줄 선 순서가 정한다
/ 22 min read
Table of Contents
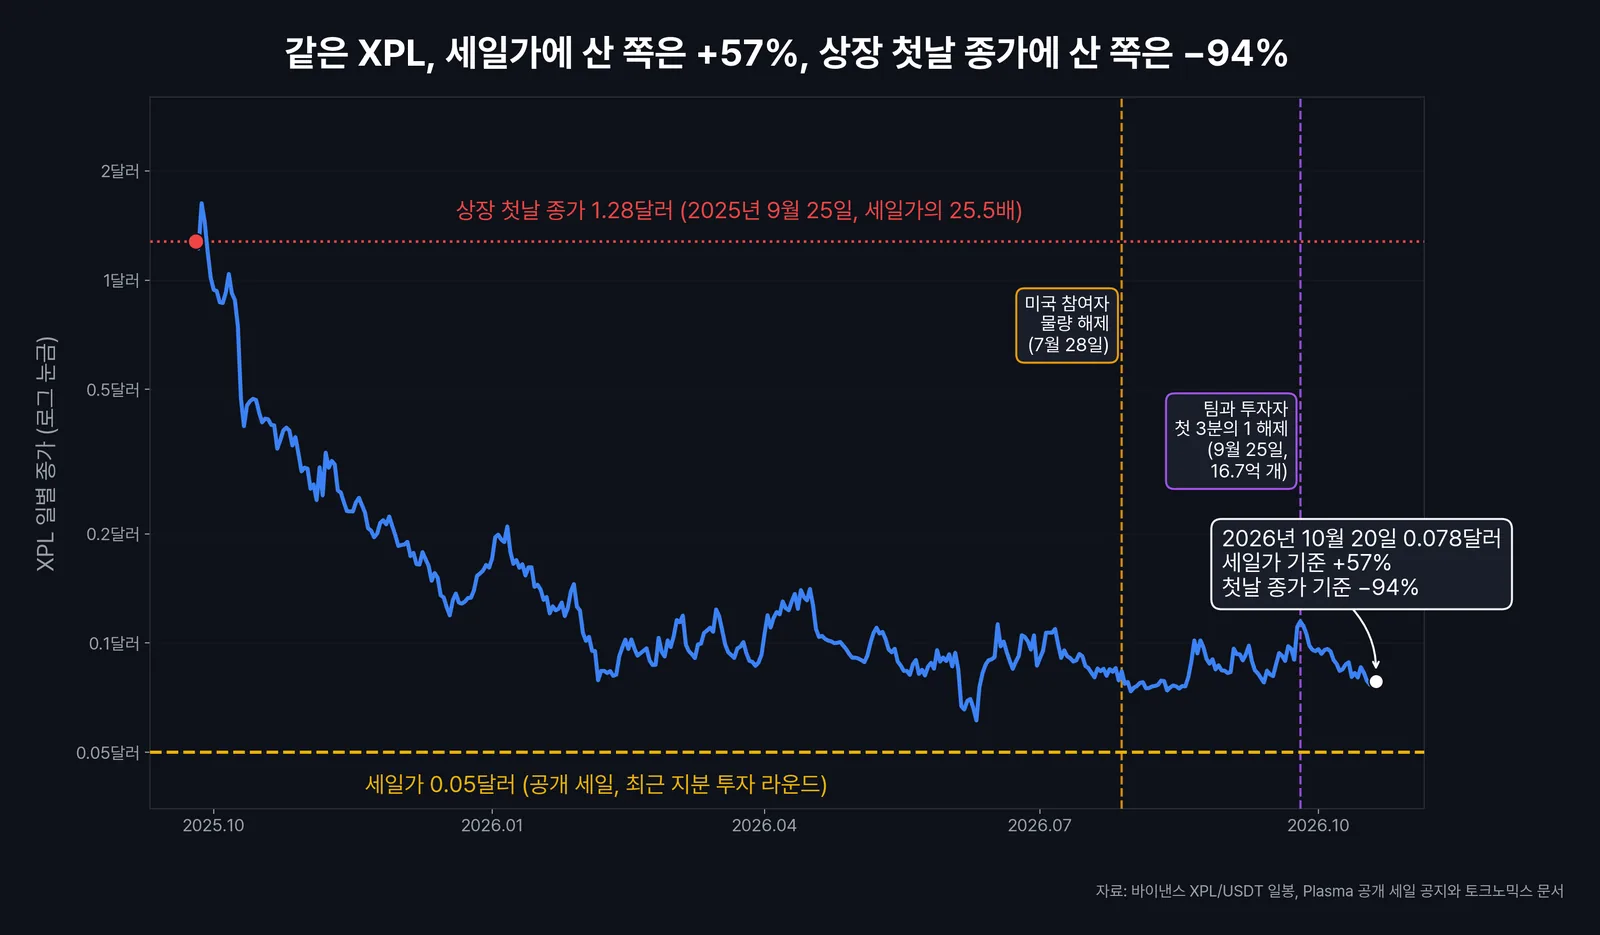
2025년 7월 28일, 플라즈마의 ICO가 끝났다. 공개 세일에서 XPL 10억 개가 개당 0.05달러에 팔렸다. 두 달 뒤인 9월 25일 상장 첫날, XPL은 1.28달러에 하루를 마쳤다. 세일가의 25.5배였다.
2026년 10월 20일 XPL은 0.078달러다. 세일에서 산 사람은 지금도 57% 이익이고, 상장 첫날 종가에 산 사람은 94% 손실이다. 같은 코인을 두 달 차이로 산 두 사람을 가른 건 코인이 아니라 줄에서 선 자리였다.
ICO 수익은 누가 주나
ICO는 아직 돌아가지 않는 네트워크의 토큰을 미리 팔아 개발비를 모으는 일이다. 이더리움은 2014년 42일 동안 이더 세일을 열어 약 1,800만 달러어치 비트코인을 모았다. 이더 하나에 0.31달러 꼴이었다. 앞으로 찍을 토큰을 미리 판다는 점에서 ⑤편의 노드 판매와 뿌리가 같다.
이렇게 산 토큰에는 배당도 이자도 없다. 산 사람이 돈을 버는 길은 나중에 더 비싸게 사 줄 사람을 만나는 것 하나다. 네트워크가 쓰이면 그런 사람이 늘고, 아니면 준다.
2017년에는 이 방식이 폭발했다. Benedetti와 Kostovetsky는 그 무렵 ICO 2,390건(모집액 120억 달러)을 분석했다. 세일가에서 상장 첫 거래의 시가까지 평균 179%가 올랐고, 세일이 끝나고 상장까지는 평균 16일이었다. 상장하지 못한 곳을 −100%로 쳐도 평균 82%였다.
그 179%를 채워 준 건 상장 첫날 거래소에서 산 사람들이다. 세일 참여자가 들고 온 토큰을 그들이 더 비싼 값에 받아 갔다.
ICO 수익은 줄 뒤에 선 사람이 낸다.
줄의 순서, 시드에서 상장 첫날까지
토큰을 사려는 줄은 상장 훨씬 전부터 서 있다. 맨 앞은 시드와 프라이빗 라운드의 투자자로, 가장 싸게 사는 대신 상장 뒤에도 1~3년 팔지 못하게 묶인다. 그다음이 공개 세일(ICO)이고, 그 뒤가 상장 첫날 거래소에서 사는 사람이다. 잠금이 풀리면 맨 앞에 섰던 사람들이 파는 쪽으로 돌아서고, 에어드랍으로 공짜로 받은 물량도 상장 날 매물이 된다(⑩편).
요즘 토큰은 상장할 때 시장에 도는 물량이 전체의 일부뿐이라, 잠금이 풀리기를 기다리는 사람이 길게 남는다. 바이낸스 리서치에 따르면 2024년에 상장한 토큰의 유통 시가총액은 FDV(앞으로 나올 토큰까지 다 합친 시가총액)의 평균 12.3%였다. 2024년부터 2030년까지 풀릴 물량은 1,550억 달러어치로 추산됐다. 상장 날 가격은 적은 유통 물량이 정하고, 나머지는 잠금이 풀릴 때마다 매물로 나온다.
플라즈마의 줄이 그 순서를 그대로 보여 준다. 팀과 투자자가 전체의 절반(각 25%)을 가졌고, 공개 세일은 10%였다. 세일가 0.05달러는 가장 최근 지분 투자 라운드와 같은 평가액(FDV 5억 달러)이었다.
미국 밖 세일 참여자의 물량은 상장 날 바로 풀렸다. 미국 참여자 물량은 12개월 뒤인 2026년 7월 28일에, 팀과 투자자 몫의 첫 3분의 1은 상장 1년 뒤인 9월 25일에 풀렸다(Plasma Docs).
토크노믹스 표와 베스팅(잠금 해제) 일정을 읽는 법은 작동원리 ⑭편에서 다뤘다.
ICO에 들어가면 앞줄인가
ICO에 관심이 있다면 이런 계산을 하고 있을 것이다. “상장 전에 싸게 사니까, 상장하면 남는다.”
절반은 맞다. 2025~2026년 공개 세일 10개를 골라 세일가와 상장 첫날 종가를 나란히 놓았다. 10개 중 9개가 세일가보다 높게 상장했고, 상장 첫날 종가는 세일가의 중앙값 2.0배였다.
나도 모나드의 공개 세일에 들어갔고, 상장 뒤에는 수익권이었다. 모나드는 상장 첫날 한때 세일가 아래에서 출발했다가 0.0305달러로 마쳤다. 세일가 0.025달러보다 22% 높았다.
그런데 2026년 10월 20일 종가로 따지면, 공개 세일에서 산 쪽은 10개 중 5개만 이익이다. 상장 첫날 종가에 산 쪽은 10개 중 1개만 이익이고, 중앙값은 −75%다.
모나드도 지금 0.0221달러로 세일가보다 12% 아래다. 솔레이어(−81%)와 사하라(−87%), 롬바드(−75%), 메가ETH(−57%)는 세일가부터 크게 밑돈다. 솔레이어의 세일 FDV는 3억 5천만 달러였는데 지금 FDV는 약 6,700만 달러이고, 사하라는 6억 달러에서 약 7,700만 달러가 됐다. 앞쪽에 섰어도 세일가 자체가 높으면, 뒤에 설 사람이 그 값을 쳐 주지 않았다.
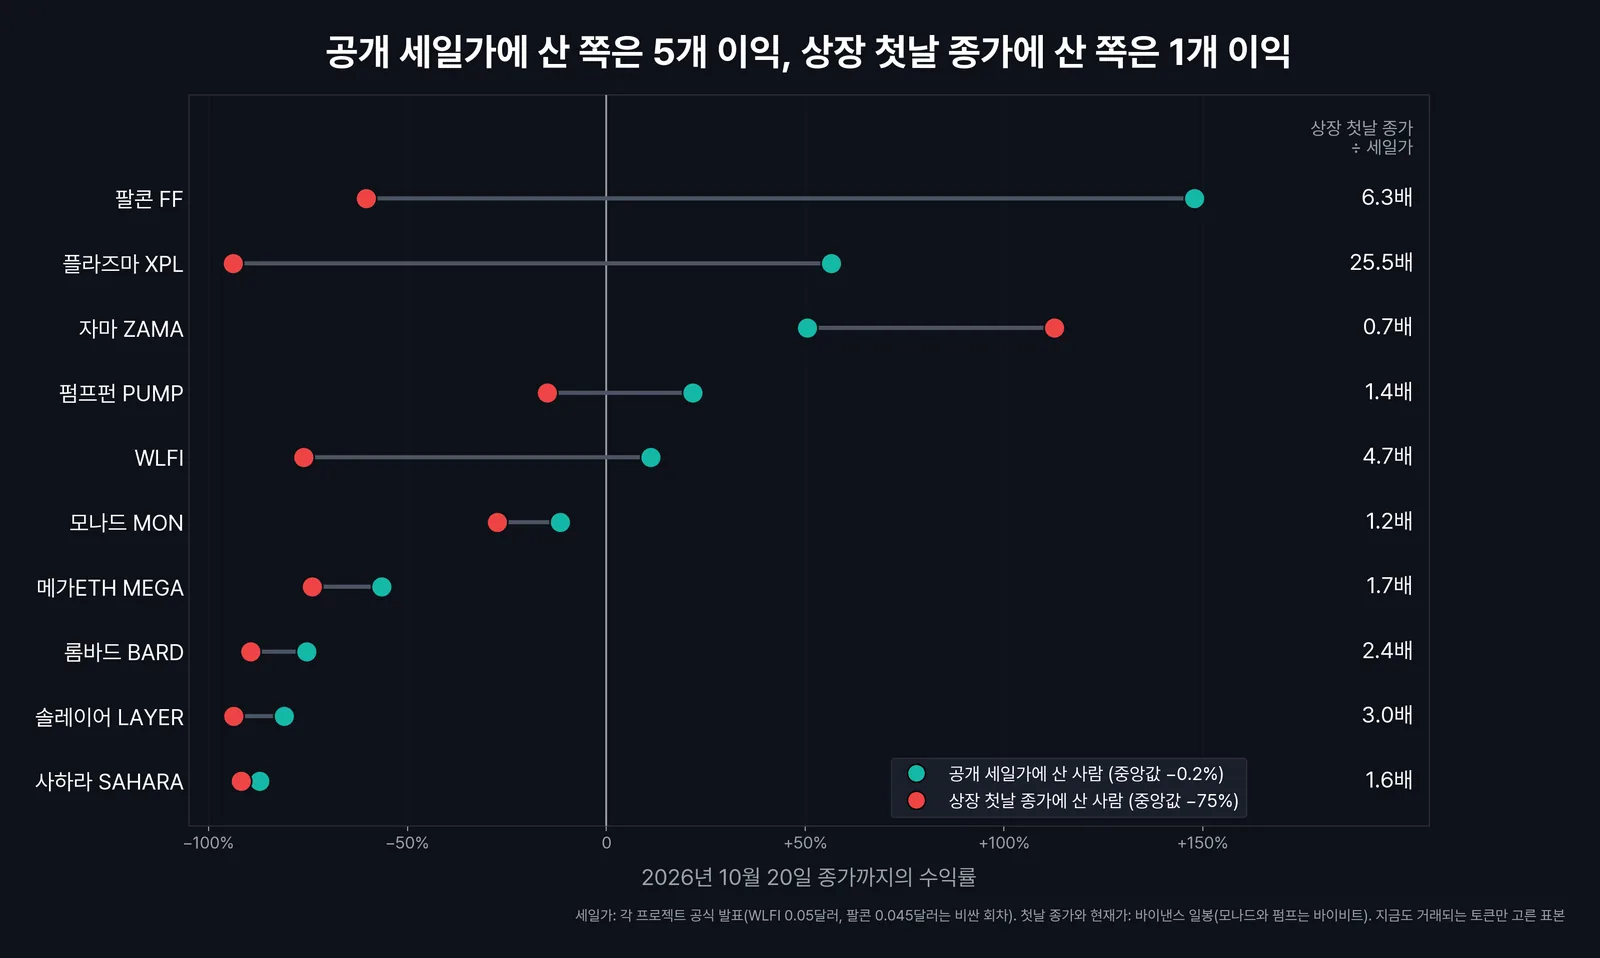
세일가는 각 프로젝트의 공식 발표를, 상장 첫날 종가는 바이낸스(모나드와 펌프는 바이비트) 일봉을 썼다. WLFI(0.015달러와 0.05달러)와 팔콘(0.035달러와 0.045달러)처럼 회차마다 가격이 다른 곳은 비싼 쪽을 넣었다. 지금도 거래되는 토큰만 골라 살아남은 쪽으로 기운 표본이다. 세일은 대부분 초과 청약이어서 실제로 받은 물량은 신청액의 일부였다.
2025년 전체로 넓혀도 같은 그림이다. Memento Research가 2025년에 상장한 토큰 118개를 추적했더니(2025년 12월 20일 기준) 84.7%가 상장 때 가치 아래에 있었다. FDV 10억 달러 이상으로 시작한 28개는 하나도 그 위에 남지 못했다.
앞줄은 싸게 산 자리일 뿐, 남는 자리는 아니다.
2025년 ICO가 돌아오며 바뀐 것
2018년 하락장 뒤로 ICO는 크게 위축됐다. 거래소가 대신 파는 IEO와 탈중앙 거래소에서 파는 IDO가 그 자리를 잠깐 이었다. 2025년에 ICO는 다시 커졌다. 7월 12일 밈코인 발행 플랫폼 펌프펀(⑫편)은 PUMP를 개당 0.004달러에 팔아 12분 만에 6억 달러를 모았다.
10월 21일에는 코인베이스가 토큰 세일 플랫폼 에코를 3억 7,500만 달러에 사들였다. 한 달 뒤 코인베이스의 첫 공개 세일로 모나드가 나왔고, 8만 5,820명이 2억 6,900만 달러를 넣었다. 소액 신청부터 먼저 채우는 방식이라 큰손이 물량을 쓸어 가지 못했다.
세일가를 정하는 방식도 달라졌다. 플라즈마는 세일 FDV를 5억 달러로 잡았는데, 상장 첫날 종가로 셈한 FDV는 128억 달러였다. 아즈텍은 경매 바닥가를 지분 투자 평가액보다 약 75% 낮게 걸었다. 공개 참여자를 앞쪽으로 당겨 세운 셈인데, 맨 뒤는 그대로 상장 첫날 거래소였다.
한국 투자자는 줄 어디에 서나
한국에서는 2017년 9월 29일 정부가 모든 형태의 ICO를 금지했다. 그 뒤 국내 투자자가 새 토큰을 만나는 곳은 대개 공개 세일이 아니라 거래소 상장이었다.
표본 10개 중 8개는 상장 당일이나 이튿날 업비트 원화 시장에 붙었다. 이 8개를 업비트 첫날 종가에 샀다면 2026년 10월 20일 원화 기준 결과는 −36~−94%다. 첫날 고가에 샀다면 −49~−96%다. 팔콘의 FF는 업비트 상장 첫날 한때 2,499원까지 올랐다가 403원에 마감했고, 지금은 148원이다.
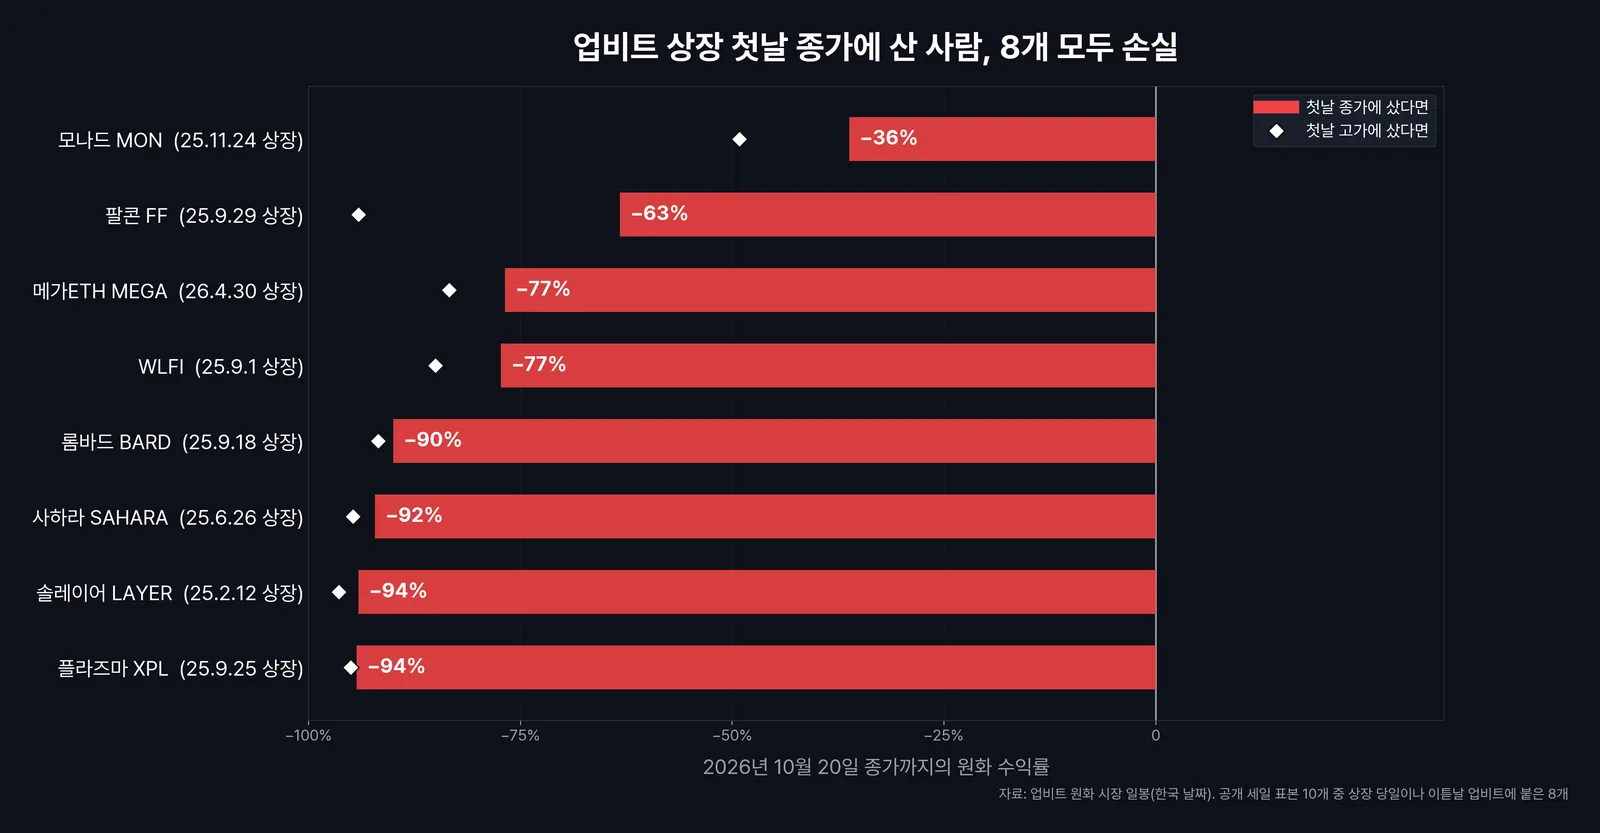
같은 토큰이라도 공개 세일에서 산 사람과 업비트 첫날에 산 사람은 줄의 다른 칸에 서 있었다. 국내 ICO 문은 다시 열릴 수도 있다. 국회 정무위원회에 계류 중인 디지털자산기본법(민병덕 의원안)은 금융위원회에 발행신고서를 내고 수리되면 국내에서도 토큰을 팔 수 있게 한다. 해외에서 발행한 토큰은 신고 대상에서 빠져 있다(시사위크).
런치패드 참여 방법, 줄에 서기 전에 볼 것
런치패드 참여 방법은 플랫폼마다 조금씩 달라도 순서는 비슷하다. 본인 인증(KYC)을 하고, 보유 자산이나 활동 이력 같은 자격 조건을 채운 뒤, 정해진 기간에 USDC 같은 스테이블코인으로 청약한다. 신청이 넘치면 일부만 배정되고 나머지는 돌려받는다. 토큰은 상장 때 받는데, 미국 거주자 12개월 잠금처럼 받은 물량이 묶이기도 한다.
청약 버튼을 누르기 전에 아래 넷을 적어 본다.
- 세일 FDV가 비싼가. 상장 전 장외 가격이나 비슷한 코인의 FDV와 견준다. 플라즈마는 세일 FDV 5억 달러에 장외 가격이 45억 달러 넘게 붙었다.
- 상장 때 얼마나 풀리고, 남은 물량은 언제 풀리나. 모나드는 상장 때 전체의 10.8%만 풀렸다. 팀과 투자자 물량의 첫 해제일을 달력에 적어 둔다.
- 내 물량이 묶이는가. 상장 날 바로 팔 수 있는지, 몇 달 뒤에 풀리는지 확인한다.
- 물량을 어떻게 나누나. 소액 우선이면 큰 금액을 넣어도 다 받지 못하고, 선착순이면 몇 분 만에 끝난다.
| 사는 방식 | 예 | 내 앞에 선 사람 | 팔 수 있는 때 |
|---|---|---|---|
| 프로젝트 직접 세일(ICO) | 펌프펀 PUMP, WLFI | 시드와 프라이빗 투자자 | 상장 때(WLFI는 세일 물량의 20%만 풀림) |
| 거래소 런치패드(IEO) | 바이낸스 런치패드 | 시드와 프라이빗 투자자 | 상장 때 |
| 탈중앙 거래소 세일(IDO) | 2021년 DEX 런치패드 | 시드와 프라이빗 투자자 | 상장 때 |
| 2025년형 플랫폼 세일 | 코인베이스(모나드), 소나(플라즈마), 바이드패드 | 시드와 프라이빗 투자자(아즈텍처럼 지분 투자보다 싸게 판 곳도 있음) | 상장 때, 미국 참여자는 12개월 잠금(플라즈마) |
| 상장 뒤 거래소 매수 | 업비트, 빗썸 | 위 전부 | 언제든 |
런치패드의 장점은 상장가보다 낮은 값에 줄 앞쪽 자리를 산다는 데 있다. 표본 10개 중 9개가 세일가보다 높게 상장했다. 단점은 초과 청약으로 받는 물량이 작고, 세일가 자체가 높으면 앞줄에서도 잃는다는 점이다(10개 중 5개가 지금 세일가 아래). 해외 플랫폼에서 산 토큰은 국내 가상자산이용자보호법의 보호 밖에 있다.
자주 묻는 질문 (FAQ)
Q1. ICO와 IEO, IDO는 무엇이 다른가?
A. 파는 주체가 다르다. 프로젝트가 직접 팔면 ICO, 거래소가 대신 팔면 IEO, 탈중앙 거래소에서 팔면 IDO다. IEO는 2019년 1월 바이낸스 런치패드의 비트토렌트 세일이 720만 달러어치를 몇 분 만에 팔면서 퍼졌다. 이름이 달라도 시드 투자자가 앞에, 상장 뒤 매수자가 뒤에 서는 줄은 같다.
Q2. 한국에서 해외 ICO에 참여해도 되나?
A. 국내에서는 2017년 9월부터 ICO가 막혀 있어서, 참여하려면 해외 플랫폼을 거쳐야 한다. 플랫폼마다 국가 제한이 있으니(펌프펀 ICO는 미국과 영국 거주자를 막았다) 약관부터 본다. 해외 플랫폼에서 문제가 생기면 국내 가상자산이용자보호법으로 보호받지 못한다.
Q3. 공개 세일로 산 토큰은 언제 팔 수 있나?
A. 세일마다 다르다. 플라즈마는 미국 밖 참여자 물량이 상장 날 모두 풀렸고, 미국 참여자 물량은 12개월 묶였다. WLFI는 세일 물량의 20%만 상장 때 풀리고 나머지는 거버넌스 투표에 맡겨졌다. 청약 전에 내 물량의 잠금과, 팀과 투자자 물량이 풀리는 날을 같이 적어 둔다.
Q4. ICO 수익에도 세금이 붙나?
A. 2027년 1월부터 가상자산을 팔아 남긴 소득에 세금이 붙는다. 연 250만 원을 넘는 부분에 지방소득세를 포함해 22%다. 2027년 전부터 가진 코인은 실제로 산 값과 2026년 말 시세 중 높은 쪽을 산 값으로 쳐 준다(더퍼블릭). 세일에 참여한 날짜와 가격, 받은 수량을 기록해 둔다.
2026년 9월 25일, 플라즈마가 상장한 지 1년이 됐다. 그날 팀과 투자자 몫 가운데 첫 3분의 1, 16억 6,700만 개의 잠금이 풀렸다. 줄 맨 앞에 섰던 사람들이 처음으로 팔 수 있게 된 날이었다. XPL은 그날 0.115달러에 마감했다. 최근 지분 투자 라운드 가격인 0.05달러로 셈하면 2.3배였고, 1년 전 그날 상장 첫날 종가에 산 사람에게는 −91%였다.