코인 투자전략의 작동원리 로드맵 — 코인 수익은 어디서 오는가 (전 12편 가이드)
/ 28 min read
Table of Contents
코인 투자 전략에는 이자처럼 보이는 숫자가 많다. 2021년 비트코인 펀딩비 차익거래는 연 30.6%를 줬고, 2022년 초 앵커는 달러 예치에 연 19.5%를 줬다. 코스모스 스테이킹은 지금도 연 19.8%를 준다.
그 뒤의 숫자는 달랐다. 펀딩비 차익은 2026년 미국 단기국채 금리 아래로 내려왔고, 앵커는 2022년 5월에 무너졌다. 코스모스 보상은 새로 찍혀 늘어나는 코인 수를 감안하면 6.3%였다.
열두 편은 이런 숫자를 누가, 왜 주는지 따라갔다. 블록체인과 지갑이 어떻게 돌아가는지는 가상화폐의 작동원리에서 다뤘고, 이 시리즈는 돈이 어디서 나와 어디로 가는지만 봤다.
코인 투자 전략 12개, 돈이 나오는 곳은 네 군데
열두 전략은 수익이 나오는 주머니에 따라 네 유형으로 나뉜다.
- 보유형: 들고 있어서 버는 돈이다. 현금흐름이 없으니 다음에 사는 사람이 낸다. 비트코인 장기투자(①)와 ETF, 트레저리 기업(②)이 여기에 든다.
- 발행형: 프로토콜이 새로 찍어 주는 돈이다. 맡기지 않은 보유자가 희석으로 낸다. 채굴(③), 스테이킹(④), 노드(⑤)가 그렇다.
- 자금형: 다른 참여자가 빌리거나 거래하며 내는 돈이다. 레버리지를 원하는 차입자와 가격을 움직이는 거래자가 낸다. 예치와 렌딩(⑥), 유동성 공급(⑦), 펀딩비 차익(⑧)이 그렇다.
- 선점형: 먼저 들어가서 받는 돈이다. 나중에 오는 사람이 낸다. ICO(⑨), 에어드랍(⑩), NFT(⑪), 밈코인(⑫)이다.
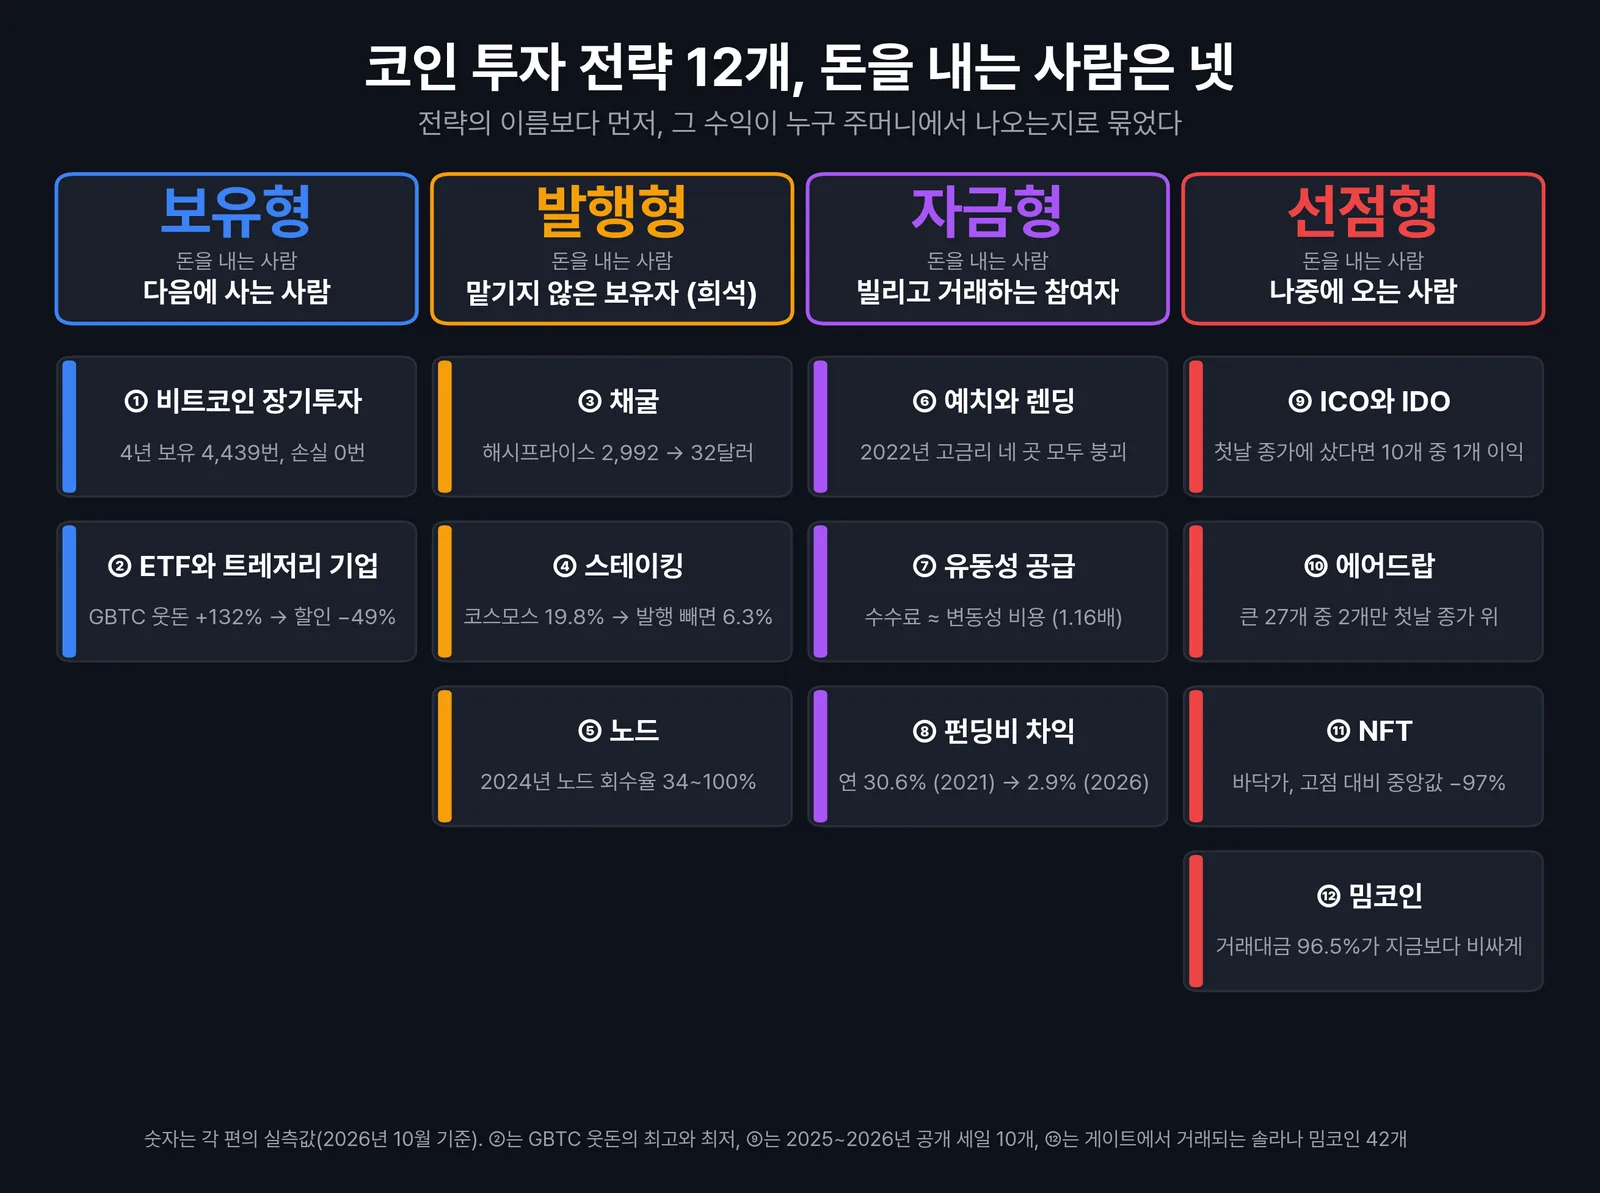
유형을 가르는 기준은 위험의 크기가 아니라 돈의 출처다. 같은 비트코인을 다뤄도 들고 있으면 보유형, 캐면 발행형, 빌려주면 자금형이 된다. 시장의 작동원리 ①편이 주식과 채권에 던진 “수익은 누가 왜 주는가”를 코인에 그대로 던진 셈이다.
이름은 열두 개였고, 돈을 내는 사람은 넷이었다.
전 12편 한눈에
보유형, 다음에 사는 사람이 낸다
- ① 비트코인 장기투자, 모든 전략이 넘어야 할 기준선: 2010~2022년에 산 4,439번의 4년 가운데 손실은 0번이었다. 2018년 1월 상위 20개 코인 가운데 그때 가격을 넘은 건 4개뿐이어서, 기준선은 코인 전체가 아니라 비트코인이다.
- ② 비트코인 ETF와 MSTR, 그릇에 붙는 웃돈: 들어가는 문만 있던 GBTC는 +132% 웃돈에서 −49% 할인까지 오갔다. 현물 ETF로 가는 문이 막혔던 한국 투자자가 산 MSTR은, 고점 이후 비트코인이 13% 빠지는 동안 68% 빠졌다.
발행형, 맡기지 않은 사람이 낸다
- ③ 비트코인 채굴, 수익은 결국 전기료로 수렴한다: 채굴자 수입의 99% 넘게는 새로 찍는 비트코인이다. 해시프라이스는 2017년 12월 2,992달러에서 2026년 6월 32달러로 내려왔고, 채굴 회사들은 AI 데이터센터로 옮겨 가고 있다.
- ④ 스테이킹, 이자가 아니라 희석을 피하는 값: 7개 체인 가운데 6개에서 보상으로 나가는 코인이 새로 찍는 코인과 거의 같았다. 업비트 스테이킹 5종에 첫날 맡겼다면 원금을 확실히 넘은 건 솔라나 하나다.
- ⑤ 노드 투자, 장비가 아니라 미래의 토큰을 산다: 노드 판매는 앞으로 찍을 토큰을 미리 파는 일이다. 2024년 세 건은 보상을 넉넉하게 쳐도 34~100%만 돌려줬고, 마스터노드 코인은 536개에서 42개로 줄었다.
자금형, 빌리고 거래하는 사람이 낸다
- ⑥ 코인 예치, 이자 출처가 안 보이면 원금이 출처다: 예치 이자는 레버리지를 원하는 차입자가 낸다. 2022년 초 시장 금리의 3배 넘게 주던 네 곳은 같은 차입자로 엮여 그해 모두 무너졌다.
- ⑦ 유동성 공급, 수수료는 변동성을 판 값이다: 유동성 공급자는 오른 코인을 내주고 내린 코인을 받는다. 풀 19개의 수수료율은 그 변동성 비용 근처에 모였다(중앙값 1.16배).
- ⑧ 펀딩비, 델타 뉴트럴은 위험을 없애지 않는다: 펀딩비는 레버리지 롱이 낸다. 바이낸스 비트코인 기준 연 30.6%(2021년)가 2.9%(2026년)로 줄었고, 델타 중립은 가격 위험을 청산과 거래소 위험으로 바꿀 뿐이었다.
선점형, 나중에 오는 사람이 낸다
- ⑨ ICO와 IDO, 수익은 줄 선 순서가 정한다: 공개 세일 10개(2025~2026년)를 세일가에 샀다면 5개, 첫날 종가에 샀다면 1개가 이익이다.
- ⑩ 에어드랍과 포인트 파밍, 공짜가 아니라 고용이다: 에어드랍은 새 토큰으로 치르는 고객 획득 비용이다. 큰 에어드랍 27개 가운데 지금 상장 첫날 종가 위에 있는 건 UNI와 HYPE 둘이다.
- ⑪ NFT 투자, 바닥가는 팔 수 있는 가격이 아니다: 바닥가는 가장 싼 매물의 호가다. 주요 컬렉션의 시가총액을 지금 속도로 다 팔려면 중앙값 893일이 걸리고, 바닥가는 고점 대비 중앙값 −97%다.
- ⑫ 밈코인, 판돈은 늦게 온 사람이 댄다: 솔라나 밈코인 42개의 거래대금 96.5%가 지금 가격보다 비싸게 오갔다. 2024년부터 런치패드와 봇, 거래 앱이 거둔 수수료는 49억 달러다.
몰리면 줄어든다, 코인 투자 전략의 수명주기
열두 편은 같은 네 질문으로 썼다. 언제 왜 생겼나, 돈은 누가 왜 주나, 무엇을 떠안는가, 지금 수명주기 어디쯤인가. 마지막 질문의 답은 대개 같은 모양이었다. 처음 알려진 수익에 돈이 몰리면 수익률이 줄고, 끝에는 위험만 남는다.
자금형 세 전략의 연 수익률은 2026년 미국 단기국채 금리 언저리까지 내려왔다. 비트코인 펀딩비 차익은 2.9%, 아베 USDC 예치는 3.4%로 국채(3.7%)보다 낮고, 유동성 공급 수수료율은 5.0%다.
2021년 펀딩비 차익은 국채보다 30%p 넘게 더 줬다. 레버리지를 원하는 개인이 몰리고 반대편에 설 차익거래 자본이 모자랄 때 그 웃돈이 커진다는 게 국제결제은행(BIS) 연구의 설명이다(BIS). 유동성 공급 수수료율 5.0%는 비영구손실을 빼기 전 값이고, 같은 풀의 변동성 비용은 4.7%였다(⑦편).
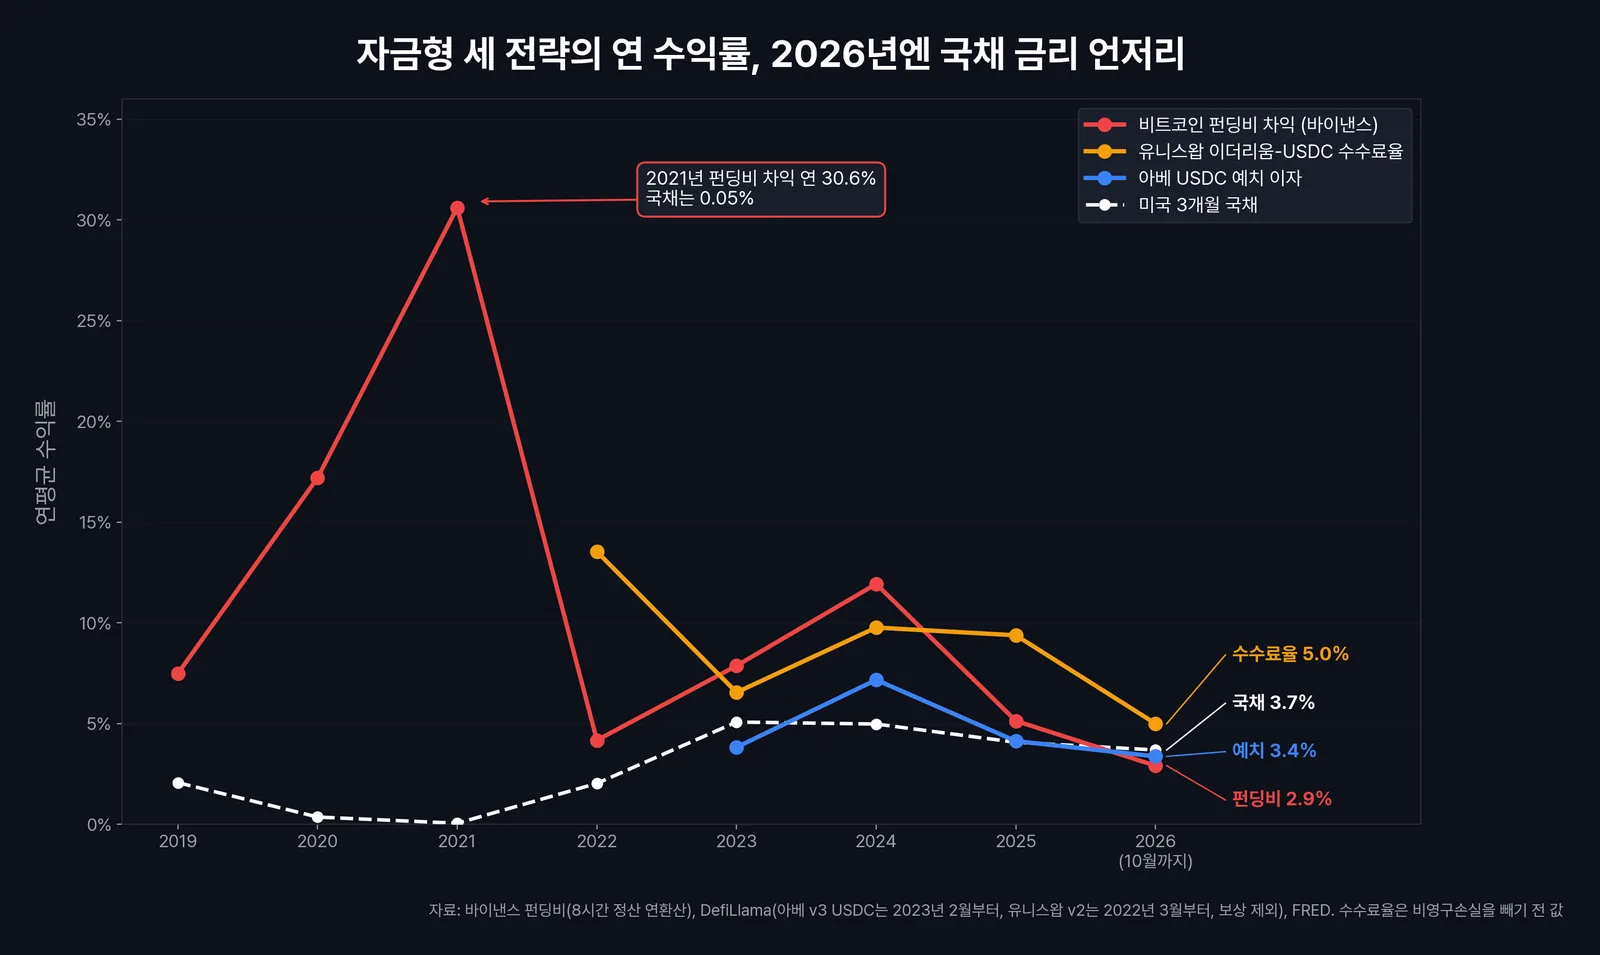
바이낸스 펀딩비 전수와 DefiLlama 일별 수익률, FRED 국채 금리를 해마다 평균 냈다. 아베 예치 자료는 2023년 2월부터, 유니스왑 수수료율은 2022년 3월부터 있어서 그 앞의 강세장은 빠졌다.
다른 유형도 결이 같았다. 각 편의 숫자를 그때와 지금으로 나란히 놓으면 이렇다.
| 전략 | 그때 | 지금 (2026년) | 수명 주기 |
|---|---|---|---|
| ① 비트코인 장기투자 | 반감기가 줄인 공급 증가율 12.5%p (2012년) | 0.8%p (2024년), 가격은 수요가 움직인다 | 기준선 |
| ② ETF와 트레저리 기업 | GBTC 웃돈 +132% (2017년) | ETF 웃돈은 0 언저리, 스트래티지는 mNAV가 1 아래로 내려가며 비트코인을 팔았다 | 압축 |
| ③ 채굴 | 해시프라이스 2,992달러 (2017년 12월) | 32달러 (2026년 6월), 채굴 회사는 AI 데이터센터로 | 위험만 남음 |
| ④ 스테이킹 | 업비트 개시 공지 보상률 3.3~18.6% (2022~2023년) | 5종 가운데 원금을 확실히 넘은 건 솔라나 하나 | 압축 |
| ⑤ 노드 | 마스터노드 코인 536개 (2019년) | 42개, 2024년 노드 판매 회수율 34~100% | 위험만 남음 |
| ⑥ 예치와 렌딩 | 앵커 연 19.5% (2022년 초) | 아베 USDC 3.4%, 국채 아래 | 압축 |
| ⑦ 유동성 공급 | 이더리움-USDC 수수료율 13.5% (2022년) | 5.0%, 변동성 비용 4.7% | 압축 |
| ⑧ 펀딩비 차익 | 연 30.6% (2021년) | 2.9%, 국채 아래 | 압축 |
| ⑨ ICO와 IDO | 세일가에서 상장 첫 시가까지 평균 +179% (2017년 무렵) | 공개 세일 10개 가운데 세일가 이익 5개, 첫날 종가 이익 1개 | 다시 쏠림 |
| ⑩ 에어드랍 | 큰 27개 가운데 14개가 보름 뒤 첫날 종가 위 | 2개만 첫날 종가 위 (중앙값 −86%) | 압축 |
| ⑪ NFT | BAYC 바닥가 153.7 ETH (2022년 5월) | 주요 20개 바닥가 중앙값 −97%, 블러는 11월 웹사이트 종료 | 위험만 남음 |
| ⑫ 밈코인 | 텔레그램 봇 수수료 월 1억 2천만 달러 (2025년 1월) | 월 690만 달러, 펌프펀은 요율을 올렸다 | 위험만 남음 |
시장의 작동원리 ④편에서 본 팩터 투자도 같았다. 논문으로 알려진 다섯 팩터의 수익은 발표 뒤 45% 넘게 줄었다.
공짜처럼 보이던 수익은 알려지는 만큼 국채 금리 쪽으로 내려왔다.
비트코인과 밈코인, 현금흐름 0인 두 자산
①편의 비트코인과 ⑫편의 밈코인은 시리즈의 양 끝에 있다. 둘 다 현금흐름이 0이라 수익은 다음에 사는 사람이 낸다. 결과는 정반대였다.
2010~2022년에 산 비트코인을 4년 들고 있었다면 4,439번 가운데 손실은 한 번도 없었다. 일주일 새 두 배 오른 날 산 밈코인은 1년 뒤 28개 가운데 5개만 산 값 위에 있었다.
⑫편과 같은 방법으로 계산하면, 게이트에서 오간 비트코인 거래대금 가운데 지금 가격보다 비싸게 오간 건 38%였다. 거래대금의 절반은 지금 가격의 0.84배보다 싼 값에 오갔다. 솔라나 밈코인 42개는 96.5%가 지금보다 비싸게 오갔고, 절반이 지금 가격의 9.7배보다 비쌌다.
비트코인을 산 돈은 대부분 지금보다 싼 값에 들어갔다. 그 뒤로 더 비싼 값에 사 준 수요가 계속 왔기 때문이다. 밈코인을 산 돈은 대부분 지금보다 비싼 값에 들어갔고, 그 값에 받아 줄 다음 사람은 오지 않았다. 이더리움(60%)과 2013년에 나온 밈코인 도지코인(89%)은 그 사이에 있다.
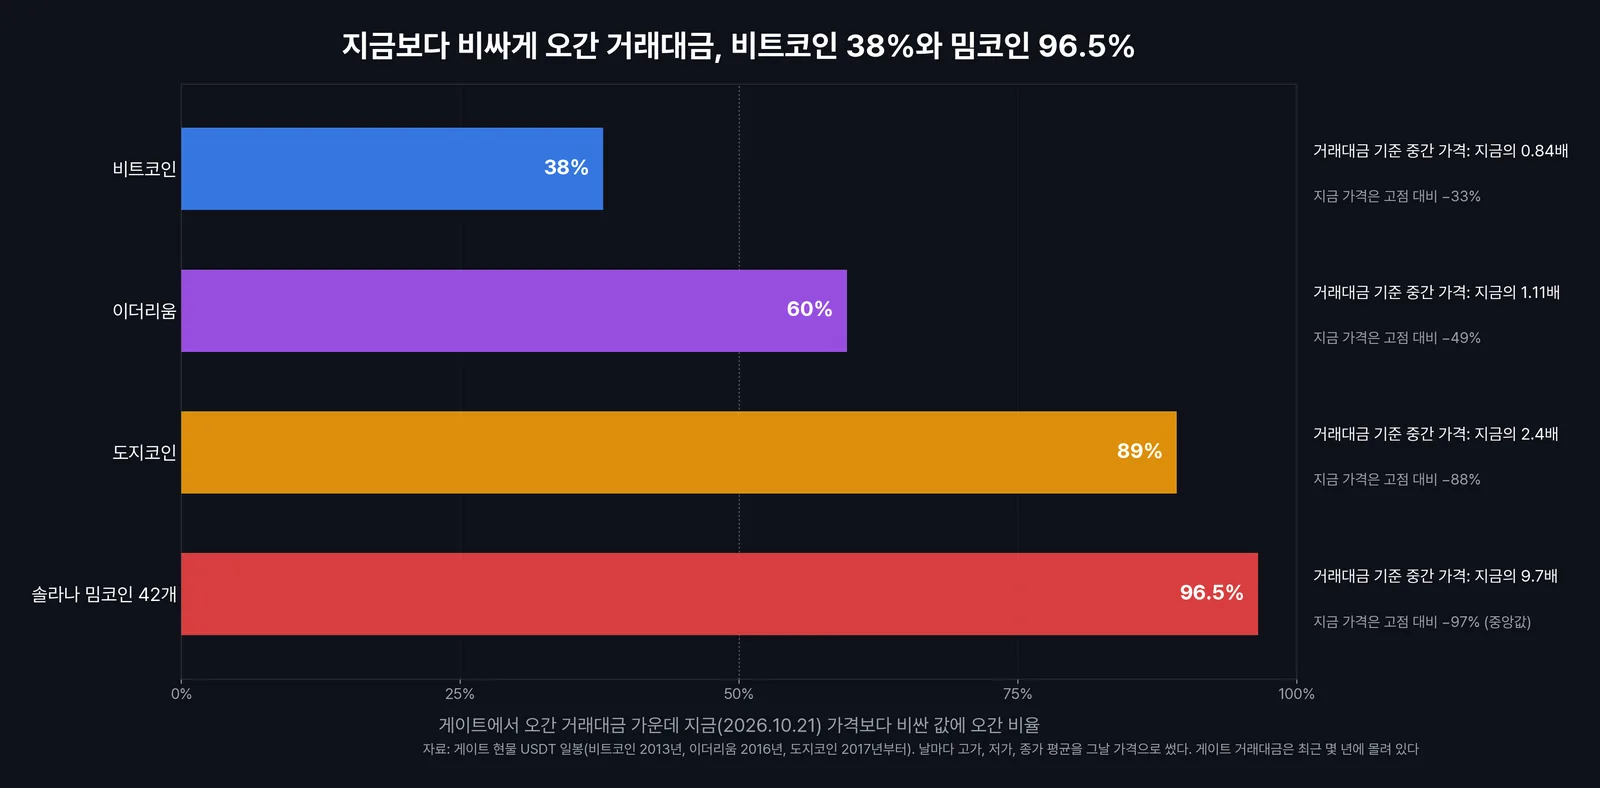
차이는 수요가 어디서 오느냐였다. 비트코인에는 ETF와 기업 금고처럼 오래 들고 있으려는 수요가 붙었다(②편). 밈코인의 수요는 관심이었고, 관심이 가장 몰린 때가 가장 비쌀 때였다.
비트코인도 공짜는 아니다. 2026년 10월 21일 비트코인은 고점보다 33% 낮고, 지난 사이클마다 77~93% 빠졌다. 다음 사람이 계속 온다는 보장은 비트코인에도 없다.
비율은 지금 가격이 고점에서 얼마나 내려와 있느냐에 따라 달라지고, 게이트 거래대금은 최근 몇 년에 몰려 있다. 비트코인은 2025년 한 해의 거래대금이 전체의 3분의 1 가까이 된다.
현금흐름이 0인 두 자산을 가른 건 다음 사람이 계속 오느냐였다.
코인 투자 전략을 고르기 전에 던질 네 질문
코인 투자 방법을 다루는 글은 대개 어느 거래소에서 무엇을 살지부터 시작한다. 이 시리즈를 쓰고 나서 고른 순서는 반대다. 무엇을 사기 전에 아래 네 가지를 먼저 묻는다.
- 이 수익은 왜 생겼고, 그 이유가 지금도 남아 있나.
- 돈은 누가, 왜 주나. 네 유형 가운데 어디인지 한 문장으로 말할 수 있어야 한다.
- 무엇을 떠안나. 그 전략이 실제로 무너진 날이 있었는지 찾아본다.
- 지금 수명주기 어디쯤인가. 수익률이 국채 금리 쪽으로 내려오는 중이라면, 남은 웃돈이 떠안는 위험에 걸맞은지 따진다.
가장 단순한 코인 투자 방법은 국내 원화 거래소에서 비트코인을 사서 들고 있는 것이다. 수수료가 싸고(업비트 0.05%) 신고된 사업자라 이용자 보호 제도 안에 있지만, 사이클마다 77~93%가 빠지는 낙폭을 견뎌야 한다. 스테이킹이나 예치를 얹으면 숫자가 커 보이는 대신, 그 돈이 희석이나 남의 레버리지에서 나온다는 점을 함께 봐야 한다.
읽는 순서는 ①편부터가 기본이다. 뒤의 열한 편이 모두 비트코인을 그냥 들고 있는 것과 비교되기 때문이다. 지금 하고 있는 전략이 있으면 그 편부터 읽고 ①편으로 돌아와도 된다. 블록체인과 지갑, 디파이가 낯설다면 가상화폐의 작동원리를 먼저 보는 편이 빠르다.
열두 편을 쓰고 나서
시리즈를 설계할 때 세운 줄거리는 들고 있는 데서 시작해, 무언가를 내준 대가(발행과 자금)를 거쳐, 먼저 들어간 대가(선점)로 가는 순서였다. 열두 편을 쓰고 나니 유형마다 결론이 한 줄씩 남았다.
- 보유형: 기준선은 코인 전체가 아니라 비트코인이었다.
- 발행형: 보상은 이자가 아니라 희석을 피하는 값이었다.
- 자금형: 수익률은 몰린 돈만큼 줄어 국채 금리 언저리로 내려왔다.
- 선점형: 돈은 들어간 순서보다 나온 순서로 갔다.
공개 세일 10개는 세일가에 사서 상장 첫날 팔았다면 9개가 이익이었지만, 지금까지 들고 있었다면 5개만 이익이다. 에어드랍 27개도 받은 날 판 쪽이 대개 이겼다. 폭등을 보고 산 밈코인 가운데 두 배를 더 갔던 18개 중 16개는 지금 산 값 아래에 있다.
나도 열두 가지 가운데 열 가지를 해 봤다. 비트코인 ETF와 채굴만 해 보지 않았다.
| 유형 | 해 본 것 | 어떻게 끝났나 |
|---|---|---|
| 보유형 | 알트코인 장기 보유 | 2022년 5월 루나 사태 때 −99% |
| 발행형 | 솔플레어 지갑에서 솔라나 스테이킹 | — |
| 발행형 | 무선 실물 노드 | 장비값도 못 건졌다 |
| 발행형 | 델리시움 홈페이지 노드 | 한때 큰 이득이었지만 팔지 않다가 손실 |
| 자금형 | 앵커에 UST 예치 | 루나 사태 때 전액 손실 |
| 자금형 | 클레이스왑 유동성 공급 | 결과가 좋지 못했고, 비영구손실을 체감했다 |
| 자금형 | 선물 롱으로 펀딩비를 낸 쪽 | 펀딩비보다 청산이 크게 남았다 |
| 선점형 | 오래전 ICO, 모나드 공개 세일 | 둘 다 상장 뒤 수익권 |
| 선점형 | 무브먼트 커뮤니티와 테스트넷 활동 | 자격은 됐지만 지갑 등록이 늦어 받지 못했다 |
| 선점형 | 그래스 NFT, WAGMI 등 | 하나도 팔지 않고 들고 있다 |
| 선점형 | 텔레그램 봇으로 산 솔라나 밈코인 | 무너질 때 팔아 전부 손실 |
이익으로 끝난 건 ICO 두 번이었고, 둘 다 상장 전에 세일가로 산 경우였다. 가장 크게 잃은 두 번은 같은 사건에서 났다. 알트코인 −99%와 앵커 전손은 모두 2022년 5월 테라와 루나의 붕괴로 생겼다. 보유형과 자금형, 서로 다른 유형의 전략이었지만 돈은 같은 곳에 묶여 있었다.
나머지 손실도 이 시리즈가 짚은 자리와 겹친다. 델리시움은 나올 때를 놓쳤고, 밈코인은 들어갈 때 이미 늦었다. 무브먼트에서는 일을 하고도 받는 조건을 맞추지 못했다.
자주 묻는 질문 (FAQ)
Q1. 코인 투자 방법은 어디서부터 시작하나?
A. 가장 단순한 출발점은 국내 원화 거래소에서 비트코인을 사서 들고 있는 것이고, 이 시리즈의 다른 전략은 모두 그것과 비교된다. 그 위에 다른 전략을 얹고 싶다면 그 수익이 네 유형 가운데 어디서 나오는지, 비트코인을 그냥 들고 있을 때보다 무엇을 더 떠안는지부터 따진다. 블록체인과 지갑이 처음이라면 가상화폐의 작동원리가 먼저다.
Q2. 열두 전략 가운데 어느 것이 덜 위험한가?
A. 한 줄로 순서를 매기기는 어렵다. 대신 수익이 누구에게서 나오는지 말할 수 있고, 그 수익률이 국채 금리보다 높은 만큼 무엇을 떠안는지 설명되는 전략일수록 위험을 가늠할 수 있다. 2026년의 펀딩비 차익과 디파이 예치처럼 국채보다 덜 주면서 코인의 위험을 지는 자리도 있다.
Q3. 코인 세금은 언제부터 내나?
A. 현행 소득세법상 2027년 1월 1일부터 가상자산 소득에 세금이 붙는다. 1년 소득에서 250만 원을 뺀 나머지에 22%(지방세 포함)를 낸다. 2027년 전에 산 코인은 2026년 12월 31일 시가와 실제 산 값 가운데 큰 쪽을 취득가로 인정받는다(국회예산정책처). 국회에 2~3년 유예안이 올라 있어 연말 결론을 확인해야 한다.
다음에 어디선가 연 몇십 %라는 숫자를 만나면, 그 돈이 누구 주머니에서 나오는지부터 한 문장으로 말해 보길 바란다. 말이 막히는 자리가 있다면, 그 전략을 다룬 편이 이 지도 어딘가에 있다.