코인 투자전략의 작동원리 ⑦ — 유동성 공급, 수수료는 변동성을 판 값이다
/ 30 min read
Table of Contents
2021년 5월 5일부터 넉 달 반 동안 유니스왑 v3의 유동성 공급자들은 거래 수수료로 1억 9,930만 달러를 벌었다. 같은 코인을 풀에 넣지 않고 그냥 들고 있었다면 6,080만 달러를 더 남겼다. 공급자의 절반(49.5%)은 수수료를 받고도 들고만 있었을 때보다 못했다(Loesch 외).
돈을 벌고도 진 까닭은 그 수수료가 맡긴 돈에 붙는 이자가 아니어서다. 풀에 코인을 넣은 사람은 가격이 움직일 때마다 오른 코인을 내주고 내린 코인을 받는다. 수수료는 그 손해를 떠안는 대가로 들어온다. 그 넉 달 반 동안 이더리움은 받은 돈으로 메울 수 있는 것보다 크게 흔들렸다.
유동성 공급 수수료는 누가 내나
⑥편의 예치 이자는 코인을 빌려 간 사람이 냈다. 유동성 공급의 수수료는 코인을 바꿔 가는 사람이 낸다. 유니스왑 같은 자동 시장조성(AMM) 방식의 탈중앙 거래소(DEX)에는 호가창이 없다. 두 코인을 한 풀에 넣어 두면 계산식이 두 코인의 수량 비율로 가격을 정하고, 누구든 그 가격에 바로 바꿔 간다.
풀에 코인을 넣는 사람이 유동성 공급자(LP)다. 바꿔 가는 사람이 거래액의 0.3%(유니스왑 v2 기준) 같은 수수료를 내면, LP들이 맡긴 비율대로 나눠 받는다. 구조는 작동원리 ⑨편에서 다뤘다.
수수료를 내는 사람은 두 부류다. 하나는 지금 코인을 바꿔야 하는 일반 거래자이고, 다른 하나는 차익거래자다. 바깥 거래소에서 이더리움 시세가 오르면 풀 안의 가격은 잠깐 옛 가격에 머물고, 차익거래자가 그 틈에 풀에서 싼 이더리움을 사 간다. 풀 가격은 이런 거래로 바깥 시세를 따라간다.
그 거래의 반대편에 LP가 있다. 이더리움이 오르면 풀은 이더리움을 내주고 달러를 받고, 내리면 달러를 내주고 이더리움을 받는다. 오른 코인을 팔고 내린 코인을 사는 거래가 늘 한 발 늦은 가격에 자동으로 일어나고, 차익거래자가 챙긴 차이만큼 LP가 잃는다. 거래 순서에서 나오는 이런 이익은 MEV 편에서 따로 다뤘다.
Milionis 외 연구진은 이 손실이 가격 변동성(가격이 오르내리는 폭)의 제곱에 비례한다는 것을 보였다. 시장이 두 배로 흔들리면 LP가 잃는 돈은 네 배가 된다. LP의 수익은 수수료에서 이 손실을 뺀 것이다. 수수료를 받고 흔들림을 떠안는 일, 변동성을 파는 일이다.
비영구손실, 이름의 절반만 맞다
LP가 그냥 들고 있을 때보다 덜 갖게 되는 차이에는 이름이 붙어 있다. 비영구손실(impermanent loss)이다. LP를 권하는 글들은 흔히 이 손실을 “가격이 돌아오면 사라지는 손실”이라고 설명한다.
틀린 설명은 아니다. 유니스왑 v2처럼 가격 전 구간에 유동성을 까는 풀에서는 두 코인의 가격 비율이 넣은 날로 돌아오면 손실이 정확히 0이 되고, 그사이 받은 수수료는 남는다. 이름은 이 성질에서 나왔다.
그런데 가격은 잘 돌아오지 않았다. 2020년부터 아무 날에나 이더리움과 달러를 풀에 넣었다고 치면, 1년 뒤 가격이 넣은 날의 ±10% 안에 있던 경우는 7%였다. 오래 둘수록 평균 손실도 커져서 30일 뒤 −0.7%, 90일 뒤 −2.2%, 1년 뒤 −9.9%였다. 나오는 날을 고르기도 어려워서, 돈이 필요할 때나 보상이 끝날 때 나오면 그날의 가격으로 손실이 굳는다.
나도 클레이스왑에서 코인 두 개를 짝지어 풀에 넣어 본 적이 있다. 결과는 좋지 못했고, 비영구손실이 무엇인지 그때 체감했다.
손실의 모양은 가격이 어느 쪽으로 가든 같다. 이더리움이 넣은 날의 2배가 되든 절반이 되든, 풀의 가치는 그냥 들고 있을 때보다 5.7% 적다. 3배나 3분의 1이면 13.4%, 5배나 5분의 1이면 25.5% 적다. 가격이 크게 움직일수록 손해가 커지고, 잠잠할 때만 수수료가 남는다.
옵션(정한 값에 사거나 팔 권리)을 판 사람의 손익이 이렇게 생겼다. 옵션을 판 사람은 시장이 조용하면 받은 돈을 갖고, 크게 움직이면 물어 준다.
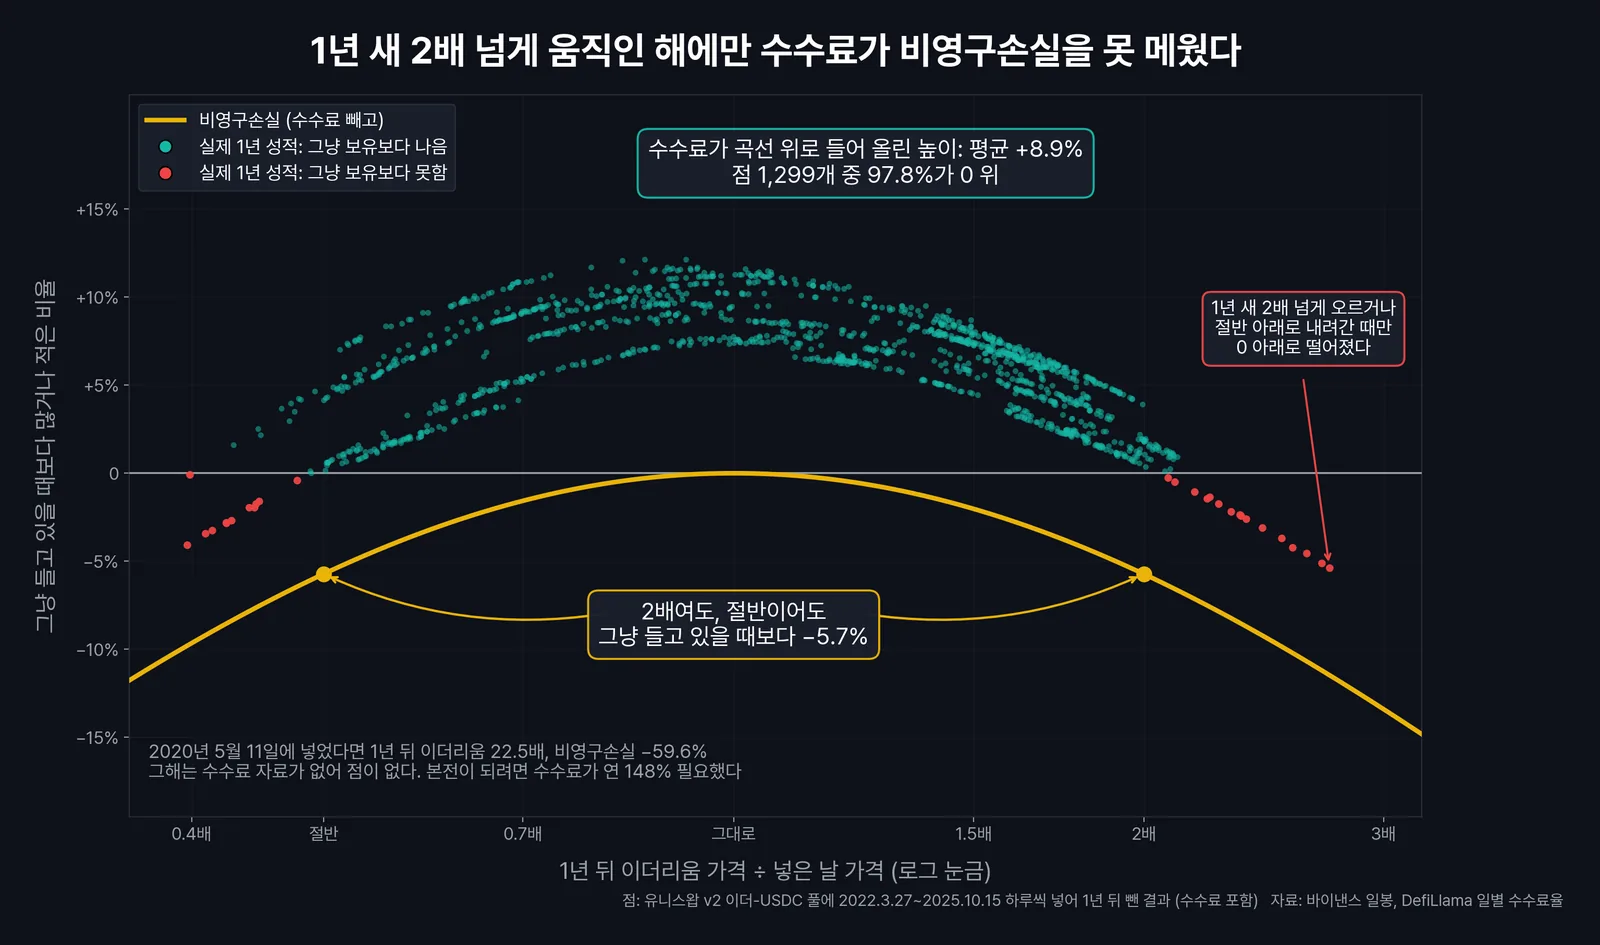
비영구손실은 가격이 돌아올 때만 비영구다.
유동성 공급의 값은 변동성이 매긴다
유동성 공급 풀 19개의 최근 1년 수수료율을 변동성 비용과 나란히 놓아 보니, 대부분이 비용 근처에 모여 있었다. 수수료율을 비용으로 나누면 중앙값이 1.16배다.
변동성 비용은 앞에서 본 손실을 1년치로 셈한 것이다. Milionis 외 연구진의 공식대로 1년 동안의 변동성을 제곱해 8로 나누면, 추세 없이 오르내리기만 할 때 1년 동안 평균적으로 생길 비영구손실이 된다. 이더리움처럼 1년에 61% 흔들린 코인을 달러와 짝지으면 4.7%다.
유니스왑 v2의 이더-USDC 풀은 연 5.4%를 받고 4.7%의 비용을 졌다. 비트코인과 이더리움을 짝지은 풀은 두 코인이 같이 움직여 비용이 1.0%, 수수료가 1.5%였다. 달러 스테이블코인끼리 짝지은 풀은 비용이 사실상 0이었고 받은 것도 연 0.3%에 그쳤다.
밈코인 PEPE와 이더리움을 짝지은 풀은 비용 5.6%에 수수료 4.6%로 비용이 더 컸다. 19개 중 13개가 수수료와 비용이 같아지는 본전선보다 위에 있었다.
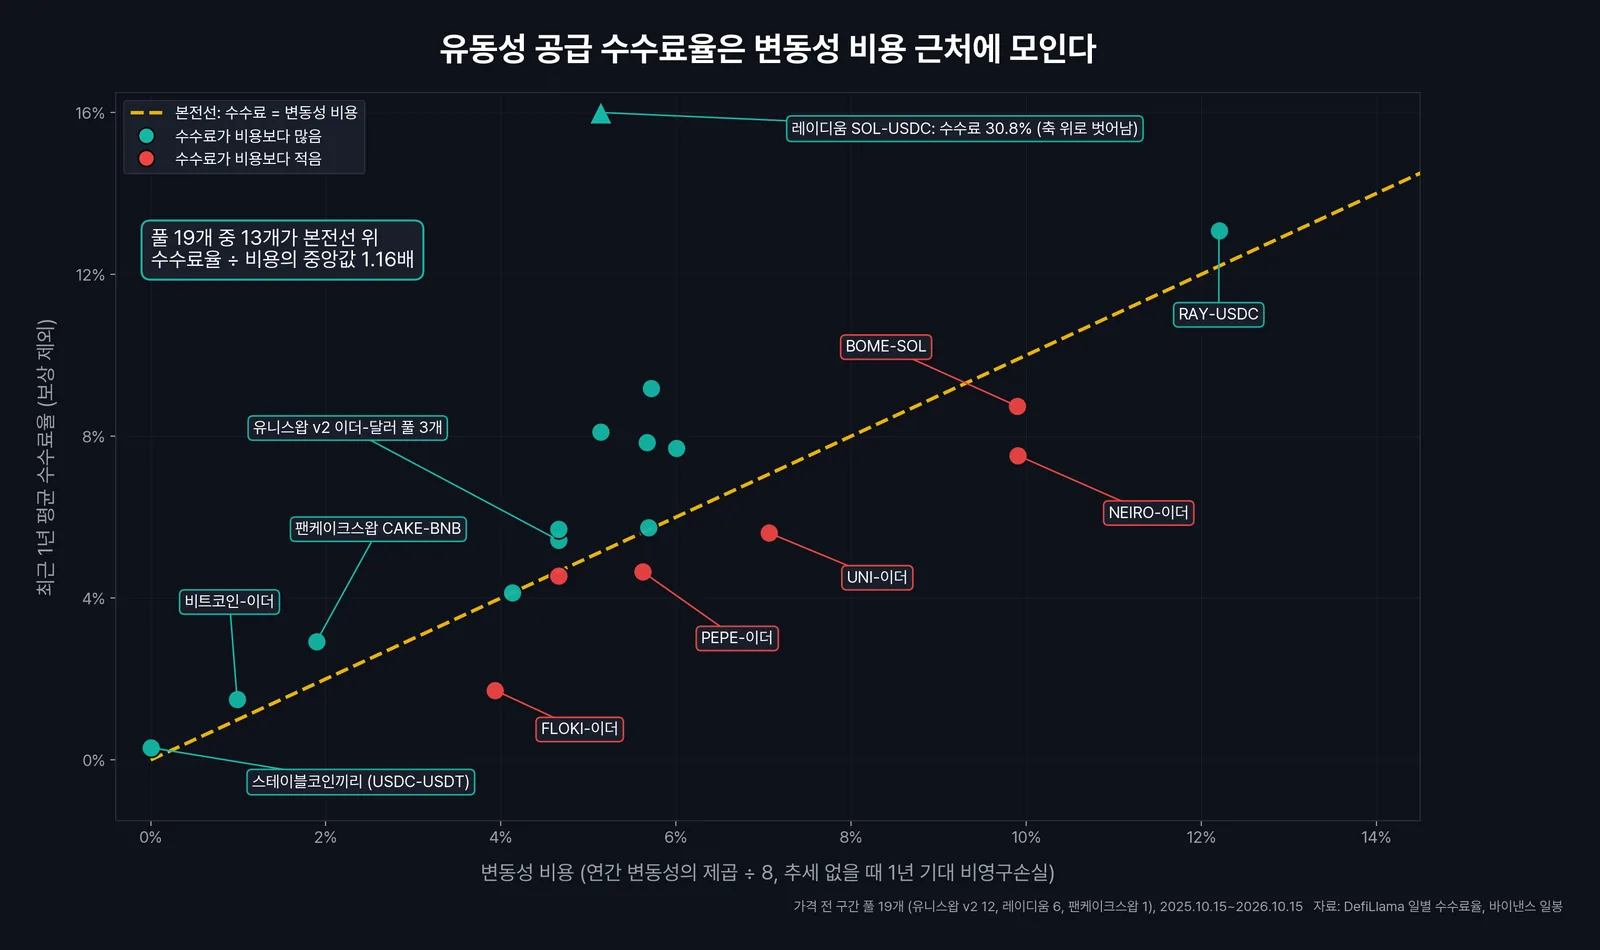
DefiLlama가 집계한 풀별 수수료율과, 바이낸스 일봉으로 구한 두 코인의 가격비 변동성을 썼다. 기간은 2025년 10월 15일부터 1년이다. 8로 나누는 공식은 추세가 없을 때의 근사치라, 한 방향으로 크게 움직인 해에는 실제 손실이 이보다 컸다.
같은 이더-USDC 풀에 2022년 3월부터 2025년 10월까지 매일 넣어 1년 뒤 뺐다고 쳐 봤다. 1,299번 가운데 97.8%가 그냥 들고 있을 때보다 나았다(차트 1의 점). 수수료가 평균 8.9%를 벌었고 비영구손실은 평균 2.4%였다. 그 기간 이더리움은 1년 새 한 방향으로 크게 간 적이 드물었다.
2020년 5월 11일에 넣었다면 1년 뒤 이더리움은 22.5배였고 비영구손실은 −59.6%였다. 본전이 되려면 수수료가 1년에 148% 나와야 했다.
범위를 좁히면 이 셈이 더 가팔라진다. 2021년 5월 나온 유니스왑 v3는 가격 범위를 정해 그 안에만 유동성을 깔게 했다. 지금 가격의 ±10%에 깔면 같은 돈이 전 구간 풀의 20배쯤 되는 유동성으로 일해 수수료도 그만큼 늘고, 비영구손실도 같은 배수로 는다. 이더리움이 30% 오르면 전 구간 풀은 0.9%를 잃는데, ±10% 범위는 10.5%를 잃는다.
Heimbach 외 연구진은 v3 공급자들의 실제 성적을 분석한 뒤, 유동성 공급이 정교한 참여자들의 일이 됐고 개인 투자자에게는 “승산이 없다”고 결론 냈다. 도입에 쓴 2021년 v3 분석에서도 범위를 자주 옮긴 공급자와 그대로 둔 공급자의 성적은 통계적으로 구분되지 않았다. 범위를 다시 잡으면 그때까지의 손실은 확정된다.
경쟁이 붙은 수익은 비용 근처로 내려온다. 채굴 수익이 결국 전기료 언저리로 내려온 것과 같은 원리다(③편). 유니스왑 v2 이더-USDC 풀의 수수료율은 2022년 3월 이후 연말까지 평균 13.5%였고, 2026년 들어 10월 중순까지는 5.0%다. 같은 두 기간의 변동성 비용은 10.0%와 4.7%였고, 예치금은 2억 200만 달러에서 1,980만 달러로 줄었다.
수수료율이 높은 풀은 대개 더 흔들리는 풀이다.
일드파밍, 수수료 위에 얹은 찍어낸 보상
수수료나 이자만으로 돈을 모으기 어려우면 프로토콜은 자기 토큰을 얹어 준다. 2020년 6월 15일 대출 프로토콜 컴파운드가 이용자에게 COMP를 나눠 주기 시작했다(CoinDesk). 9,280만 달러이던 예치금이 일주일 뒤 5억 9,860만 달러로 6배 넘게 불었다(DefiLlama). 보상을 좇아 풀을 옮겨 다니는 일드파밍, 우리말로 이자 농사가 그해 여름 퍼졌다.
같은 해 8월 28일 나온 스시스왑은 유니스왑의 LP 증서(풀에 코인을 맡겼다는 토큰)를 맡기면 SUSHI를 줬다. 9월 9일 스시스왑이 맡겨진 증서로 유동성을 자기 풀로 옮기자(The Block), 유니스왑 예치금은 하루 새 15억 7천만 달러에서 5억 2천만 달러가 됐다. 유니스왑은 9월 18일부터 두 달 동안 네 개 풀에 UNI 2천만 개를 나눠 주며 맞섰다.
보상이 끝난 11월 17일 하루 만에 유니스왑 예치금은 30억 5천만 달러에서 17억 7천만 달러로 42% 줄었다(Cointelegraph). 스시스왑은 그날에 맞춰 같은 네 풀에 보상을 걸었고, 스시스왑 예치금은 같은 날 4억 2천만 달러에서 9억 8천만 달러로 늘었다.
보상이 걸린 두 달 내내 유니스왑의 DEX 거래량 점유율은 60% 안팎에서 그대로였다(The Block). 유니스왑 전체로 보면 보상이 끌어온 건 거래가 아니라 예치금이었다.
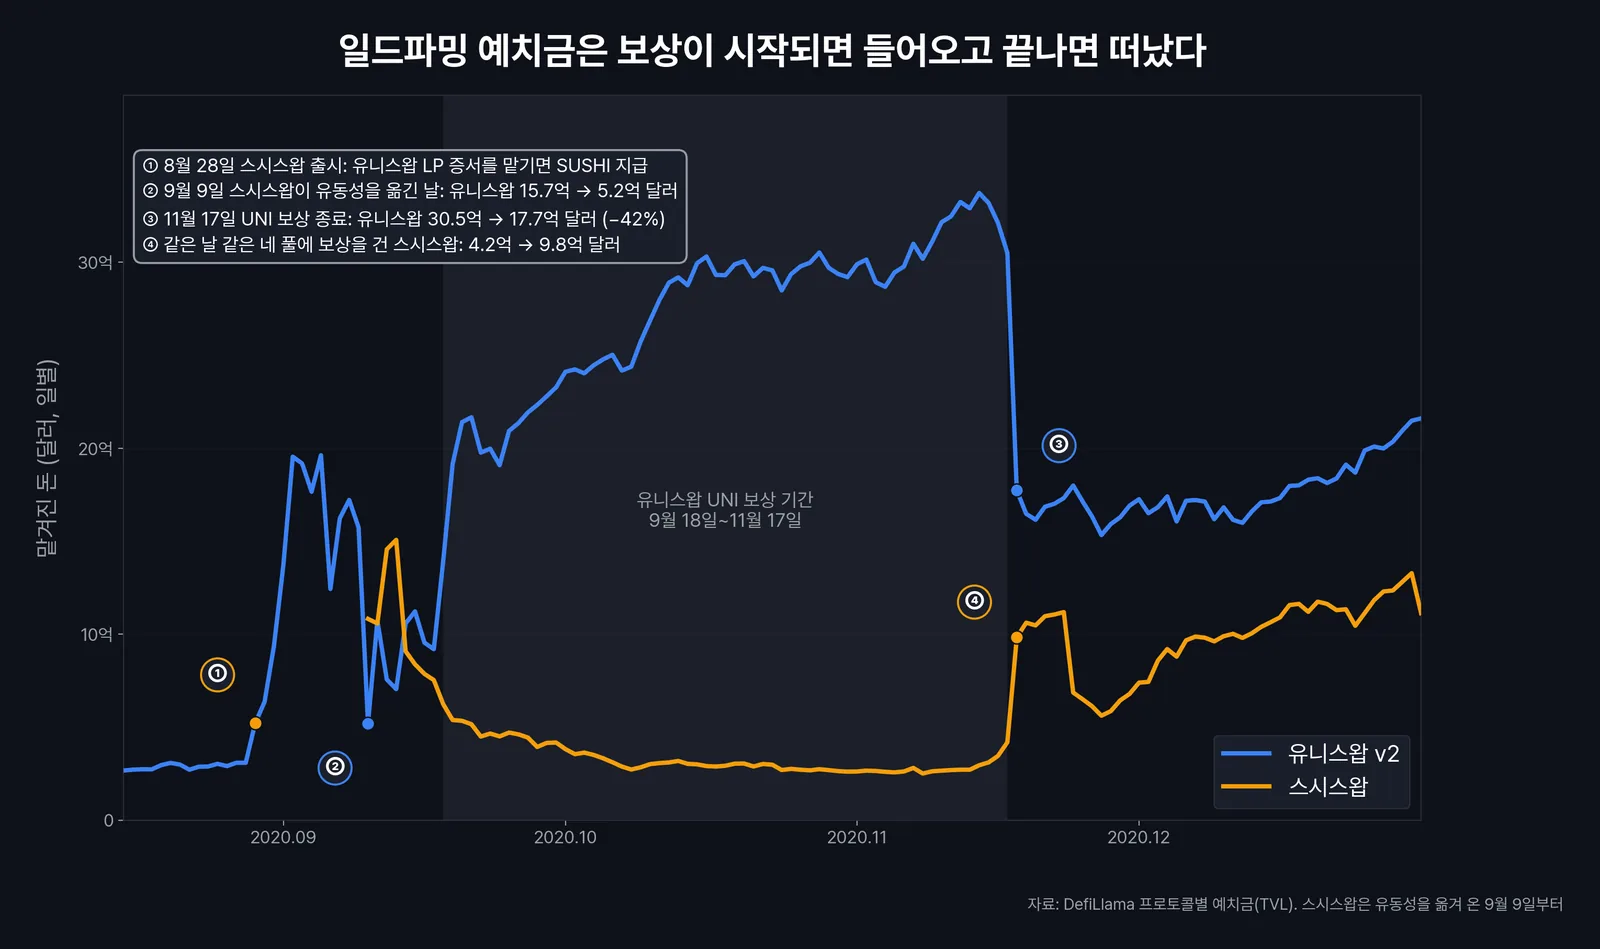
보상 토큰은 수수료처럼 누가 내는 돈이 아니라 프로토콜이 새로 찍거나 금고에서 풀어 주는 토큰이다. 받은 사람이 팔면 토큰 가격이 내려가고, 그만큼 연이율도 따라 내려간다. 토큰을 들고만 있는 사람의 지분이 옅어진다는 점에서 ④편의 스테이킹 보상과 같은 돈이다.
2021년 3월 23.38달러까지 올랐던 SUSHI는 지금 0.22달러다. 팬케이크스왑의 CAKE도 고점보다 95% 낮다(CoinGecko, 2026년 10월 16일).
한국에서 이 구조가 가장 크게 돌아간 곳이 내가 코인을 넣었던 클레이스왑이다. 2020년 11월 카카오 블록체인 클레이튼 위에 문을 열었고, 유동성을 공급하면 KSP를 줬다(블록미디어). 2022년 2월 해킹을 당했을 때는 20억 달러(약 2조 4천억 원)가 맡겨진 국내 최대 디파이였다. 지금 예치금은 360만 달러로 그때의 0.2%이고, KSP는 2021년 4월 고점 92.55달러에서 0.0076달러가 됐다.
비영구손실을 막아 주겠다던 곳도 찍어낸 토큰으로 버텼다. 뱅코르는 LP가 비영구손실을 보면 그만큼 메워 주겠다고 내걸었고, 그 돈은 새로 찍은 BNT로 나갔다. 2022년 6월 시장이 무너지자 보상으로 받은 BNT를 대량으로 판 곳들이 나왔고, 뱅코르는 6월 19일 보장을 멈췄다(The Block).
보상으로 산 유동성은 보상이 끝나는 날 떠난다.
그리드 봇과 커버드콜, 유동성 공급과 닮은 거래
해외 거래소의 그리드 봇도 같은 모양으로 돈을 번다. 정해 둔 가격 범위 안에 사고팔 주문을 촘촘히 깔아 두고, 오를 때마다 조금씩 팔고 내릴 때마다 조금씩 산다. 유니스왑 v3에서 범위를 정해 유동성을 까는 일(유니스왑 문서)을 거래소 주문으로 옮긴 모양이다. 범위 안에서 오르내리면 사고판 차이가 조금씩 쌓이지만, 위로 뚫고 나가면 코인을 다 판 채 상승을 놓치고 아래로 뚫고 나가면 비싸게 산 코인만 남는다.
주식 계좌의 커버드콜 ETF는 같은 거래의 위쪽 절반을 한다. 주식을 들고, 그 주식을 정한 값에 살 권리(콜옵션)를 팔아 분배금을 만든다. 월배당으로 인기를 끌어 국내 커버드콜 ETF 순자산은 2026년 5월 말 24조 5천억 원이었다. 2024년 7월 금융감독원은 소비자경보를 내면서 분배금이 “기초자산 상승분을 포기한 대가”라고 짚었다(한국일보).
세 거래 모두 시장이 잠잠할 때 꾸준히 돈을 받고, 크게 움직일 때 한 번에 돌려준다. 이자처럼 들어오는 돈이지만, 셋 다 큰 움직임을 남에게 넘기고 받는 돈이다.
디파이 이자율 비교, 수수료율 옆에 적을 것
디파이 이자율 비교 화면을 열면 풀들이 연이율 순으로 늘어선다. 같은 위험이라면 더 주는 풀이 낫다. 다만 연이율 하나로는 위험이 같은지 알 수 없어서, 그 옆에 아래 셋을 적어 넣어야 비교가 된다.
- 연이율 가운데 수수료와 보상이 각각 얼마인가. 보상 쪽은 토큰 값이 버틸 때만 남는다.
- 짝지은 두 코인이 1년에 얼마나 흔들리나. 연간 변동성을 제곱해 8로 나누면 본전에 필요한 수수료가 나온다. 한 방향으로 크게 갈 코인이면 그보다 더 든다.
- 범위를 좁히나. 좁힌 배수만큼 수수료와 손실이 함께 커지고, 범위를 벗어나면 수수료가 끊긴다.
| 풀 종류 (예) | 변동성 비용 (최근 1년, 연) | 수수료율 (최근 1년, 연, 보상 제외) | 떠안는 위험 |
|---|---|---|---|
| 달러 스테이블코인끼리 (USDC-USDT) | 0.0% | 0.3% | 한쪽이 1달러를 잃는 경우 |
| 같이 움직이는 두 코인 (WBTC-WETH) | 1.0% | 1.5% | 두 코인 값이 갈라지는 경우 |
| 이더리움-달러 (USDC-WETH) | 4.7% | 5.4% | 이더리움이 2배나 반 토막이면 −5.7% |
| 밈코인-이더리움 (PEPE-WETH) | 5.6% | 4.6% | 2023~24년 1년 새 9.4배가 되자 −41% |
| 이더리움-달러, 범위 ±10% (유니스왑 v3) | 전 구간의 약 20배 | 전 구간의 약 20배 | 범위 이탈, 다시 잡을 때 손실 확정 |
위 네 줄은 유니스왑 v2 풀의 실측이다. 변동성 비용이 수수료율보다 큰 풀은 추세가 없는 해에도 평균적으로 밑지는 자리다.
비교 화면의 장점은 풀마다 수수료와 보상, 예치금이 체인 위 기록으로 한 줄에 정리된다는 데 있다. 약점은 그 연이율이 대개 최근 하루나 이레의 거래를 1년으로 늘려 계산한 숫자라는 점이다. 거래가 몰린 날 크게 부풀고, 짝지은 코인의 변동성은 어디에도 적혀 있지 않다.
DEX를 쓰는 길도 바뀔 수 있다. 금융당국이 맡긴 연구용역 보고서는 DEX 같은 탈중앙 서비스를 미인가 사업자로 분류해 내국인 접속을 제한하는 방안을 담았다. 연말 디지털자산기본법 논의를 앞두고 반론과 함께 검토되고 있다(디지털애셋).
자주 묻는 질문 (FAQ)
Q1. 비영구손실은 언제 확정되나?
A. 풀에서 코인을 빼는 날 확정된다. 가격 전 구간에 까는 풀이라면 넣은 날과 뺀 날의 가격 비율만으로 크기가 정해지고, 그사이 가격이 어떻게 움직였는지는 상관없다. 범위를 정하는 유니스왑 v3에서는 범위를 다시 잡을 때마다 그때까지의 손실이 확정된다.
Q2. 스테이블코인끼리 유동성을 공급하면 안전한가?
A. 두 코인의 가격 비율이 거의 움직이지 않아 비영구손실은 사실상 없다. 대신 수수료도 최근 1년 유니스왑 v2 USDC-USDT 풀 기준 연 0.3%였다. 남는 위험은 둘 중 하나가 1달러를 지키지 못하는 경우다. 2023년 3월 실리콘밸리은행이 파산하자 USDC는 하루 만에 0.87달러까지 밀렸고, 그런 풀은 가치가 떨어지는 쪽 코인을 받아 쌓는다.
Q3. 유동성 공급 보상에도 세금이 붙나?
A. 2027년 1월부터 가상자산을 양도하거나 빌려줘서 얻은 소득에 세금이 붙는다. 연 250만 원을 넘는 소득에 지방소득세를 포함해 22%다. 유동성 공급이 양도인지 대여인지는 아직 정해지지 않았다. 국세청장은 2026년 10월 국정감사에서 경제적 실질로 가리겠다고 했고, 세부 고시는 11월쯤을 목표로 준비 중이다(한국금융신문). 코인을 풀에 넣고 LP 증서를 받는 순간을 교환으로 봐야 한다는 학술 분석도 있다. 넣고 뺀 날짜와 수량, 그날 시세를 기록해 둔다.
Q4. 디파이 이자율 비교는 어디서 하나?
A. DefiLlama의 수익률 화면이 체인과 프로토콜을 가리지 않고 풀을 한데 모아 보여 준다. 연이율을 수수료 몫과 보상 몫으로 나눠 보여 주는 점이 장점이다. 다만 연이율이 대개 최근 거래로 계산한 연환산이라 날마다 크게 출렁이고, 짝지은 코인의 변동성은 나오지 않는다. 그 칸은 바이낸스 같은 거래소 일봉으로 직접 채운다.
2021년 5월 5일부터 9월 20일까지, 유니스왑 v3 공급자들은 수수료로 1억 9,930만 달러를 받았다. 그동안 이더리움은 4,373달러까지 올랐다가 1,700달러까지 떨어졌고 2,977달러에서 멈췄다. 그 넉 달 반의 연환산 변동성은 122%였고, 변동성 비용으로 바꾸면 연 18.7%다. 2025년 10월부터 1년 동안의 이더리움으로 같은 계산을 하면 4.7%가 나온다.