코인 투자전략의 작동원리 ④ — 스테이킹, 이자가 아니라 희석을 피하는 값
/ 29 min read
Table of Contents
2022년 8월 1일 오후 2시, 업비트에 코스모스(ATOM) 스테이킹이 열렸다. 공지에 적힌 연 추정 보상률은 18.6%였다. 그 시각 1만 3,980원이던 ATOM은 2026년 10월 13일 2,450원이다.
첫날 맡긴 사람의 코인은 4년 2개월 사이 두 배 가까이 늘었다. 원화로 따지면 100만 원이 35만 원이 됐다. 해마다 18% 안팎의 보상을 받고도 3분의 2 가까이를 잃었다.
보상을 예금 이자로 읽으면 이 결과가 풀리지 않는다. 스테이킹 보상의 대부분은 누가 벌어서 주는 돈이 아니라 네트워크가 새로 찍어 나눠 주는 코인이고, 그 값은 스테이킹하지 않은 보유자가 낸다.
스테이킹 보상은 어디서 오나
지분증명 블록체인에서는 코인을 보증금으로 묶은 검증자가 블록을 만든다. 규칙대로 일하면 보상을 받고, 부정을 저지르면 보증금이 깎인다. 코인을 가진 사람은 검증자에게 코인을 맡겨(위임) 보상을 나눠 받을 수 있는데, 흔히 이걸 스테이킹이라고 부른다. 합의가 돌아가는 원리는 작동원리 ③에서 다뤘다.
보상 가운데 거래 수수료는 일부이고, 대부분은 프로토콜이 새로 찍는 코인이다. 새로 찍은 코인이 전부 맡긴 사람에게 간다면 보상률에 스테이킹 비율을 곱한 값이 그 체인의 발행률과 같아야 한다. StakingRewards가 공개한 7개 체인의 2026년 10월 14일 수치로 두 값을 나란히 놓았다.
| 체인 | 보상률 (연) | 스테이킹 비율 (전체 공급 대비) | 보상으로 나가는 코인 (보상률 × 비율) | 새로 찍는 코인 (발행률) |
|---|---|---|---|---|
| 코스모스 | 19.81% | 64.5% | 12.78% | 12.70% |
| 아발란체 | 5.53% | 39.3% | 2.17% | 2.33% |
| 니어 | 5.28% | 45.0% | 2.38% | 2.44% |
| 솔라나 | 4.93% | 69.0% | 3.40% | 3.56% |
| 폴카닷 | 2.76% | 53.5% | 1.48% | 1.48% |
| 이더리움 | 2.56% | 35.9% | 0.92% | 0.86% |
| 에이다 | 2.10% | 56.6% | 1.19% | 1.86% |
마지막 두 열은 모두 전체 공급량에 대한 1년치 비율이다. 6개 체인에서 두 값이 거의 같다. 이더리움은 거래 수수료가 보상에 더해져 조금 높고, 에이다는 보상 재원의 20%를 네트워크 금고(트레저리)로 먼저 떼어 가서 낮다. 폴리곤과 트론은 StakingRewards의 발행률이 CoinMarketCap의 총공급 변화와 크게 어긋나 표에서 뺐다.
이 구조를 주식으로 옮기면, 해마다 신주를 찍어서 의결권을 맡긴 주주에게만 나눠 주는 회사가 된다. ③편의 채굴에서는 새 코인을 바깥의 채굴자가 받았고, 그 값은 보유자 전체가 희석으로 냈다. 스테이킹에서는 보유자가 두 편으로 갈린다. 맡긴 사람이 새 코인을 받고, 맡기지 않은 사람이 그 값을 낸다. 노드 보상도 같은 발행에서 나오는데, 받는 쪽이 코인을 맡긴 사람이 아니라 노드를 산 사람이다(⑤ 노드 편).
안 하는 사람이 내는 이자
코스모스 100개를 놓고 1년을 돌려 본다. 64.5개는 스테이킹돼 있고 35.5개는 그냥 있다. 1년 동안 새로 찍힌 12.8개는 전부 맡긴 쪽으로 간다. 맡긴 쪽 코인은 19.8% 늘고, 전체에서 차지하는 몫은 64.5%에서 68.6%가 된다. 안 맡긴 쪽은 코인 수가 그대로인데 몫이 35.5%에서 31.4%로 줄었다.
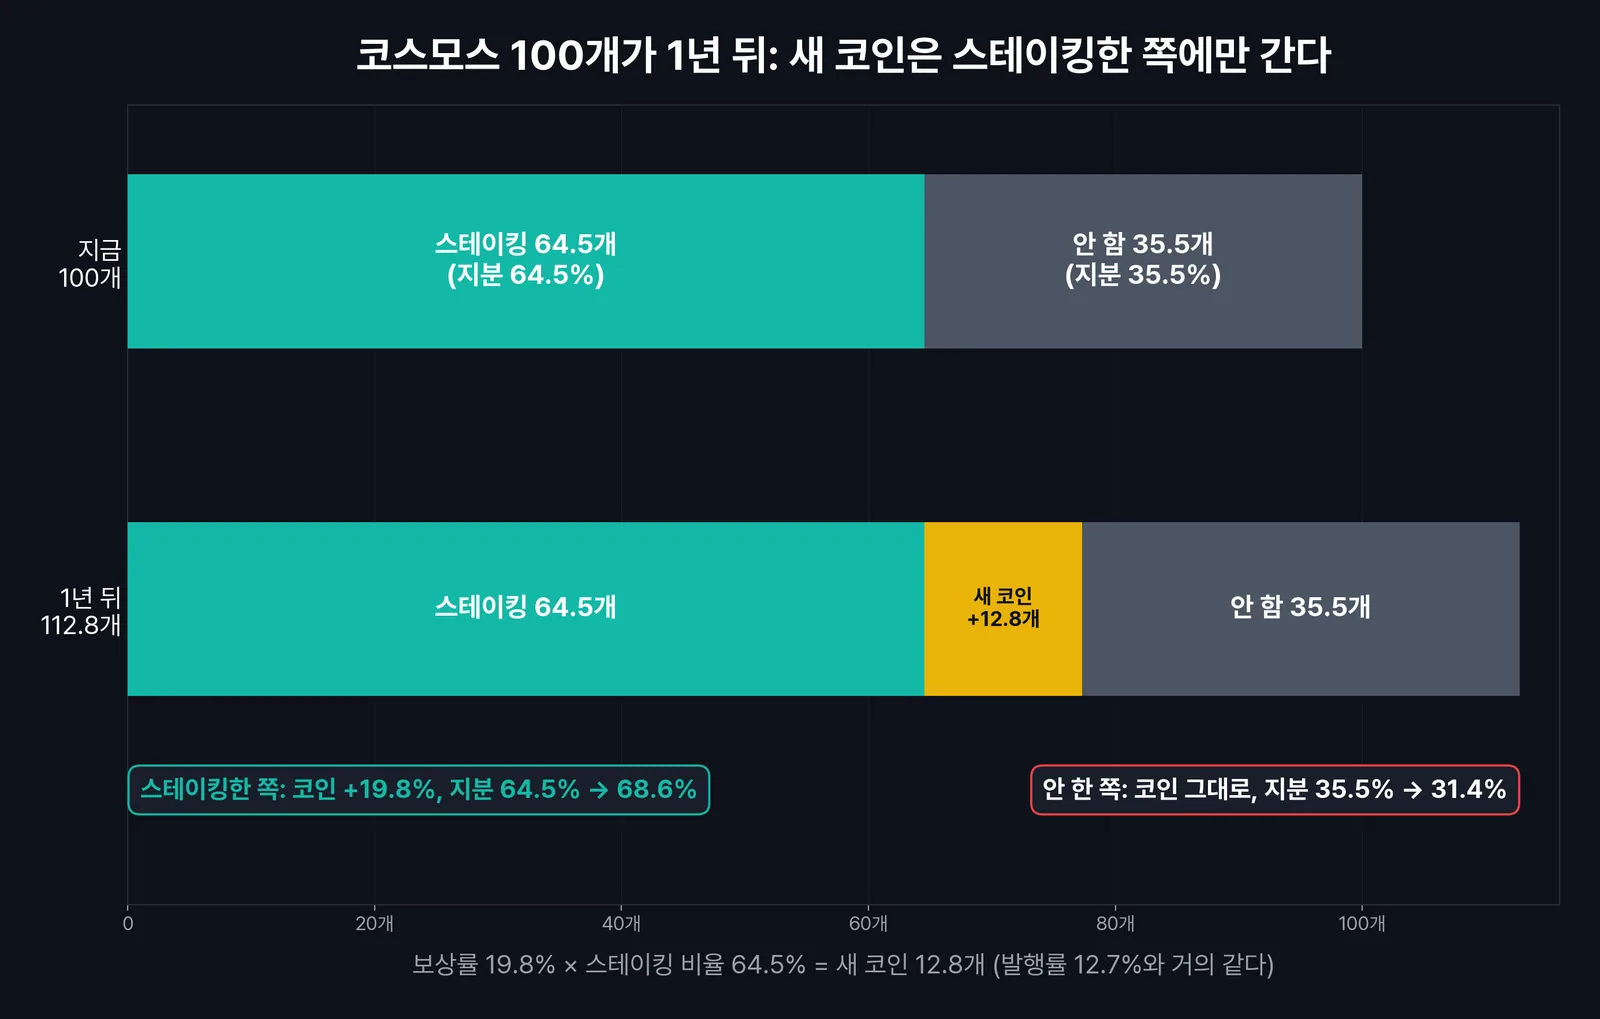
맡긴 사람이 실제로 얻은 건 19.8%가 아니다. 코인 전체가 같이 불었으니 내 몫이 커진 정도는 (1 + 보상률) ÷ (1 + 발행률) − 1로 구한다. 코스모스는 6.3%다. 안 맡긴 사람의 몫은 해마다 11.3%씩 줄어들고, 맡긴 사람의 몫이 커진 만큼이 정확히 거기서 나온다.
스테이킹은 버는 일이 아니라 덜 묽어지는 일이다.
같은 계산을 7개 체인에 하면 순서가 바뀐다. 명목 보상률로는 코스모스 19.8%, 아발란체 5.5%, 니어 5.3%, 솔라나 4.9% 순이다. 실질로 바꾸면 솔라나는 1.3%로 내려가 이더리움(1.7%)보다 낮아지고, 에이다는 2.1%가 0.2%가 된다.
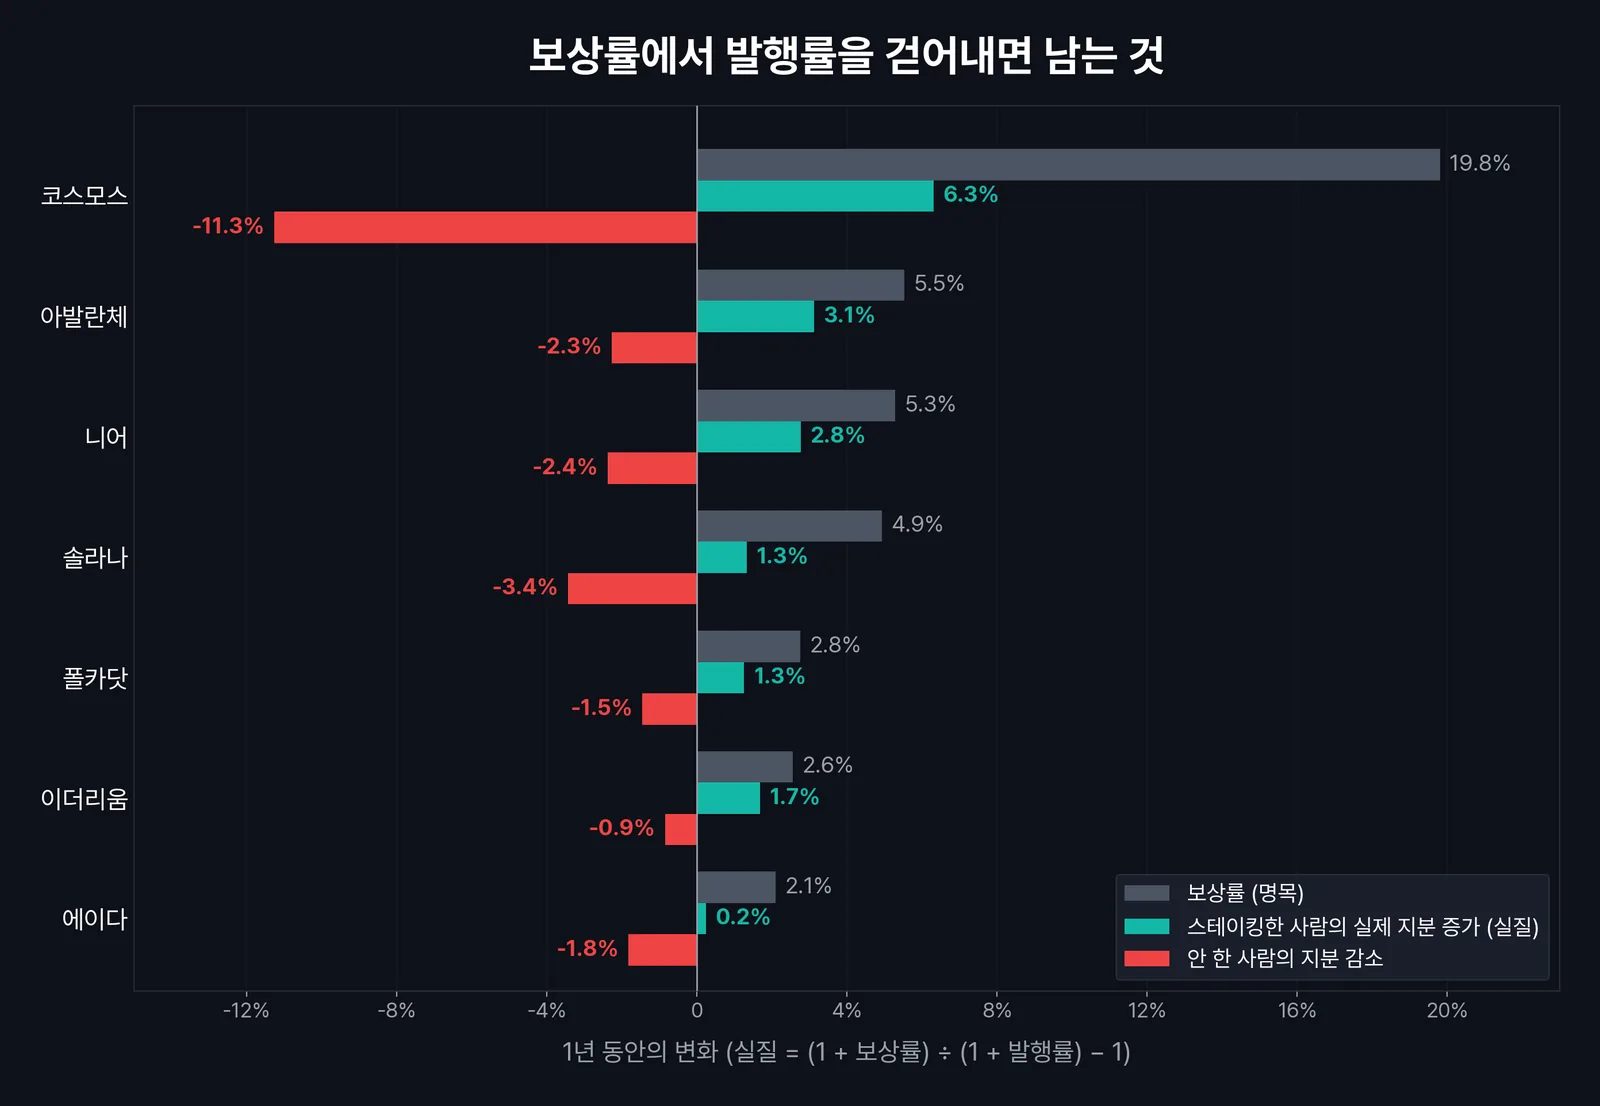
원화를 많이 찍으면 가만히 있는 내 돈의 구매력이 줄어드는 것과 같은 원리다(인플레이션 편). 업비트 계정에 코스모스를 넣어 두기만 한 사람은 가격과 상관없이 해마다 몫의 11.3%를 맡긴 사람에게 넘긴다. 거래소에 그냥 둔 코인과 디파이에 넣어 둔 코인이 이 값을 낸다.
첫날 맡긴 100만 원은 지금 얼마인가
“스테이킹은 코인 예금”이라는 말을 자주 본다. 절반은 맞다. 맡기면 코인이 늘어나고, 같은 코인을 계속 들고 있을 거라면 맡긴 쪽의 몫이 안 맡긴 쪽보다 언제나 크다. 나도 솔플레어 지갑에서 솔라나를 직접 스테이킹해 봤다. 보상이 코인으로 들어오니 화면에 찍히는 수량은 늘기만 한다.
예금과 갈라지는 곳은 원금의 단위다. 예금의 원금은 원화로 정해져 있지만, 스테이킹의 원금은 코인 개수다. 보상은 개수를 늘려 줄 뿐이고, 한 개의 값은 보상과 상관없이 시장이 정한다. 주식 수가 두 배가 돼도 회사 값이 6분의 1이 되면 손에 남는 건 3분의 1이다.
업비트 스테이킹 5종에 개시 첫날 100만 원씩 맡겼다면, 지금 원금 위에 확실히 올라선 건 솔라나 하나다.
업비트 원화 시세로 계산했다. 업비트가 공지한 개시 시각의 가격에서 2026년 10월 13일 오전 9시 가격까지 따졌다. 보상은 지금 보상률(StakingRewards)에서 업비트 수수료 10%를 떼고 매일 복리로 받았다고 쳤다.
| 코인 (업비트 개시일) | 개시 가격 → 2026년 10월 13일 | 그냥 보유 (100만 원의 지금 가치) | 스테이킹 (보상 포함) | 코인 개수 변화 |
|---|---|---|---|---|
| 솔라나 (2023-08-03) | 3만 500원 → 14만 3,300원 | 470만 원 | 540만 원 | 1.15배 |
| 이더리움 (2022-01-14) | 397만 9,000원 → 331만 5,000원 | 83만 원 | 93만 원 | 1.11배 |
| 에이다 (2023-03-23) | 470원 → 315원 | 67만 원 | 72만 원 | 1.07배 |
| 코스모스 (2022-08-01) | 1만 3,980원 → 2,450원 | 18만 원 | 35만 원 | 1.99배 |
| 폴리곤 (2023-10-25) | 862원 → 134원 | 16만 원 | 17만 원 | 1.10배 |
보상을 넣든 빼든 다섯 코인의 순서는 같다. 개시 때 업비트가 공지한 보상률은 지금보다 높았다(이더리움 5.1%, 코스모스 18.6%, 솔라나 7%, 폴리곤 4.3%, 에이다는 네트워크 평균 3.3%). 그 값을 기간 내내 받았다고 쳐도 이더리움만 93만 원에서 106만 원으로 원금을 겨우 넘고, 나머지는 결론이 그대로다. 스테이킹 대기 동안 보상이 없는 점과 세금은 넣지 않았다. 지나간 4년의 결과일 뿐 앞으로를 보여 주지는 않는다.
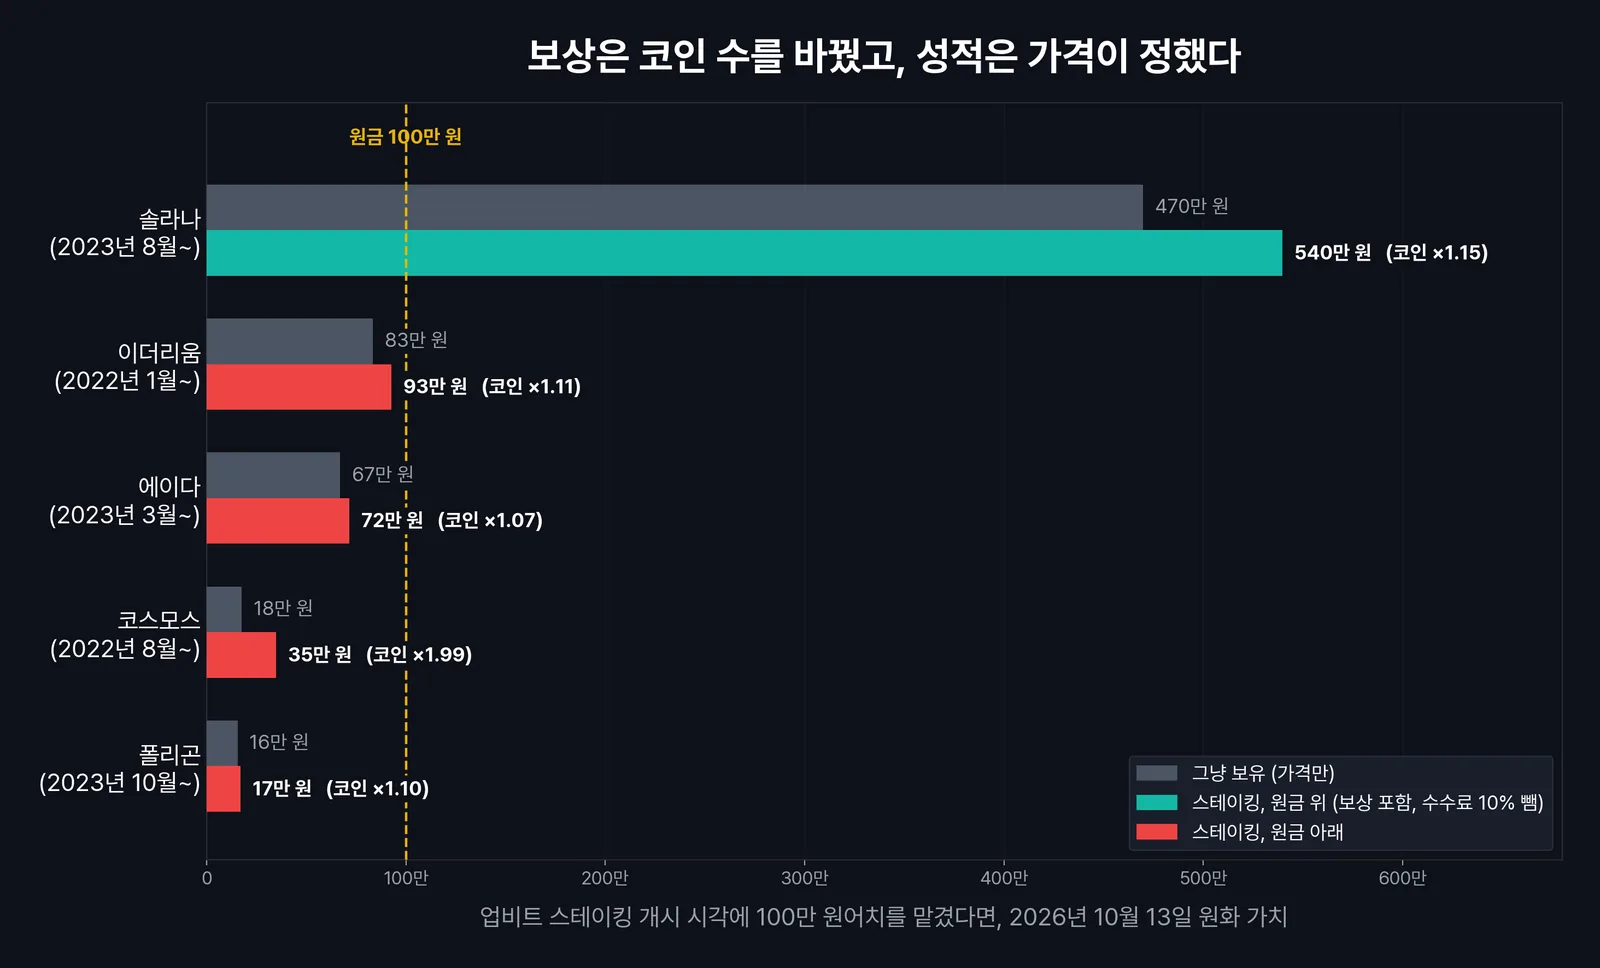
코인은 두 배가 됐고, 돈은 3분의 1이 됐다.
보상률이 높다는 건 그만큼 빨리 찍는다는 것이기도 하다. 코스모스는 지금도 공급이 해마다 12.7%씩 는다. 새로 풀린 코인을 받아 줄 수요가 같은 속도로 늘지 않으면 그 무게는 가격이 진다. 보상률 순위표의 맨 윗줄이 가장 좋은 자리라는 보장은 없다.
스테이킹이 묶어 두는 것들
스테이킹한 코인은 바로 팔 수 없다. 팔려면 언스테이킹(맡긴 코인을 돌려받는 절차)을 신청하고 기다려야 한다. 코스모스는 네트워크 규칙상 21일이 걸리고, 업비트는 신청부터 완료까지 22일로 안내한다. 기다리는 동안 보상은 끊기고, 가격이 빠져도 팔 수 없다.
업비트의 첫 이더리움 스테이킹에는 출구가 아예 없었다. 2022년 1월 공지에 이더리움 업그레이드가 끝날 때까지 언스테이킹이 불가능하다고 적혀 있었다. 1회차 모집이 시작된 1월 14일 397만 9,000원이던 이더리움은 6월 18일 장중 120만 원까지 내려갔다. 70%가 빠지는 동안 맡긴 이더리움을 팔 방법이 없었고, 출금은 2023년 4월 13일 샤펠라 업그레이드 뒤에야 열렸다.
출구가 생긴 뒤에도 줄은 선다. 이더리움은 하루에 빠져나갈 수 있는 양이 5만 7,600개로 정해져 있어서, 나가려는 코인이 몰리면 대기열이 길어진다. 2025년 9월 스테이킹 대행사 킬른(Kiln)이 보안 사고 직후 예방 조치로 이더리움 160만 개를 한꺼번에 빼자 출금 대기가 46일을 넘겼다. 2026년 10월에도 메타마스크가 보안 사고를 알린 뒤 검증자를 정리하면서 대기열이 85만 개로 불어났고, 기다리는 기간은 2주 가까이 됐다.
줄을 서지 않고 나가는 길로 나온 게 리퀴드 스테이킹이다. 리도(Lido)에 이더리움을 맡기면 stETH라는 영수증 토큰을 받고, 이 토큰은 언제든 시장에서 팔 수 있다. 2022년 6월에는 그 시장이 출구 노릇을 하지 못했다. 테라가 무너진 5월, 쓰리애로우즈캐피털(3AC)이 커브의 거래 풀에서 4억 달러 가까운 stETH와 이더리움을 빼냈다. 최대 보유자였던 셀시우스가 stETH를 팔 거라는 관측도 돌았다. 6월 13일 stETH의 할인 폭은 8%까지 벌어졌다. stETH 뒤에는 이더리움이 그대로 있었지만, 스테이킹 출금이 열리기 전이라 돌려받을 길이 없었다. 줄을 서지 않는 대가는 시장이 부르는 값에 파는 것이었다.
검증자가 규칙을 어겨 보증금이 깎이는 슬래싱도 맡긴 사람에게 번진다. 코스모스에서는 위임한 코인도 검증자와 같은 비율로 깎인다.
보상은 꼬박꼬박 들어오지만, 나가는 문에는 줄이 선다.
리스테이킹, 같은 담보로 두 번 파는 보안
2023년 6월 문을 연 아이겐레이어는 이미 스테이킹한 이더리움을 다른 서비스의 담보로 한 번 더 걸게 했다. 담보를 빌려 쓰는 서비스는 보상을 주고, 규칙을 어기면 담보를 깎는다. 같은 주식을 두 회사에 동시에 담보로 잡히는 셈이다. 렌조(Renzo)나 켈프(Kelp) 같은 리퀴드 리스테이킹 프로토콜은 그 지분을 ezETH, rsETH 같은 토큰으로 만들어 디파이에서 다시 굴리게 했다.
얹어 받는 보상은 작았다. DefiLlama 집계로 아이겐레이어의 예치자와 운영자가 받아 간 보상은 2024년 6,330만 달러, 2025년 8,650만 달러였다. 평균 예치금의 연 0.5%와 0.6%다. 2026년에는 10월 12일까지 1,250만 달러여서 1년으로 늘려 잡아도 0.2%에 그친다. 그 보상도 대부분 아이겐(EIGEN)이나 각 서비스가 새로 찍은 토큰으로 나왔다.
2024년 6월 예치금을 190억 달러까지 끌어올린 건 보상률보다 포인트였다. 맡긴 양과 기간에 따라 쌓이는 포인트가 나중에 토큰 에어드랍으로 바뀐다는 기대였다. 그 기대가 어떻게 끝나는지는 2024년 4월 24일 렌조의 ezETH가 보여 줬다. 에어드랍 배분에 실망한 보유자들이 한꺼번에 팔자, 이더리움 1개 값이어야 할 ezETH가 한 시간도 안 돼 79% 떨어졌다. 렌조는 그때 출금을 열어 두지 않아 시장에서 파는 것 말고는 나갈 길이 없었다. ezETH를 담보로 돈을 빌려 포인트를 모으던 250명 넘는 계좌에서 5,600만 달러가 청산됐다.
2026년 4월 18일에는 켈프의 rsETH가 털렸다. 공격자는 브리지(체인 사이에 토큰을 옮기는 장치)의 허점으로 rsETH 11만 6,500개, 약 2억 9,200만 달러어치를 빼냈다. 유통되던 rsETH의 18%였다.
리스테이킹의 위험은 겹으로 쌓인다. 이더리움 스테이킹의 슬래싱 위에 서비스별 슬래싱이 2025년 4월 17일부터 얹혔고, 그 위에 토큰의 스마트 계약과 브리지, 시장 할인이 다시 얹힌다. 그 대가로 얹어 받은 보상이 연 0.2~0.6%였다.
돈은 빠져나가는 중이다. 아이겐레이어 예치금은 2025년 8월 14일 220억 달러에서 2026년 10월 12일 66억 달러로 줄었다. 같은 기간 이더리움 값도 반 토막 가까이 났지만, 개수로 세어도 이더리움 계열 토큰이 480만 개에서 280만 개로 줄었다.
업비트 스테이킹 하기 전에 볼 것
업비트 스테이킹은 이더리움, 코스모스, 에이다, 솔라나, 폴리곤 5종을 지원한다. 보상의 10%를 수수료로 떼고 나머지를 매일 나눠 준다. 지갑을 따로 만들거나 검증자를 고를 필요 없이 원화로 산 코인을 그대로 맡길 수 있다는 게 장점이다. 단점은 맡긴 동안 거래와 출금이 막힌다는 것이다. 언스테이킹은 업비트 공지 기준 솔라나와 폴리곤이 약 3일, 코스모스가 22일이고, 이더리움은 네트워크 대기열에 따라 며칠에서 몇 주가 걸린다.
수수료를 떼면 실질 몫은 더 얇아진다. 지금 보상률로 계산하면 업비트에서 코스모스를 스테이킹한 사람의 몫은 해마다 4.5%, 이더리움은 1.4%, 솔라나는 0.9% 커진다. 에이다는 0.0%라서, 수수료를 내고 나면 희석을 겨우 막는 데서 그친다.
빗썸의 코인 이자받기 자유형은 반대쪽을 골랐다. 맡긴 채로 거래와 출금을 할 수 있고, 보상은 자동으로 쌓인다. 그 대신 보상률이 낮다. 2026년 1월 빗썸이 안내한 자유형 보상률은 코스모스 3.86%, 솔라나 1.21%, 이더리움 0.64%였다. 발행률과 나란히 놓으면 코스모스는 보상을 받으면서도 몫이 해마다 8% 가까이 줄어든다. 보상률은 1월, 발행률은 10월 수치라 대략의 비교다.
어느 거래소에서 하든, 지갑에서 직접 하든 계산 순서는 같다.
- 보상률에서 수수료를 뗀다. 업비트는 보상의 10%이고, 지갑에서 직접 맡기면 검증자가 떼는 커미션을 본다.
- 그 코인의 발행률을 찾는다. StakingRewards 같은 집계 사이트나 체인의 공식 자료에 나온다.
- (1 + 1번 값) ÷ (1 + 발행률) − 1을 구한다. 맡긴 사람의 몫이 실제로 커지는 속도다.
3번 값이 0 근처라면 스테이킹으로 얻는 건 희석을 피하는 것뿐이다. 그 대가로 출구에서 기다리는 날짜와 거래소에 맡기는 위험을 진다.
자주 묻는 질문 (FAQ)
Q1. 업비트 스테이킹 수수료와 언스테이킹 기간은?
A. 업비트는 스테이킹 보상의 10%를 수수료로 떼고 나머지를 매일 지급하며, 그 밖의 수수료는 없다. 언스테이킹은 업비트 공지 기준 솔라나와 폴리곤이 약 3일, 코스모스가 22일이고, 이더리움은 네트워크의 출금 대기열에 따라 며칠에서 몇 주까지 달라진다. 기다리는 동안에는 보상이 없고 팔 수도 없으니, 곧 쓸 돈이라면 맡기지 않는 편이 낫다.
Q2. 스테이킹 보상에도 세금이 붙나?
A. 2027년 1월부터 가상자산 소득에 세금이 붙는다. 연 250만 원을 넘는 소득에 지방소득세를 포함해 22%를 매기고, 첫 신고는 2028년 5월이다. 스테이킹 보상을 언제 어떤 소득으로 볼지는 아직 정해지지 않았다. 국세청장은 2026년 10월 국정감사에서 거래별 과세 기준을 11월쯤 고시하도록 준비하고 있다며, 스테이킹 같은 일부 거래는 재정경제부와 협의가 필요하다고 했다. 보상을 받은 날짜와 수량, 그날 시세를 기록해 두면 어느 쪽으로 정해지든 대응할 수 있다.
Q3. 리퀴드 스테이킹은 무엇이 다른가?
A. 맡긴 코인 대신 stETH 같은 영수증 토큰을 받아, 언스테이킹을 기다리지 않고 시장에서 팔 수 있게 한 방식이다. 출구가 대기열에서 시장 가격으로 바뀐다. 평소에는 맡긴 코인과 거의 같은 값에 거래되지만, 2022년 6월처럼 파는 사람이 몰리면 할인된 값을 받아들여야 한다. 영수증 토큰을 다시 디파이에 맡기면 그 위에 스마트 계약 위험이 하나 더 얹힌다.
Q4. 스테이킹을 안 하면 손해인가?
A. 같은 코인을 계속 들고 있을 거라면 몫으로는 손해다. 발행률만큼 몫이 해마다 줄어든다. 다만 그 크기는 코인마다 다르다. 이더리움은 연 0.9%, 솔라나는 3.4%, 코스모스는 11.3%다. 발행률이 낮은 코인이라면 출금 대기와 수수료를 감수할 만큼 차이가 크지 않을 수 있다. 발행률이 높은 코인이라면 스테이킹 여부보다 그 코인을 계속 들고 있을 이유가 먼저다.
2022년 8월 공지에 적힌 18.6%는 틀린 숫자가 아니었다. 맡긴 사람의 코인은 정말로 두 배 가까이 늘었다. 거래소 스테이킹 화면에는 지금도 보상률이 가장 크게 적혀 있다. 그 옆에 그 코인이 해마다 얼마나 새로 찍히는지가 같은 크기로 적혀 있었다면, 그날 코스모스를 맡긴 사람들은 같은 선택을 했을까.