코인 투자전략의 작동원리 ⑥ — 코인 예치, 이자 출처가 안 보이면 원금이 출처다
/ 24 min read
Table of Contents
2023년 6월 13일 오전 9시 40분, 하루인베스트가 입출금을 막았다. 비트코인이나 테더를 맡기면 연 최대 12%를 준다던 국내 코인 예치 업체였다. 다음 날 저녁에는 연 10.7%를 내걸던 델리오가 출금을 멈췄다.
두 회사의 이자는 같은 물줄기에서 나오고 있었다. 델리오는 고객 돈 일부를 하루인베스트에 맡겼고, 하루인베스트는 그 돈을 B&S홀딩스라는 운용사에 굴리게 했다. 2025년 6월 하루인베스트 경영진에게 무죄를 선고한 1심 법원은, 운용을 맡긴 자산이 2022년 11월 FTX 파산으로 묶인 것을 손실의 주된 원인으로 봤다. 예치 화면에 보이던 건 연 12%라는 숫자뿐이었다.
코인 예치 이자는 누가 주나
예치 이자는 맡긴 코인을 빌려 간 사람이 낸다. 코인을 빌리는 사람은 대개 레버리지를 원한다. 비트코인을 담보로 달러를 빌려 비트코인을 더 사거나, 빌린 코인을 팔아 하락에 걸거나, 차익거래 자금을 마련한다. 이자는 남보다 크게 걸고 싶은 사람이 내는 값이다.
디파이 대출에서는 이 구조가 그대로 드러난다. 아베(Aave)나 컴파운드 같은 대출 프로토콜에서 돈을 빌리려면 빌리는 돈보다 많은 담보를 맡겨야 하고, 담보 가치가 떨어지면 자동으로 청산된다. 금리는 맡겨진 돈 가운데 얼마가 빌려 나갔는지(이용률)에 따라 정해진다. 구조는 작동원리 ⑪편에서 다뤘다.
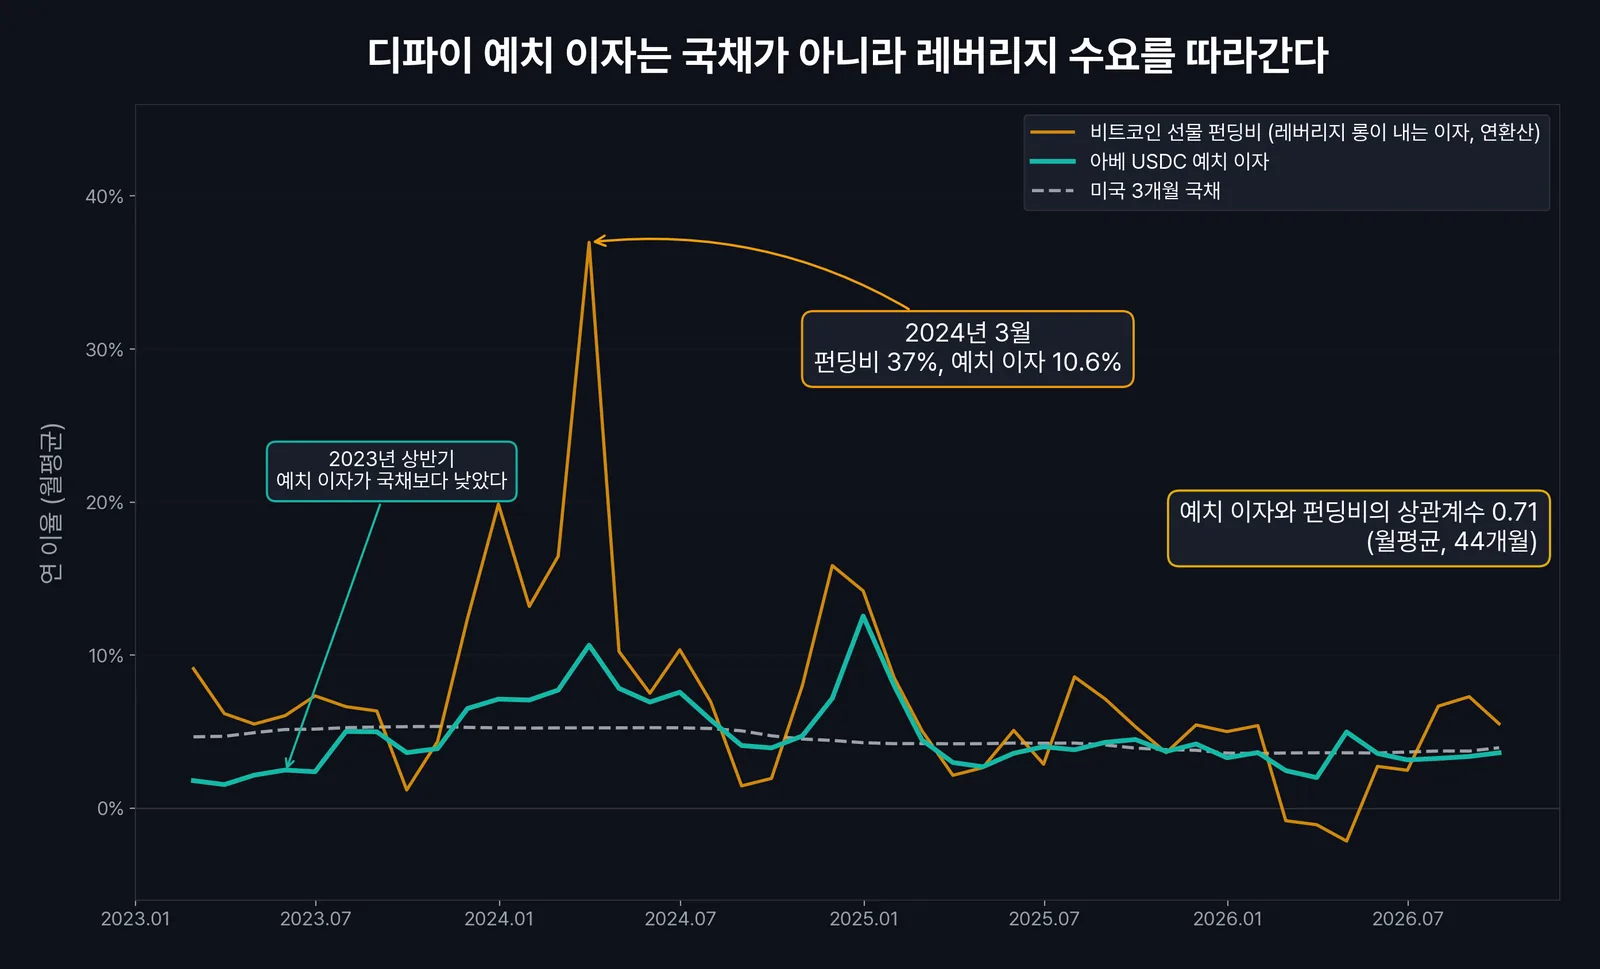
아베의 USDC 예치 이자를 2023년부터 44개월 동안 비트코인 선물 펀딩비, 미국 국채 금리와 나란히 놓았다. 예치 이자는 국채가 아니라 펀딩비를 따라 움직였고, 월평균으로 구한 상관계수는 0.71이다.
펀딩비는 레버리지로 비트코인을 산 사람이 반대편에 내는 이자다(⑧편). 레버리지를 원하는 사람이 몰린 2024년 3월 펀딩비가 연 37%까지 오르자 USDC 예치 이자도 10.6%로 뛰었다. 2026년 2~3월 펀딩비가 마이너스로 돌아서자 예치 이자는 2%까지 내려왔다. 2023년 상반기의 예치 이자는 1.5~2.5%로, 같은 시기 미국 국채(4.7~5.2%)보다 낮았다.
DefiLlama의 일별 예치 이자(아베 v3, 이더리움)와 바이낸스 BTC 무기한 선물 펀딩비, 미국 3개월 국채(FRED)를 월평균으로 맞춰 계산했다. 아베 v3 자료가 2023년 2월부터라 그 전 강세장은 빠졌고, 두 숫자가 같이 움직인다는 것이 원인까지 증명하지는 않는다.
예치 이자는 빚을 내서라도 사려는 사람이 있어야 나온다.
이자율은 위험의 가격이다
이 글을 “코인 예치 이자 비교”로 찾아왔다면 이자를 더 주는 곳을 고르려는 참일 것이다. 틀린 접근은 아니다. 금리는 수요에 따라 실제로 달라서, 같은 USDC라도 빌리려는 사람이 많은 곳은 더 준다.
그런데 같은 달러를 맡기고 받는 이자가 몇 배씩 차이 난다면 수요만으로는 설명이 안 된다. 2022년 2~4월 스테이블코인을 맡기면 앵커는 연 19.5%, 보이저는 9%를 줬다. 셀시우스는 8.5%(3월 4일 10.02%에서 인하), 블록파이는 최대 8%였다. 같은 시기 디파이 대출 프로토콜 컴파운드의 USDC 예치 이자는 평균 2.6%, 미국 3개월 국채는 0.5%였다.
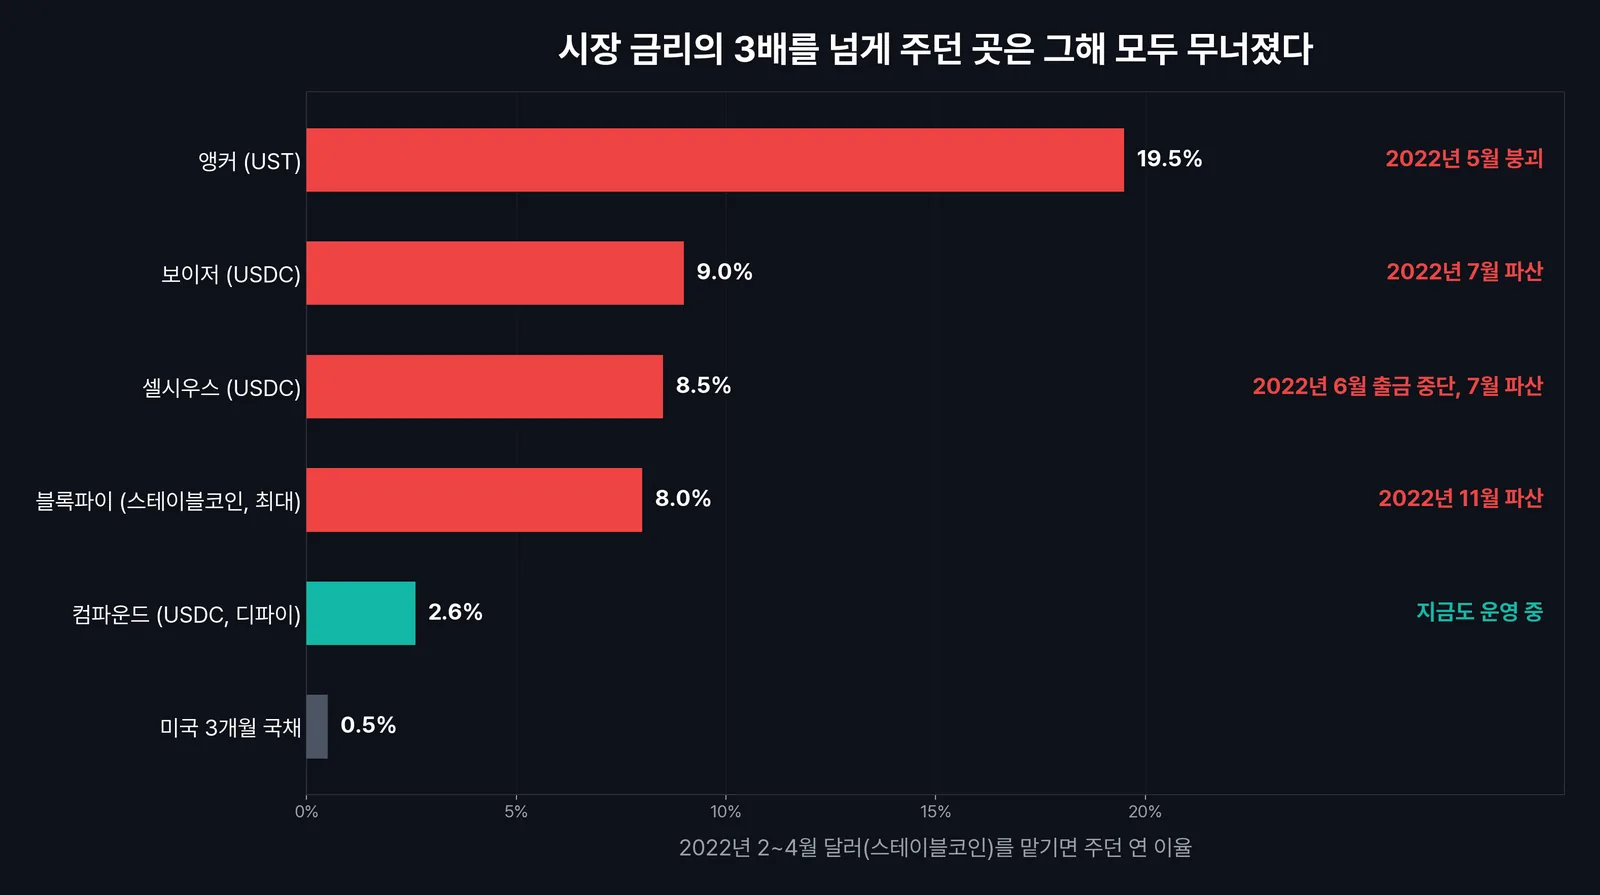
시장 금리의 3배 넘게 주던 네 곳은 그해 모두 무너졌다. 앵커는 5월 테라와 함께 무너졌고, 셀시우스는 6월 출금을 막은 뒤 7월 파산했다. 보이저는 7월, 블록파이는 11월 파산했다.
시장 금리보다 더 얹어 주는 이자는 그만큼의 위험이 매긴 값이다. 채권에서 국채보다 더 받는 금리를 떼일 위험의 값으로 치는 것과 같은 원리다(시장의 작동원리 ①편). 위험이 보이지 않는다고 사라지지는 않는다. 값이 안 보일 뿐이다.
앵커의 19.5%는 빌려 간 사람이 낸 돈만으로는 채워지지 않았다. 대출 이자로 모자란 몫을 준비금에서 하루 200만 달러씩 메웠고, 준비금이 바닥나자 2022년 2월 루나 재단이 4억 5천만 달러를 채워 넣었다. 이자의 일부는 차입자가 아니라 프로젝트가 쌓아 둔 돈에서 나왔다. 앵커는 디파이였지만, 이자의 출처를 따져 보면 디파이라는 이름이 안전을 보증하지 않았다.
나도 앵커에 UST를 맡겨 본 적이 있다. 연 20% 가까운 이자가 날마다 잔고에 붙었다. 맡긴 UST는 그해 5월 루나 사태 때 전부 잃었다. 같은 사태로 오래 들고 있던 알트코인이 −99%가 된 이야기는 ①편에 적었다.
이자를 더 주는 곳은 더 위험한 곳에 빌려준다.
같은 차입자에 묶인 사슬, 2022년
2022년의 예치 업체들은 따로 무너지지 않았다. 같은 곳에 빌려줬다. 그해 6월 청산된 헤지펀드 쓰리애로우즈캐피털(3AC)은 27곳에서 35억 달러를 빌렸다. 가장 큰 채권자 제네시스는 담보가 모자란 채로 23억 6천만 달러를 빌려줬다. 보이저는 비트코인 1만 5,250개와 USDC 3억 5천만 달러를, 셀시우스는 USDC 7,500만 달러를 빌려줬다.
셀시우스는 다른 길로도 같은 붕괴에 닿아 있었다. 2021년 12월부터 이더리움 26만 1천 개(5억 3,500만 달러어치)를 앵커에 담보로 넣고 UST를 빌려, 그 UST를 다시 앵커에 맡겼다(Protos). 고객에게 줄 이자를 벌려고 빚을 내 연 20%짜리 예치에 넣은 셈이다.
11월 FTX가 무너지자 블록파이는 FTX에 있던 자산 3억 5,500만 달러가 묶여 파산했고, 3AC에 가장 많이 빌려줬던 제네시스도 2023년 1월 파산했다. Galaxy 보고서에 따르면 2022년 1분기 중앙화 대출 업체들이 빌려준 돈은 348억 달러였다. 그 76%를 제네시스와 블록파이, 셀시우스 세 곳이 쥐고 있었고, 세 곳 모두 이듬해 1월까지 파산했다.
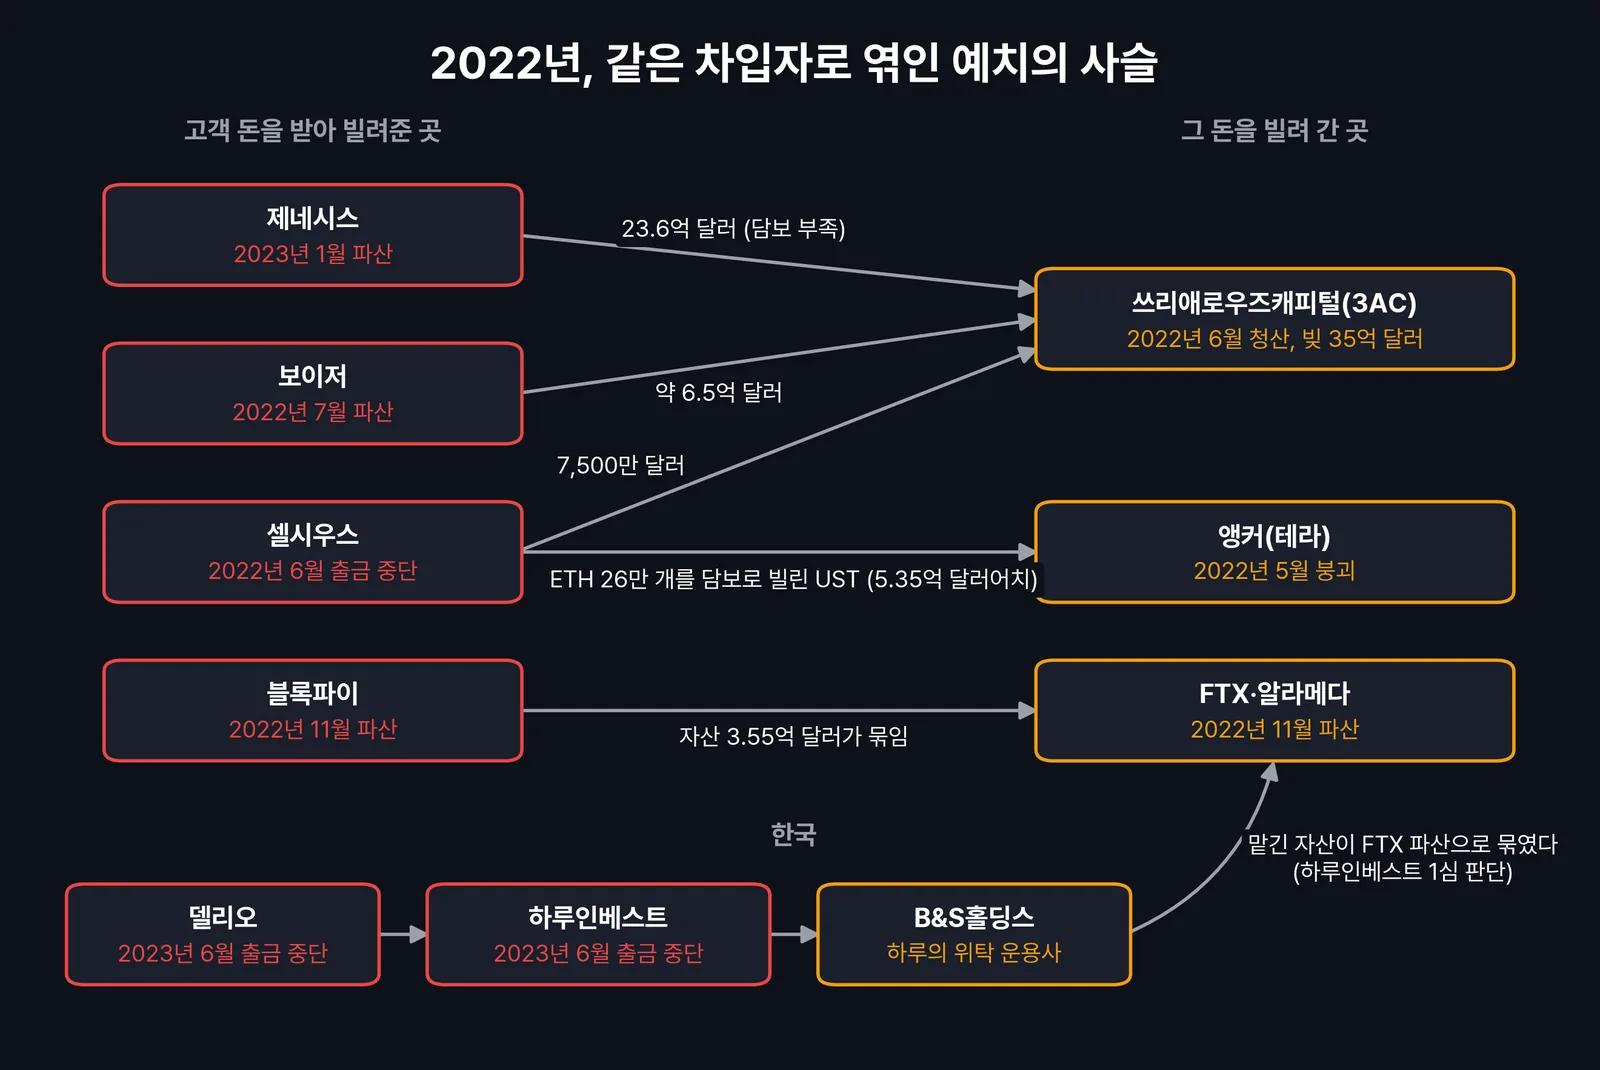
예치자의 화면에는 연 몇 %라는 숫자만 있었다. 그 돈을 누가 빌려 갔는지, 담보는 얼마였는지, 한 차입자에게 얼마가 몰려 있었는지는 나오지 않았다. 반대로 아베와 컴파운드 같은 대형 디파이 대출 프로토콜은 담보와 청산이 체인 위에 공개돼 있었고, 2022년에도 담보가 모자라면 자동 청산이 돌아갔다.
하루인베스트와 델리오, 한국의 코인 예치 사슬
한국의 사슬은 1년 늦게 끊어졌다. 하루인베스트는 비트코인과 이더리움, 테더, USDC를 맡기면 연 최대 12%를 준다며 이용자 8만 명을 모았다고 밝혔다. 델리오는 연 최대 10.7%를 내걸었다. 하루인베스트는 국내 신고 대상이 아니어서 이용자를 보호할 장치가 없었고, 델리오는 가상자산사업자 신고까지 마친 업체였다.
검찰은 하루인베스트 경영진을 고객 1만 6천여 명에게서 1조 3,900억 원어치를 가로챈 혐의로 기소했다. 재판 과정에서 피해 규모는 6천여 명, 8,805억 원으로 정리됐다. 2025년 6월 17일 1심은 무죄를 선고했다. 사업 모델은 실제로 있었고 손실은 FTX 파산이라는 바깥 사정에서 왔다는 판단이었다. 검찰은 항소했다.
델리오 대표는 2026년 8월 13일 1심에서 징역 15년을 받았다. 재판부는 대표가 돌려막기식 운영을 알면서도 고객을 계속 모았다고 봤고, 피해자 1,078명에 대한 약 703억 원이 유죄로 인정됐다. 가상자산사업자 신고 때 거짓 서류를 낸 혐의도 유죄였다.
두 판결은 엇갈렸지만, 예치자가 볼 수 있던 건 두 곳 모두 이율뿐이었다. 2024년 7월 시행된 가상자산이용자보호법은 거래소가 고객이 맡긴 코인을 같은 종류, 같은 수량으로 보관하게 했다. 고객 코인을 굴려 이자를 주는 예치 영업은 사실상 막혔다.
거래소 코인 대여, 이번엔 개인이 이자를 냈다
2025년 여름 국내 거래소들이 코인 대여 서비스를 열었다. 이번에는 개인이 코인을 맡기는 쪽이 아니라 빌리는 쪽이었다. 원화나 코인을 담보로 코인을 빌려 팔거나 더 사는 구조이니, 이자를 내는 자리에 개인이 앉았다.
빗썸은 7월 담보 가치의 4배까지 빌려주는 상품을 내놨다. 수수료는 하루 0.05%로, 1년으로 환산하면 18.25%다. 금융위원회에 따르면 한 달여 동안 2만 7,600명이 1조 5천억 원어치를 빌렸고, 그 가운데 13%인 3,635명이 강제청산을 당했다.
2025년 9월 5일 금융당국은 가이드라인을 내 담보를 넘는 대여를 금지했다. 수수료는 연 20% 아래로 묶고, 빌릴 수 있는 코인은 시가총액 20위 안쪽 등으로 좁혔다. 법이 아니라 업계 자율규제다. 그 뒤에도 강제청산은 이어져, 2025년 1월부터 2026년 8월까지 8만 7,110건이 청산됐고 그 99.6%가 빗썸에서 나왔다. 이용 건수는 2025년 11월 9만 9,178건에서 2026년 8월 1만 9,206건으로 80% 줄었다.
나는 코인 대여를 써 본 적이 없다. 다만 예치 이자를 주는 사람이 누구인지는 이 숫자들이 보여 준다. 코인을 빌려 가는 사람은 대개 레버리지를 원하고, 그 레버리지가 틀리면 청산된다.
코인 예치 이자 비교, 숫자보다 먼저 볼 것
같은 이율이라도 아래 질문의 답이 다르면 다른 상품이다.
- 내 코인을 누가 빌려 가나. 이름을 댈 수 없으면 위험의 크기도 알 수 없다.
- 빌려 간 사람이 담보를 얼마나 맡겼나. 디파이 대출은 빌린 돈보다 많은 담보가 체인 위에 보인다.
- 맡긴 곳이 무너지면 내 코인은 어디 있나. 국내 거래소는 이용자보호법에 따라 고객 코인을 그대로 보관해야 하지만, 해외 업체와 디파이에는 그런 장치가 없다.
- 시장 금리보다 얼마나 더 주나. 2026년 9월 아베 USDC 예치 이자는 평균 3.6%, 미국 3개월 국채는 3.9%였다. 이보다 몇 배 높다면 그 차이가 위험의 값이다.
선택지마다 이자를 주는 쪽이 다르다.
| 선택지 | 연 이율 (2026년 9~10월) | 이자를 주는 쪽 | 원금이 잃을 수 있는 경로 |
|---|---|---|---|
| 거래소 원화 예치금 이용료 | 빗썸 2.2%, 업비트 2.1%, 코빗 1.9%, 코인원 1.77%, 고팍스 1.7% | 예치금을 맡아 굴리는 은행의 운용 수익 | 원화라 가격 변동이 없다 |
| 거래소 스테이킹 | 코인마다 다름 (④편) | 새로 찍는 코인 | 코인 가격, 출금 대기 |
| 디파이 대출 예치 (아베 USDC) | 3.6~3.8% | 담보를 맡기고 빌린 사람 | 스마트 계약 사고, 스테이블코인 이탈 |
| 해외 중앙화 예치 업체 | 업체마다 다름 | 공개되지 않는 차입자 | 업체 파산 |
원화 예치금 이용료는 이율이 가장 낮지만 출처가 가장 분명하다. 거래소는 고객 원화를 은행에 맡기고, 은행이 실제로 번 수익을 넘겨서 줄 수 없다. 디파이 대출은 시장 금리 언저리를 주는 대신 스마트 계약과 스테이블코인의 위험을 진다. 같은 달러에 그보다 몇 배를 주는 곳이 있다면, 그 이자가 어디서 오는지 설명을 들을 수 있을 때까지 맡기지 않는 편이 낫다.
자주 묻는 질문 (FAQ)
Q1. 코인 예치도 예금자보호가 되나?
A. 되지 않는다. 거래소에 둔 원화 예치금은 은행에 따로 보관돼 거래소가 파산해도 이용자에게 먼저 돌려주게 돼 있지만, 예금보험공사의 예금자보호 대상은 아니다. 코인을 맡겨 이자를 받는 예치와 스테이킹, 디파이 예치는 어떤 보호도 없다.
Q2. 거래소 원화 예치금 이용료는 무엇인가?
A. 거래소 계좌에 넣어 둔 원화에 붙는 이자다. 2024년 7월 이용자보호법이 시행되면서 생겼고, 2026년 9월 기준 빗썸 2.2%, 업비트 2.1%, 코빗 1.9%, 코인원 1.77%, 고팍스 1.7%다. 은행이 예치금을 굴려 번 수익에서 나오고, 업계 규정상 그 수익을 넘겨서 줄 수 없다.
Q3. 디파이 예치는 안전한가?
A. 빌려 간 사람과 담보가 체인 위에 보이고 담보가 모자라면 자동으로 청산된다는 점에서, 이자의 출처가 안 보이는 업체보다 위험을 가늠하기 쉽다. 다만 스마트 계약이 해킹당하거나 맡긴 스테이블코인이 1달러를 지키지 못하면 원금을 잃는다. 앵커도 디파이였다는 점을 기억해 둔다.
Q4. 코인 예치 이자에도 세금이 붙나?
A. 2027년 1월부터 가상자산을 양도하거나 빌려줘서 얻은 소득에 세금이 붙는다. 연 250만 원을 넘는 소득에 지방소득세를 포함해 22%를 매기고, 첫 신고는 2028년 5월이다. 이자를 받은 날짜와 수량, 그날 시세를 기록해 둔다.
셀시우스의 구호는 “Unbank yourself”였다. 은행에서 나와 직접 굴리라는 말이었다. 은행 예금 이자가 낮은 데는 이유가 있다. 은행은 누구에게 빌려줬는지 장부에 적어 감독을 받고, 무너지면 예금자보호가 받친다. 2022년 3월 셀시우스가 USDC에 준 8.5%에는 그 둘이 빠져 있었다.