코인 투자전략의 작동원리 ① — 비트코인 장기투자, 모든 전략이 넘어야 할 기준선
/ 24 min read
Table of Contents
2013년 12월 18일, 비트코인 포럼에 술 취한 사용자가 쓴 글 하나가 올라왔다. 제목은 I AM HODLING, 훗날 비트코인 장기투자를 부르는 이름이 된 오타였다. 그날 비트코인은 678달러로 시작해 420달러까지 떨어졌다. 글쓴이의 주장은 팔지만 않으면 트레이더가 내 돈을 가져갈 수 없다는 것이었다.
그날 종가 523달러였던 1비트코인은 2026년 10월 12일 8만 2,800달러다. 160배 가까이 올랐다. 아무것도 하지 않는 이 전략이 시리즈의 기준선이다. 앞으로 다룰 스테이킹이나 펀딩비 차익거래, 에어드랍은 모두 그냥 들고 있는 것보다 나아야 해 볼 이유가 생긴다. 그렇다면 들고만 있는 사람에게는 누가 돈을 주는가.
비트코인 장기투자의 수익은 누가 주나
주식은 기업이 번 이익에서, 채권은 이자에서 돈이 나온다. 비트코인에는 그런 현금흐름이 없다. 들고 있어도 배당이나 이자가 붙지 않으니 수익은 가격이 오르는 데서만 나온다. 그 가격은 비트코인을 들고 싶어 하는 돈이 얼마나 되는지와 비트코인이 몇 개 있는지로 정해진다.
금이 같은 원리로 움직인다. 금도 이자를 주지 않고, 세계금협회에 따르면 해마다 캐내는 양이 지상 재고를 1.8%씩 늘린다. 금값이 오르려면 금을 들고 싶어 하는 수요가 그보다 빨리 늘어야 한다. 돈을 많이 찍으면 돈의 값이 떨어지는 인플레이션도 공급 쪽에서 본 같은 이야기다.
그러니 장기투자자에게 돈을 주는 사람은 나중에 비트코인을 사는 사람이다. 다단계처럼 들린다면 절반은 맞다. 현금흐름이 없는 자산은 모두 뒤에 오는 수요에 기대고, 금도 다르지 않다. 갈리는 지점은 그 수요가 어디서 생기느냐다. 가치를 저장하려는 수요나 담보로 맡기려는 수요, ETF와 기업이 자산으로 담는 수요처럼 쓰임에서 나온 수요는 오래간다. 관심에서 나온 수요는 관심이 식으면 빠져나간다. 비트코인이 세 가지 얼굴 가운데 어느 쪽으로 쓰이느냐가 그 차이를 만든다.
현금흐름이 없는 자산의 수익은 뒤에 오는 수요가 낸다.
반감기, 회마다 작아지는 공급 충격
비트코인의 공급은 미리 정해져 있다. 블록이 21만 개 쌓일 때마다, 그러니까 약 4년마다 채굴 보상이 절반으로 줄고, 총량은 2,100만 개에서 멈춘다. 이 비트코인 반감기가 수익률 식의 뒷부분인 공급 증가율을 회마다 깎아 왔다.
깎인 폭은 회마다 작아졌다. 2012년 반감기 때는 연간 공급 증가율이 25%에서 12.5%로 내려가 12.5%p가 줄었다. 2016년에는 4.2%p, 2020년에는 1.8%p, 2024년에는 0.8%p였고, 2028년 반감기가 줄일 폭은 0.4%p다. 2024년 반감기 뒤 비트코인의 연간 공급 증가율은 약 0.8%로, 금(1.8%)보다 낮아졌다.
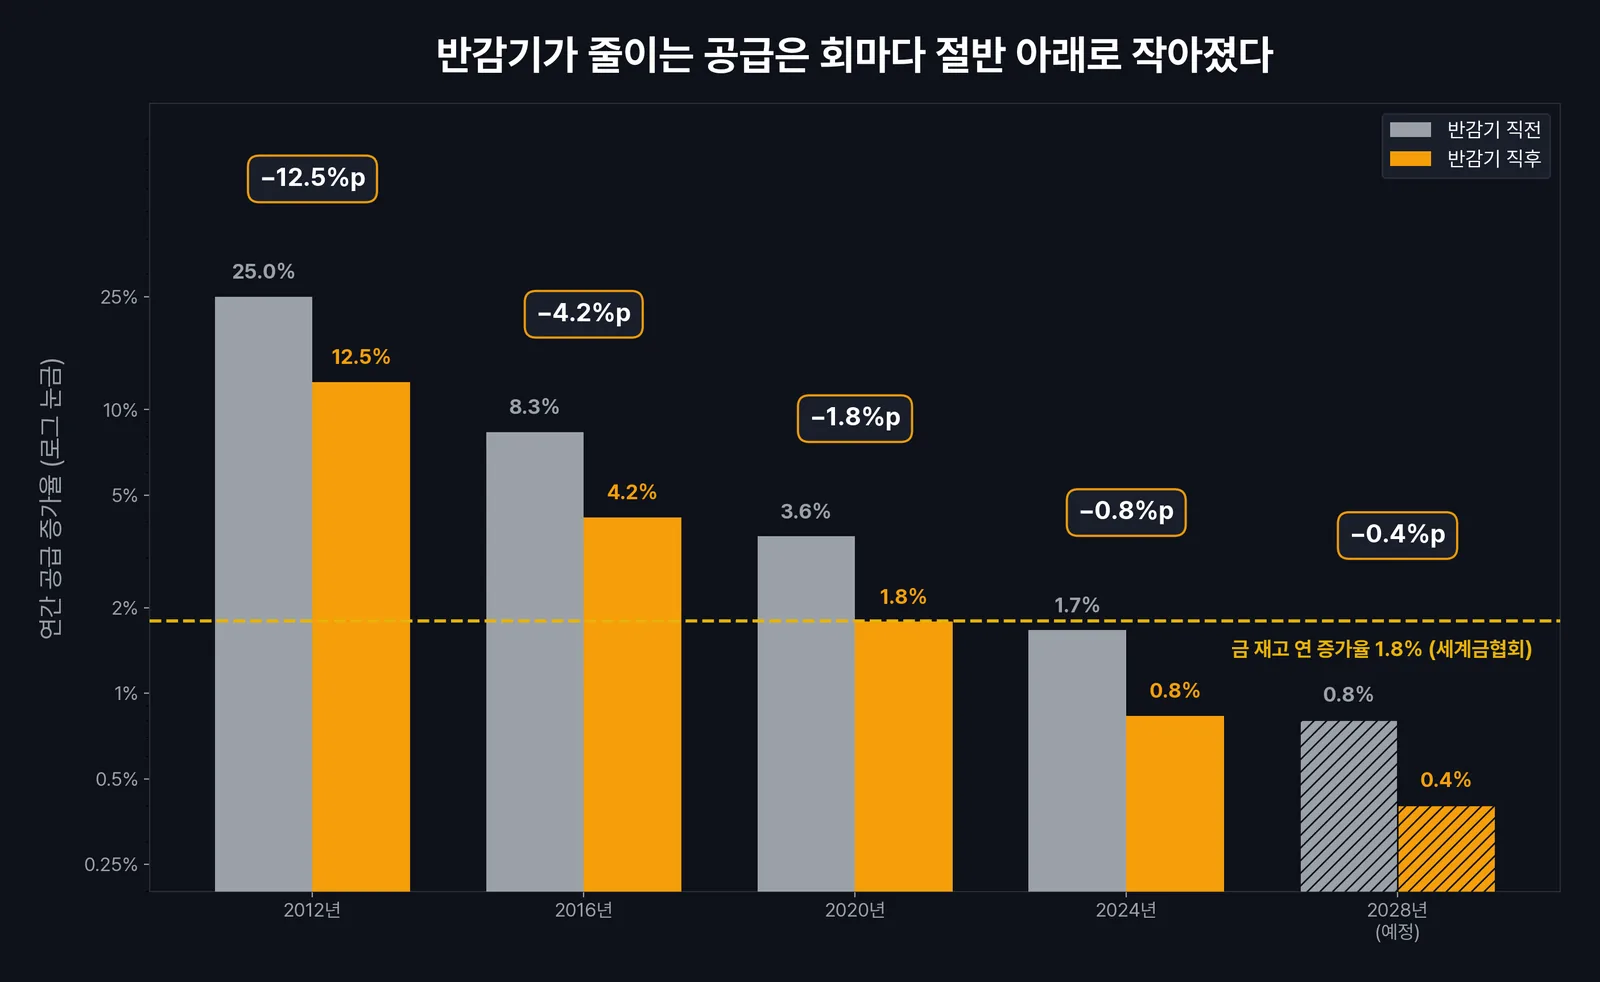
공급 쪽에서 가격을 밀어 올리던 힘은 거의 다 쓴 셈이다. 4년 주기라는 말도 반감기의 공급 충격에 기대 왔는데, 그 충격이 처음의 15분의 1로 줄었다. 앞으로 가격을 움직이는 건 대부분 수요 쪽이다. 2024년에 승인된 미국 현물 ETF와 비트코인을 사 모으는 상장사가 그 수요의 새 주인이 됐고, 이 이야기는 ② 편에서 따로 다룬다.
장기투자의 값, 사이클마다 반토막 넘게
기준선을 지키는 데 드는 비용은 낙폭이다. 2010년 8월부터 2026년 10월까지 비트코인 일별 가격으로 고점 대비 낙폭을 그려 보면, 사이클마다 깊은 골이 하나씩 팬다. 2011년에는 고점에서 93%가 빠졌고, 2013년 고점 뒤에는 84%, 2017년 고점 뒤에는 83%, 2021년 고점 뒤에는 77%가 빠졌다. 고점을 되찾는 데는 짧게는 1년 9개월, 길게는 3년 1개월이 걸렸다. 2017년 12월 16일 1만 9,497달러에 산 사람은 2020년 11월 30일에야 원금을 되찾았다.
이번 사이클도 비켜 가지 않았다. 2025년 10월 6일 12만 4,753달러였던 비트코인은 2026년 6월 30일 5만 8,559달러까지 53% 빠졌다.
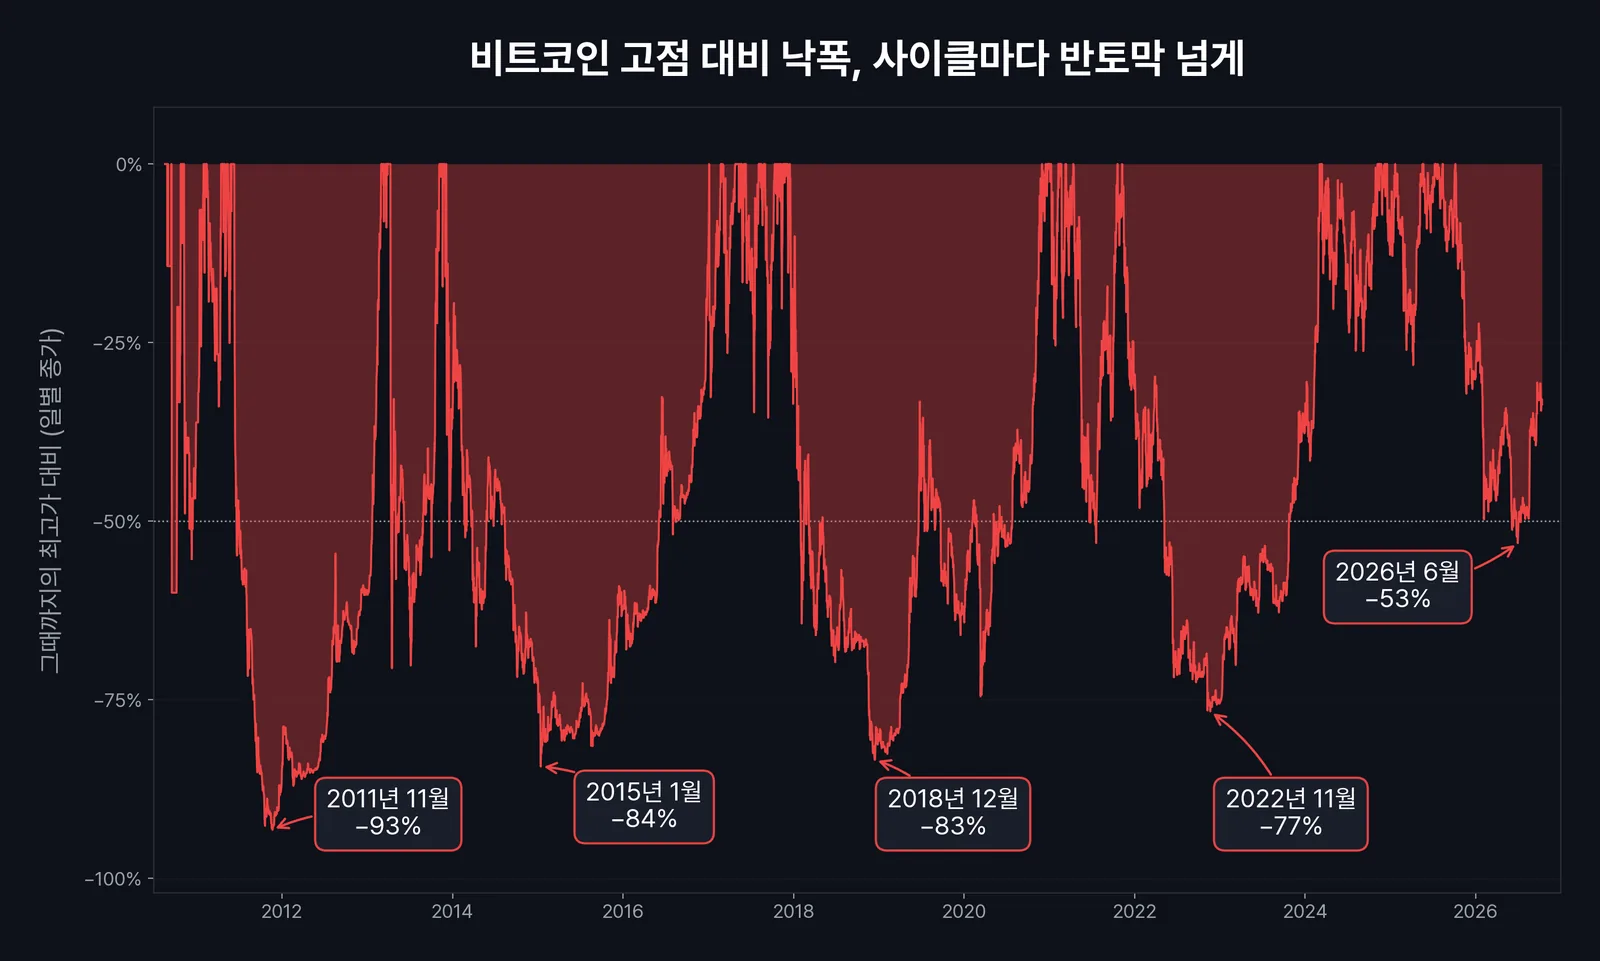
낙폭이 얕아지는 흐름도 보인다. 시장이 커지고 들고 있는 사람이 바뀌면서 흔들림이 줄었다고 볼 수 있지만, 이번 하락이 끝났는지는 아직 알 수 없다. 2013년 12월 18일에 523달러로 산 사람도 그 뒤 계좌가 반 토막 아래로 내려가는 걸 네 번 지켜봐야 했다. 2015년 1월에 66%, 2018년 12월에 83%, 2022년 11월에 77%, 2026년 6월에 53%가 빠진 때다.
160배를 번 사람은 계좌가 반 토막 나는 걸 네 번 견딘 사람이다.
낙폭만이 비용은 아니다. 2014년 2월 마운트곡스 거래소는 출금을 멈추고 비트코인 약 85만 개를 잃었다고 밝혔고, 2022년 11월에는 FTX가 무너졌다. 거래소에 맡겨 둔 채 4년을 기다리려면 거래소도 4년을 버텨야 한다. 개인 지갑으로 옮겨 직접 보관하는 방법은 작동원리 ⑦에서 다뤘다.
4년을 버틴 장기투자가 손실로 끝난 적은 없었다
그 비용을 치른 대가는 있었을까. 2010년 8월 18일부터 2022년 10월 12일까지, 어느 날 샀든 4년 뒤의 수익률을 모두 계산했다.
어느 날 샀든 4년을 들고 있었으면 손실로 끝난 적이 없었다. 4,439번의 4년 가운데 손실은 0번이었다. 가장 나빴던 건 2021년 4월 8일에 사서 4년 뒤 30.8% 오른 경우다. 들고 있는 기간을 줄이면 이야기가 달라진다. 2년을 들고 있었으면 16%가, 1년이면 28%가 손실로 끝났다. 1년만 보면 넷 중 하나 넘게 잃는 자산이 4년을 채우면 한 번도 잃지 않았다.
다만 2022년 10월 이후에 산 사람의 4년은 아직 끝나지 않았고, 2025년 10월 고점에 산 사람은 지금 33% 손실이다. 비트코인이라는 한 종목이 살아남았기 때문에 나온 기록이라는 점도 따로 따져야 한다.
살아남은 코인에서만 통한 전략
코인은 오래 들고 있으면 결국 오른다는 말이 있다. 비트코인만 보면 틀린 말이 아니다. 그런데 나는 비트코인을 오래 들고 있어 본 적이 없다. 오래 들고 있던 건 알트코인이었고, 2022년 5월 루나 사태 때 −99%를 봤다. 펌프펀에서 산 밈코인들도 같은 길을 갔다.
내가 운이 나빴던 건지 확인하고 싶었다. 그래서 코인 시장 전체 시가총액이 가장 컸던 2018년 1월 7일의 상위 20개 코인을 코인마켓캡 기록에서 꺼내 지금 가격과 비교했다. 8년 9개월이 지난 2026년 10월 12일, 그때 가격을 넘어선 코인은 20개 중 4개였다. 비트코인이 403%로 가장 많이 올랐고, 이더리움(119%)과 트론(66%), 모네로(17%)가 뒤를 이었다. 나머지 16개는 그때보다 싸고, 그중 10개는 95% 넘게 빠졌다. 당시 시가총액 6위였던 NEM은 99.97% 빠졌다.
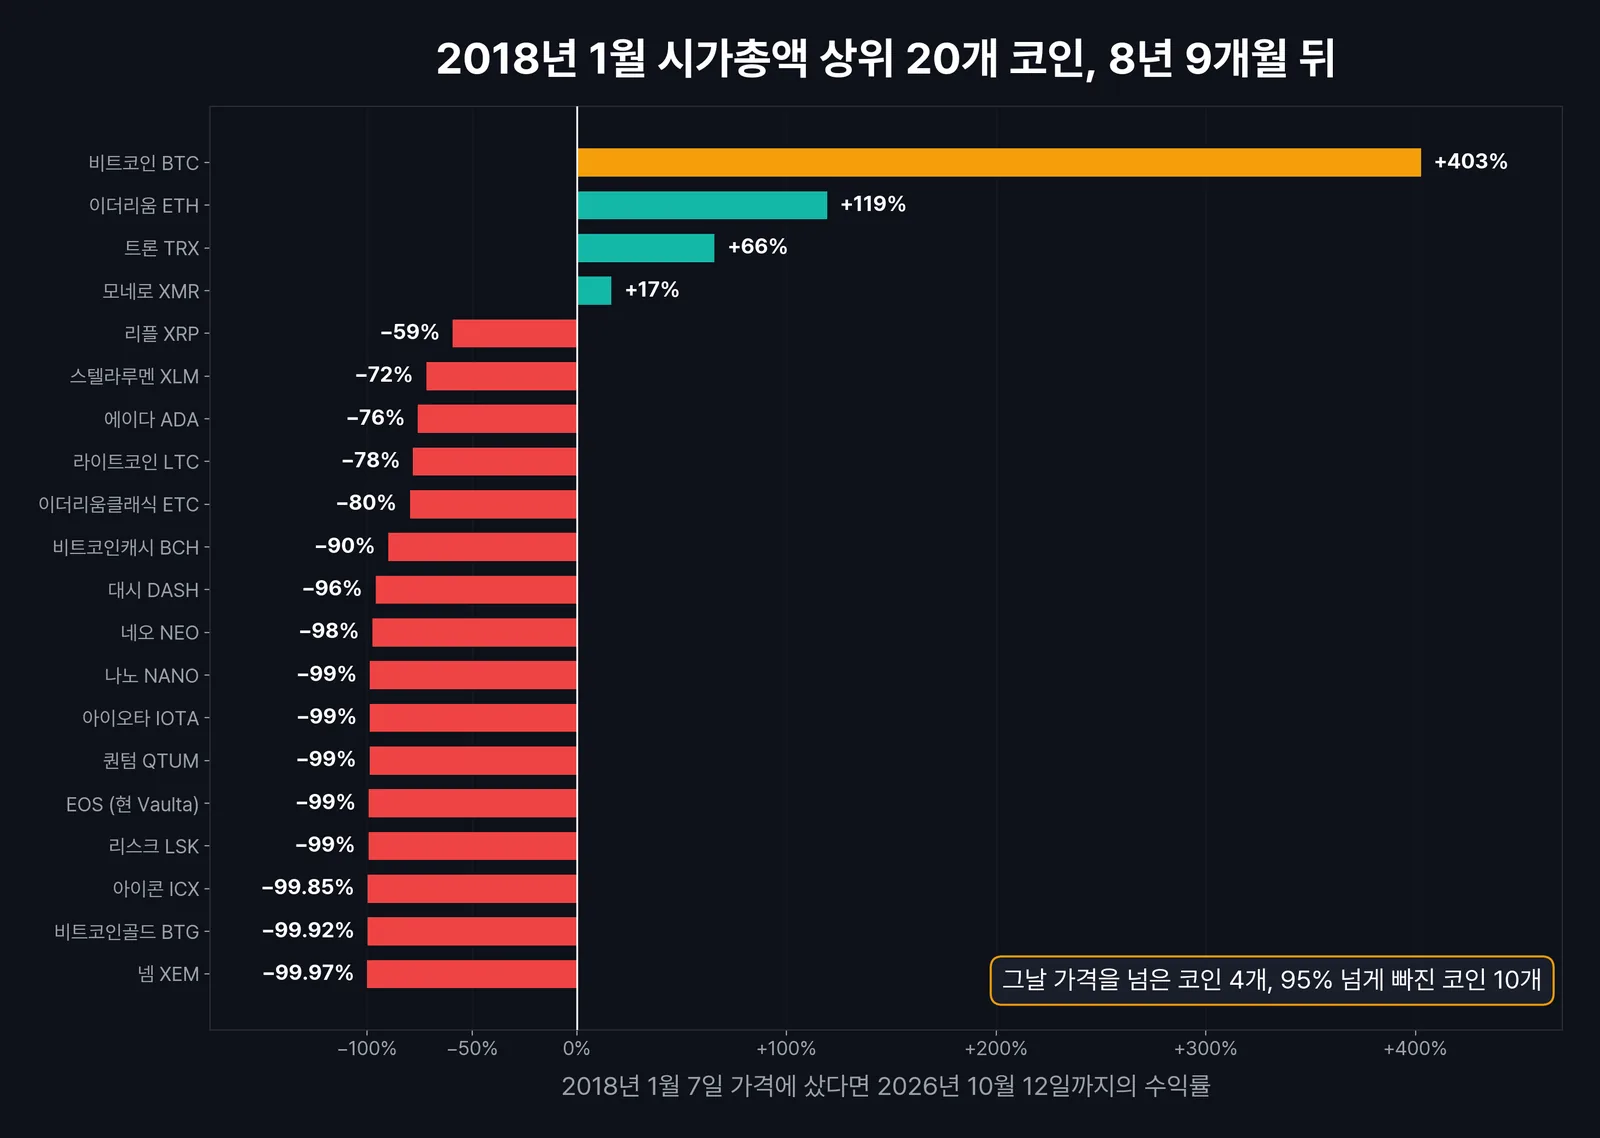
날짜를 바꿔도 결과는 비슷했다. 2021년 11월 7일 시가총액 상위 20개에서 스테이블코인과 래핑 코인을 빼면 16개가 남는다. 이 가운데 지금 그때 가격보다 비싼 건 비트코인(31%), BNB(15%), XRP(13%) 셋뿐이다. 이더리움은 45%, 솔라나는 56% 빠졌고, 그 목록에 있던 루나는 99.9999% 빠졌다. 두 번 다 1등은 비트코인이었다.
HODL이 통했다는 기록은 살아남은 한 종목의 기록이다.
기준선은 코인 전체가 아니라 비트코인이다. 알트코인을 오래 들고 있는 건 이름만 같은 다른 전략이고, 그 수익을 누가 주는지는 ⑨ ICO 편과 ⑫ 밈코인 편에서 따로 따진다. 지금 가격은 2026년 10월 12일 CoinGecko 기준이다. 하드포크로 받은 코인이나 스테이킹 보상, 루나 붕괴 뒤 보유자에게 나눠 준 새 루나는 넣지 않았다. 2018년 1월 7일은 시장 전체가 꼭대기에 있던 날이라 어느 코인에나 불리한 날짜다.
비트코인 적립식 투자, 기준선을 견디는 방법
고점에 한꺼번에 산 사람은 원금을 되찾는 데 3년 가까이 걸렸다. 같은 날부터 2년 동안 매달 같은 금액으로 나눠 샀다면 어땠을지, 지난 네 번의 고점에서 시작해 계산했다.
| 시작한 고점 | 고점 가격 | 2년 적립 평균 단가 (고점 대비) | 원금 위로 올라와 다시 내려가지 않은 날 | 고점 일시금이 원금을 되찾은 날 |
|---|---|---|---|---|
| 2013년 12월 5일 | 1,137달러 | 355달러 (31%) | 2015년 11월 27일 | 2017년 1월 4일 |
| 2017년 12월 16일 | 1만 9,497달러 | 6,638달러 (34%) | 2020년 4월 2일 | 2020년 11월 30일 |
| 2021년 11월 8일 | 6만 7,567달러 | 2만 6,812달러 (40%) | 2023년 10월 13일 | 2024년 3월 4일 |
| 2025년 10월 6일 | 12만 4,753달러 | 7만 7,769달러 (62%, 13회째) | 진행 중 | 아직 못 되찾음 |
나눠 산 쪽의 평균 단가는 고점의 3분의 1 남짓이었고, 원금 위로 올라와 다시 내려가지 않은 시점이 일시금보다 5~13개월 빨랐다. 다만 공정한 비교는 아니다. 일시금은 첫날 돈을 다 넣고 적립식은 2년에 걸쳐 넣는다. 적립식이 덜 잃은 건 하락장에 덜 들어가 있었기 때문이기도 하다.
비트코인 적립식 투자는 국내 거래소에서도 자동으로 할 수 있다. 업비트는 2024년 8월 코인 모으기를 내놓았고, 코인원은 2025년 12월 같은 서비스를 열었다. 매일, 매주, 매월 중에서 날짜와 금액을 정해 두면 알아서 산다. 시점을 고르는 판단을 빼 준다는 게 장점이고, 오르기만 하는 장에서는 한꺼번에 산 쪽보다 덜 벌고 살 때마다 수수료가 붙는다는 게 단점이다. 국회 정무위원회 박상혁 의원실이 거래소에서 받은 자료를 보면, 이런 적립식 서비스의 누적 투자액은 2026년 8월 말 9,729억 원이다. 하락장이던 올해 들어서만 79% 늘었다. 이용자는 33만 7천 명, 한 사람에 평균 290만 원꼴이다.
자주 묻는 질문 (FAQ)
Q1. 비트코인 다음 반감기는 언제인가?
A. 105만 번째 블록에서 일어나고, 지금 속도라면 2028년 4월 무렵이다. 채굴 보상은 블록당 3.125개에서 1.5625개로 줄고, 연간 공급 증가율은 약 0.8%에서 0.4%로 내려간다. 줄어드는 폭이 0.4%p라서 공급만으로 가격이 크게 움직이기는 어렵다.
Q2. 비트코인 적립식 투자는 얼마씩, 얼마 동안 해야 하나?
A. 정해진 답은 없다. 위 계산에서는 고점에서 시작해도 2년을 나눠 사면 평균 단가가 고점의 31~40%까지 내려갔다. 나라면 생활비와 비상금을 빼고 4년 동안 꺼내지 않아도 되는 돈으로만 하겠다. 업비트 코인 모으기는 한 번에 1만 원부터 100만 원까지 정할 수 있고, 살 때마다 수수료가 붙으니 너무 잘게 쪼개면 비용이 커진다.
Q3. 비트코인을 거래소에 두고 장기 보유해도 되나?
A. 국내 신고 거래소는 가상자산이용자보호법에 따라 이용자 자산의 80% 이상을 인터넷과 끊긴 콜드월렛에 보관해야 한다. 그래도 거래소가 문을 닫거나 해킹당하는 위험은 남는다. 큰 금액을 오래 둘 거라면 개인 지갑으로 옮기는 방법이 있지만, 그때는 시드 문구를 잃어버리면 되찾을 길이 없다.
Q4. 가상자산 과세가 시작되면 오래 들고 있던 코인은 어떻게 되나?
A. 현행법상 2027년 1월 1일 이후 판 가상자산부터 과세한다. 그 전부터 들고 있던 코인은 실제로 산 값과 2026년 12월 31일 시가 가운데 큰 금액을 취득가로 본다(소득세법 제37조 제5항). 시행 전까지 오른 부분에는 세금을 물리지 않으려는 장치다. 시가가 산 값보다 낮으면 산 값이 인정되니 매수 기록을 남겨 둬야 한다. 국회에 유예 법안이 올라가 있어 연말 결론도 확인해야 한다.
2025년 10월 6일 12만 4,753달러에 비트코인을 산 사람의 4년은 2029년 10월 6일에 끝난다. 지금 그 계좌는 33% 손실이다. 4,439번 중 0번이라는 기록이 그날까지 이어질지는 알 수 없다. 그 전에 지금 들고 있는 코인이 4년 뒤에도 남아 있을 쪽인지부터 따져 볼 일이다.