코인 투자전략의 작동원리 ② — 비트코인 ETF와 MSTR, 그릇에 붙는 웃돈
/ 25 min read
Table of Contents
2024년 11월 한국 투자자들은 미국 주식 MSTR을 한 달 동안 1억 5,600만 달러어치 순매수했다. 그달 순매수 4위였다. 미국 증시에는 현물 비트코인 ETF가 열한 개나 상장돼 있었지만 한국 증권사에서는 살 수 없었다.
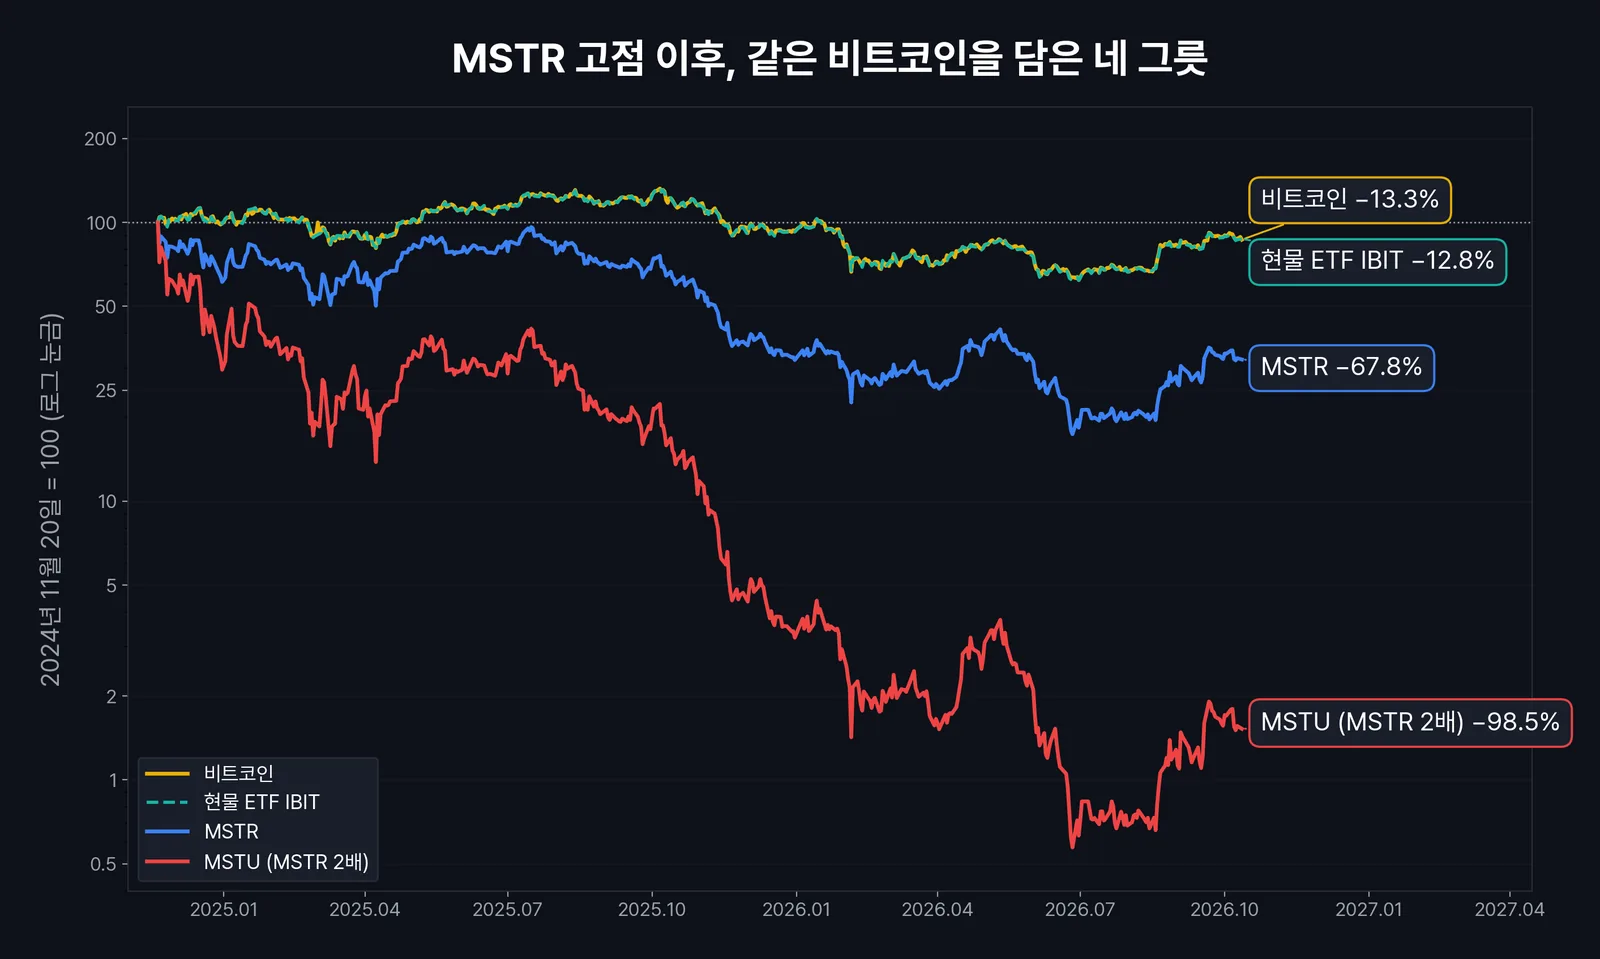
MSTR이 고점을 찍은 2024년 11월 20일부터 2026년 10월 12일까지 비트코인은 13% 빠졌고, 비트코인 현물 ETF인 IBIT도 13% 빠졌다. MSTR은 68% 빠졌다. 같은 비트코인을 담은 그릇인데 결과가 이렇게 갈린 건 그릇에 붙어 있던 웃돈이 꺼졌기 때문이다.
비트코인 ETF와 MSTR, 같은 비트코인을 담은 그릇
비트코인을 직접 사지 않고 비트코인을 담은 그릇을 사는 방법이 있다. 비트코인을 들고 있는 ETF나 신탁, 회사의 주식을 사는 것이다. 증권 계좌에서 살 수 있고 지갑을 관리할 필요가 없다. 대신 그릇의 값이 안에 든 비트코인의 값과 따로 움직일 수 있다.
①편에서 본 장기투자의 수익은 비트코인 가격에서 나왔다. 그릇으로 들고 있으면 거기에 웃돈의 변화가 한 겹 더 붙는다. 그 웃돈이 언제 붙고 언제 꺼지는지는 그릇에 달린 문이 정한다.
문이 하나뿐이던 GBTC
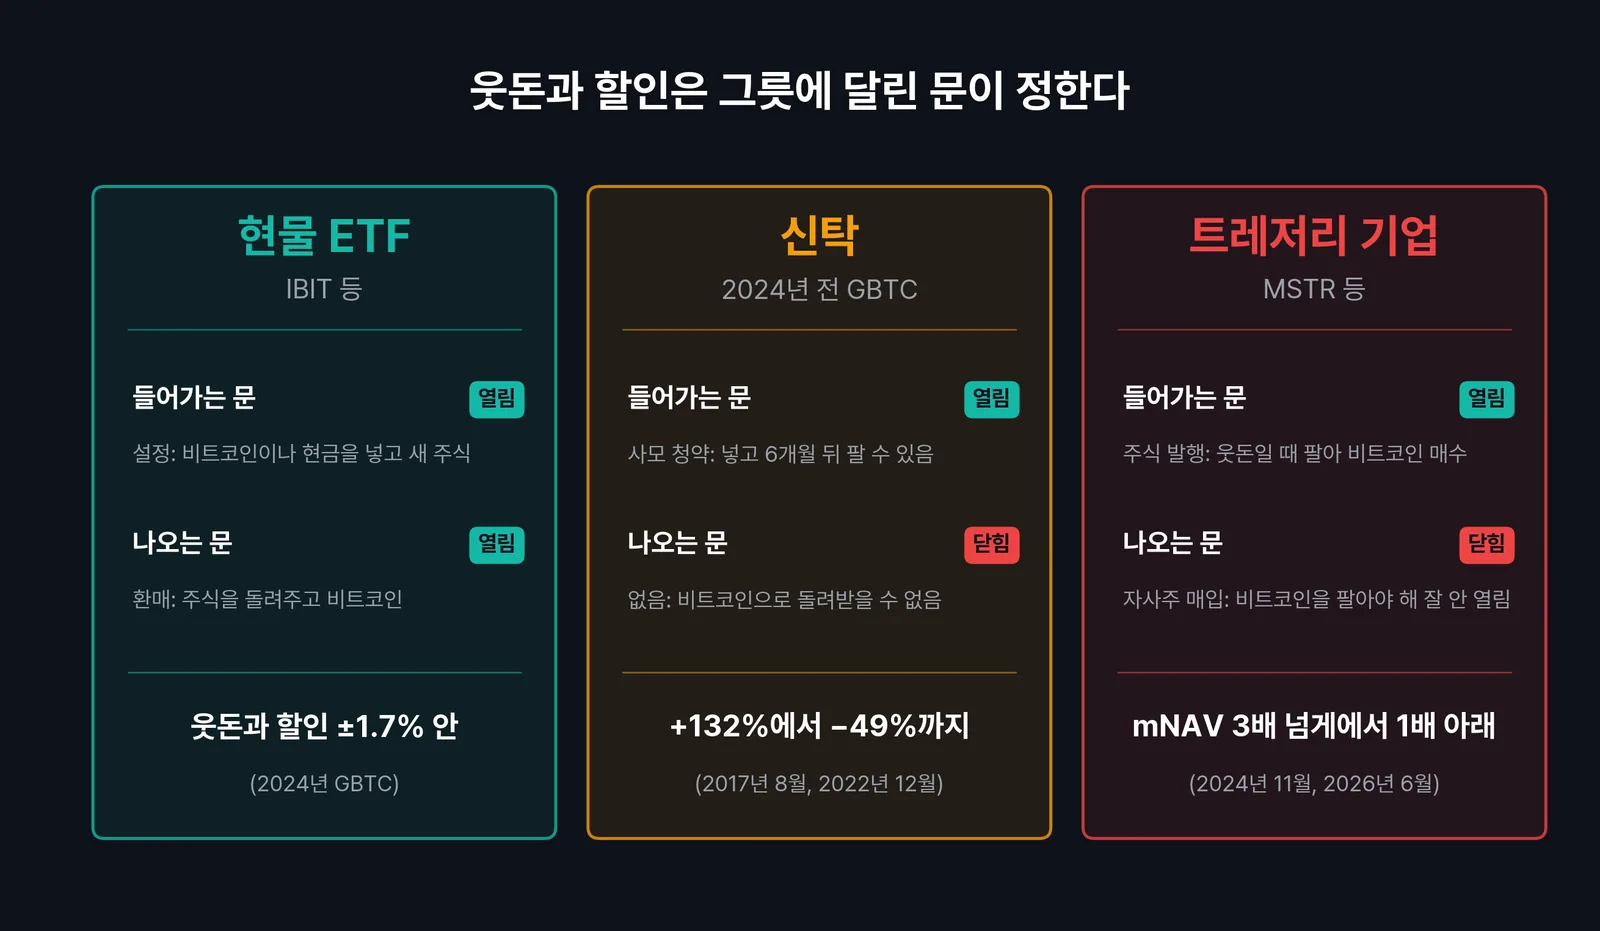
그레이스케일 비트코인 트러스트(GBTC)는 2013년에 생긴 신탁이다. 미국 기관과 연금 계좌가 비트코인을 직접 사기 어렵던 시절, 증권 계좌에서 살 수 있는 거의 유일한 비트코인이었다. 이 신탁에는 들어가는 문만 있었다. 큰손이 비트코인이나 현금을 넣으면 순자산가치대로 새 주식을 받았고, 6개월 뒤부터 장외시장에 팔 수 있었다. 주식을 돌려주고 비트코인을 받아 나오는 문은 없었다.
공개된 가격으로 GBTC의 웃돈을 2015년 5월부터 2024년 2월까지 다시 계산했다. 문이 하나뿐인 그릇의 웃돈은 +132%에서 −49%까지 움직였다. 2017년 8월에는 순자산가치보다 132% 비싸게 거래됐다. 비트코인 1개어치를 2.3개 값에 산 셈이다. 2022년 12월 13일에는 49% 싸게 거래됐다. 1개어치를 반값에 팔아야 했다는 계산이 나온다.
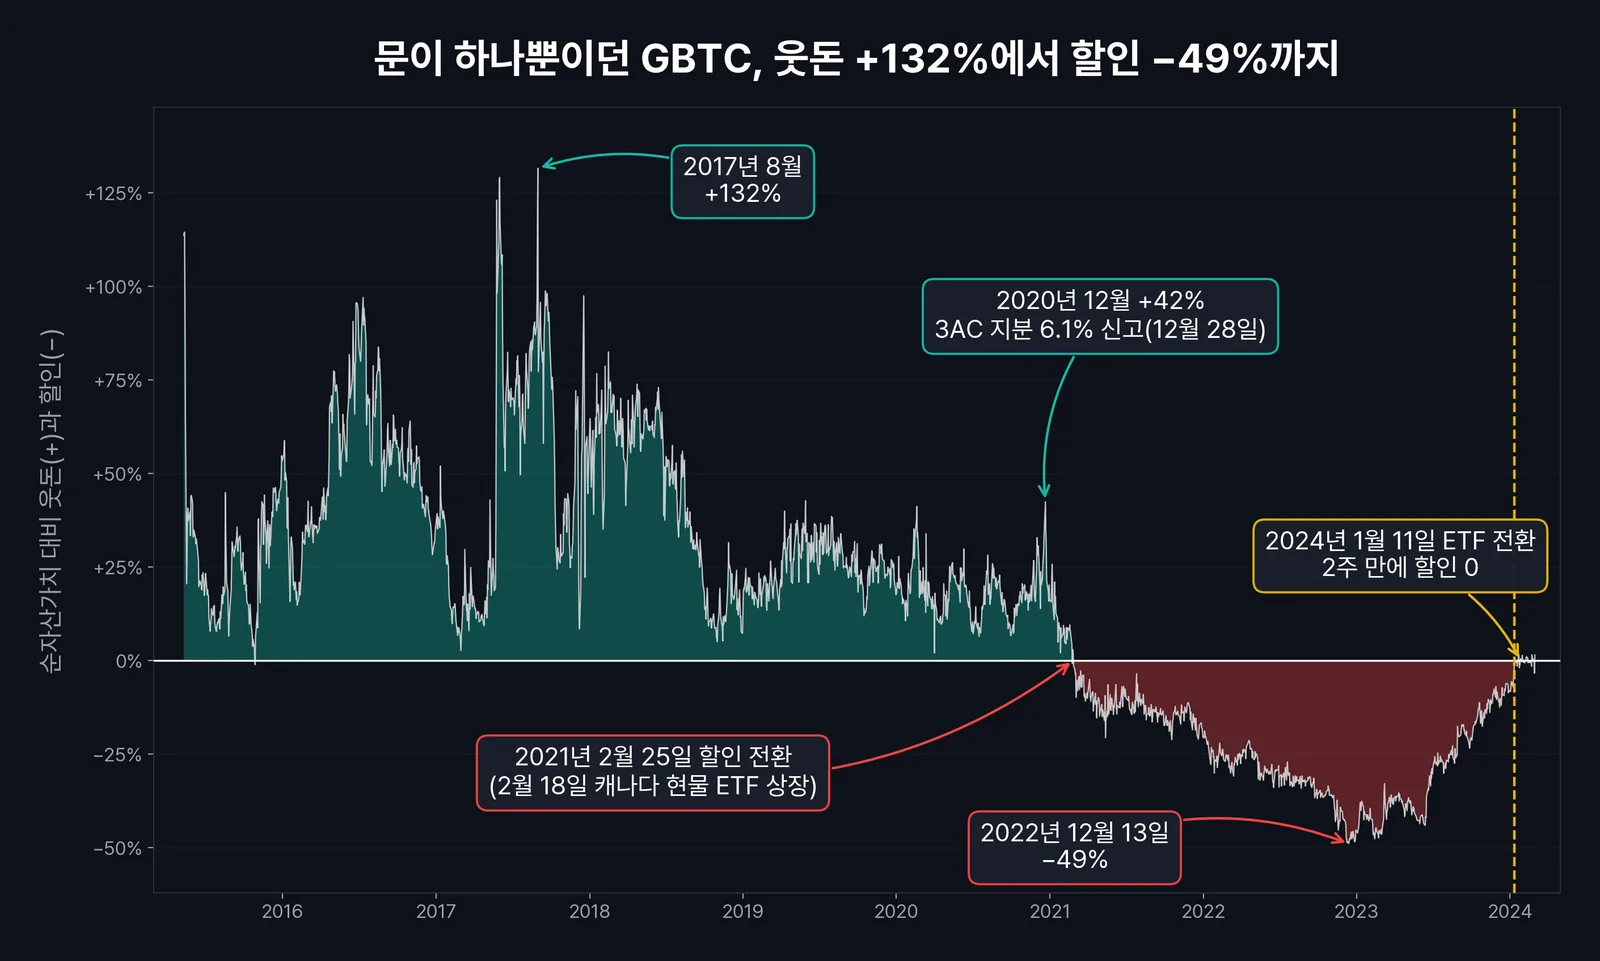
웃돈이 붙어 있는 동안에는 차익거래가 됐다. 비트코인을 신탁에 넣고 주식을 받아 6개월 뒤 웃돈에 팔면 됐다. 싱가포르 헤지펀드 3AC는 2020년 12월 28일 기준 GBTC 3,888만 8,888주, 전체의 6.1%를 들고 있다고 SEC에 신고했다. 비트코인 3만 6,969개어치였다. 3AC는 넣을 비트코인을 대출업체 제네시스에서 빌렸고, 코인 렌딩 업체 블록파이도 같은 거래로 GBTC를 5% 넘게 모았다.
2021년 2월 캐나다에서 북미 첫 비트코인 현물 ETF가 나오자 GBTC를 살 이유가 줄었다. 차익거래로 쏟아진 새 주식은 6개월 락업이 풀리는 대로 시장에 나왔다. 웃돈은 2월 25일부터 할인으로 뒤집혔고, 나오는 문이 없으니 그 할인을 메울 방법도 없었다. 2022년 루나와 3AC, FTX가 차례로 무너지면서 담보로 잡혀 있던 GBTC가 처분될 처지에 놓였고, 할인은 12월 49%까지 벌어졌다. 이 거래가 대출 사슬을 타고 어떻게 번졌는지는 ⑥ 렌딩 편에서 다시 따라간다.
문이 하나뿐인 그릇은 웃돈도 할인도 메울 수가 없다.
비트코인 ETF는 문이 두 개다
2024년 1월 10일 미국 증권거래위원회가 비트코인 현물 ETF 11개를 승인했고, GBTC도 그날로 ETF가 됐다. ETF에는 나오는 문이 있다. 지정참가회사(AP)라고 부르는 대형 증권사가, 웃돈이 붙으면 비트코인이나 현금을 넣고 새 주식을 만들어 판다. 할인이 생기면 주식을 사서 돌려주고 비트코인을 받아 간다. 가격이 순자산가치에서 벌어지는 만큼 이들이 돈을 벌기 때문에 차이는 금방 메워진다. 차익거래가 가격을 제자리로 돌려놓는 원리는 시장의 작동원리 ②에서 다뤘다.
GBTC의 할인은 전환 2주 만인 1월 26일 0이 됐다. 그 뒤 2024년 내내 웃돈과 할인은 1.7% 안을 오갔고 평균은 0.1% 안팎이었다. 문이 열리자 남은 차이는 보수였다. GBTC는 연 1.5%를 받았고 블랙록의 IBIT는 0.25%를 받았다. GBTC에서는 전환 뒤 몇 주 만에 20억 달러 넘는 돈이 빠져나갔다.
웃돈과 할인은 차익거래의 문이 한쪽만 열린 그릇에 붙는다.
MSTR, 웃돈을 비트코인으로 바꾸는 회사
소프트웨어 회사였던 마이크로스트래티지는 2020년 8월 비트코인을 사기 시작했고, 지금은 이름을 스트래티지로 바꿨다. 2026년 10월 12일 기준 비트코인 84만 8,250개를 들고 있다. 이 회사의 들어가는 문은 주식 발행이다. 주가가 보유 비트코인 가치보다 비쌀 때 새 주식을 팔아 비트코인을 사면 1주에 딸린 비트코인이 오히려 늘어난다.
늘어난 비트코인은 새 주식을 웃돈 주고 산 사람의 돈에서 나왔다. 웃돈이 높을수록 기존 주주의 몫이 빨리 불어나고, 그 성적이 다시 웃돈을 정당화한다.
MSTR을 두고 흔히 비트코인 레버리지 주식이라고 한다. 틀린 말은 아니다. 첫 매수를 발표하기 전날인 2020년 8월 10일부터 2024년 11월 20일 고점까지 MSTR은 38배 올랐고 비트코인은 7.9배 올랐다. 빚을 내서 비트코인을 더 샀으니 레버리지가 맞다. 그런데 고점의 MSTR 시가총액은 1,000억 달러에 가까웠고, 그때 들고 있던 비트코인 33만 1,200개는 310억 달러어치였다. 시장은 비트코인 1달러어치에 3달러 넘게 내고 있었다. 38배 가운데 레버리지로 설명되지 않는 부분은 그 웃돈이 부푼 결과였다.
웃돈은 거꾸로도 돈다. 주가가 보유 비트코인 가치보다 싸지면, 주식을 팔아 비트코인을 사는 일이 1주에 딸린 비트코인을 줄인다. 들어가는 문이 닫히는 셈이다. 나오는 문인 자사주 매입은 그 돈을 마련하려면 비트코인을 팔아야 해서 잘 열리지 않는다.
2026년이 그랬다. 6월 26일, 부채와 우선주까지 더한 기업가치로 따져도 mNAV가 처음 1 아래로 내려갔다. 시가총액 기준 mNAV는 8월 3일 0.68배였다. 회사는 5월 말 2022년 이후 처음으로 비트코인 32개를 팔았고, 6월 말에서 7월 초 사이에는 우선주 배당 재원으로 3,588개를 팔았다. 10월 4일 기준 올해 BTC 수익률은 −3.7%로, 1주에 딸린 비트코인이 줄었다. 10월 5일부터 11일까지 한 주 동안은 비트코인을 사는 데 2,150만 달러를, 값이 떨어진 우선주를 되사는 데 그 9배인 1억 9,240만 달러를 썼다.
이 회사만의 일이 아니다. 2025년 비트코인을 사 모으는 상장사가 쏟아졌지만, 2026년 들어서는 비트코인을 팔아 빚을 갚거나 자사주를 사는 회사가 잇따랐다. CoinDesk가 7월에 꼽은 곳만 스트래티지를 포함해 여섯 곳이다(채굴 기업 제외). 9월 말 DWF 리서치 집계로는 코인 트레저리 기업 상위 20곳 가운데 보유 자산 가치보다 비싸게 거래된 곳이 4곳뿐이었다.
웃돈은 다음에 사는 사람이 내고, 회사는 그 웃돈을 기존 주주의 비트코인으로 바꾼다.
문이 막힌 한국 투자자가 산 웃돈
2024년 1월 금융위원회는 국내 증권사가 해외에 상장된 비트코인 현물 ETF를 중개하면 자본시장법 위반 소지가 있다는 입장을 냈다. 선물 ETF는 그대로 살 수 있었지만 현물 ETF로 가는 문은 막혔다. 증권가는 대안으로 비트코인을 많이 들고 있는 기업을 꼽았고, 그 대표가 MSTR이었다.
2024년 11월 21일부터 27일까지 한 주 동안 한국 투자자의 미국 주식 순매수 1, 2위는 레버리지 ETF였다. MSTR을 2배로 따라가는 MSTU와 MSTX다. MSTR까지 더한 세 종목이 그 주 순매수의 43%를 차지했다. 고점이던 11월 20일부터 2026년 10월 12일까지 MSTR은 68%, 2배 레버리지 ETF인 MSTU는 98.5% 빠졌다. MSTU에 1만 달러를 넣었다면 150달러가 남았다. 같은 기간 IBIT는 13% 빠졌다. 2026년 8월부터는 이런 단일종목 레버리지 상품을 사려면 기본예탁금 3,000만 원이 있어야 하고, 해외 상장 상품에도 같은 규정이 붙는다.
문이 막힌 시장의 투자자가 웃돈을 내는 쪽에 선 건 처음이 아니다. ⑧ 펀딩비 편에서 다룬 김치 프리미엄도 해외로 돈을 보내는 문이 좁아서 생긴 웃돈이었다.
정부는 2026년 7월, 하반기 안에 자본시장법을 고쳐 국내에 비트코인 현물 ETF를 들이겠다고 밝혔다. 법이 바뀌고 국내 상품이 나오면 한국 투자자에게도 문이 두 개인 그릇이 생긴다. 다만 2026년 10월 현재 상장 일정은 정해지지 않았고, 해외 현물 ETF 중개 제한이 풀렸다는 발표도 없다.
비트코인 ETF 투자 방법, 그릇을 고르는 기준
| 그릇 | 들어가는 문 | 나오는 문 | 웃돈과 할인 (실제 범위) | 따로 내는 비용과 위험 |
|---|---|---|---|---|
| 현물 ETF (IBIT 등) | 설정 | 환매 | 2024년 GBTC 기준 ±1.7% 안 | 연 보수 0.15~0.25%, 운용사와 수탁 위험 |
| 신탁 (2024년 전 GBTC) | 사모 청약 | 없음 | +132%에서 −49%까지 | 연 보수 2% |
| 트레저리 기업 (MSTR 등) | 주식 발행 | 자사주 매입, 비트코인 매도 | mNAV 3배 넘게에서 1배 아래까지 | 부채와 우선주 배당, 주식 희석 |
| 직접 보유 (거래소, 지갑) | 없음 | 없음 | 없음 (국내 거래소는 김치 프리미엄) | 보관 위험 |
비트코인 ETF 투자 방법은 2026년 10월 현재 한국 투자자에게 두 갈래다. 국내 증권사로 해외 비트코인 선물 ETF를 사거나, 국내 현물 ETF 상장을 기다리는 것이다. 선물 ETF는 지금 증권 계좌에서 바로 살 수 있다는 장점이 있다. 대신 만기가 올 때마다 다음 선물로 갈아타는 비용이 들어 현물 가격을 그대로 따라가지 못한다. 선물이 현물보다 비싼 동안 이 비용은 매달 쌓이는데, 선물 ETF를 든 사람은 ⑧편에서 본 캐리를 내는 쪽에 서는 셈이다. 현물 ETF가 국내에 들어오면 보수와 추적오차, 운용 규모를 견줘 고르면 된다.
트레저리 기업은 그릇보다 회사로 봐야 한다. 주가는 비트코인 가격, 1주에 딸린 비트코인, mNAV 세 가지가 곱해져 움직인다. 앞의 둘이 그대로여도 mNAV 하나가 3배에서 1배로 내려오면 주가는 3분의 1이 된다. 산다면 mNAV가 어느 계산 기준인지, 갚아야 할 부채와 우선주 배당이 얼마인지부터 확인한다.
자주 묻는 질문 (FAQ)
Q1. 한국에서 비트코인 ETF를 살 수 있나?
A. 2026년 10월 기준으로 해외에 상장된 비트코인 현물 ETF는 국내 증권사에서 살 수 없고, 비트코인 선물 ETF는 살 수 있다. 정부가 국내 현물 ETF 도입을 위한 자본시장법 개정을 추진하고 있지만 상장 시점은 아직 정해지지 않았다.
Q2. mNAV는 무슨 뜻인가?
A. 회사의 시장가치를 그 회사가 가진 코인의 가치로 나눈 값이다. 1보다 크면 웃돈, 작으면 할인이 붙어 있다. 시가총액으로 나누면 기본 mNAV, 부채와 우선주를 더한 기업가치로 나누면 기업가치 mNAV라고 부르고 둘은 꽤 다르게 나온다. 2026년 10월 스트래티지는 시가총액 기준 0.92배, 기업가치 기준 1.13배였다.
Q3. GBTC와 IBIT는 뭐가 다른가?
A. 지금은 둘 다 비트코인 현물 ETF다. GBTC는 2013년부터 신탁으로 운용되다 2024년 1월 ETF로 바뀌었고, 연 보수가 1.5%로 IBIT(0.25%)보다 높다. 같은 비트코인을 담고 있으니 보수 차이가 해마다 수익 차이로 쌓인다.
Q4. MSTR을 사면 비트코인에 레버리지를 건 것과 같은가?
A. 일부만 같다. MSTR 주가는 비트코인 가격과 1주에 딸린 비트코인, mNAV를 곱한 값처럼 움직인다. 빚을 내 비트코인을 더 사는 부분은 레버리지에 해당하지만, mNAV는 비트코인과 상관없이 움직일 수 있다. MSTR이 고점을 찍은 2024년 11월 20일부터 2026년 10월 12일까지 비트코인은 13% 빠졌는데 MSTR은 68% 빠졌다.
GBTC는 2015년부터 9년 동안 장외시장에서 웃돈과 할인을 오갔고, 그사이 3AC와 제네시스, 블록파이가 직접 또는 대출로 그 차이에 돈을 걸었고 셋 다 파산했다. 2024년 1월 나오는 문이 하나 더 생기자 9년 동안 이어진 차이가 2주 만에 사라졌다.